海外のCFD業者と国内のCFDを比較して、何が違い、どこを確かめればよいかを整理します。国内の株価指数CFDは、個人だとレバレッジが最大10倍まで(2026年10月時点)なので、海外業者の「数百倍のレバレッジ」「ゼロカット」「ボーナス」に引かれるのは自然なことです。
違いは大きく5つあり、判断の出発点は「海外か国内か」より「日本で登録しているか」です。海外のライセンスがあっても、日本で登録せずに日本の居住者を相手に営業することは禁止されているからです。記事の後半では、登録状況を自分で確かめる手順も紹介します。
特定の海外業者を勧める記事ではなく、数値と制度は2026年10月時点のものです。CFDは、相場の急変時に証拠金を超える損失が出ることもある商品です。仕組みの基本は「海外CFDの仕組みとリスクの基本」をご覧ください。
CFDを海外と国内で比較すると、違いは5つ
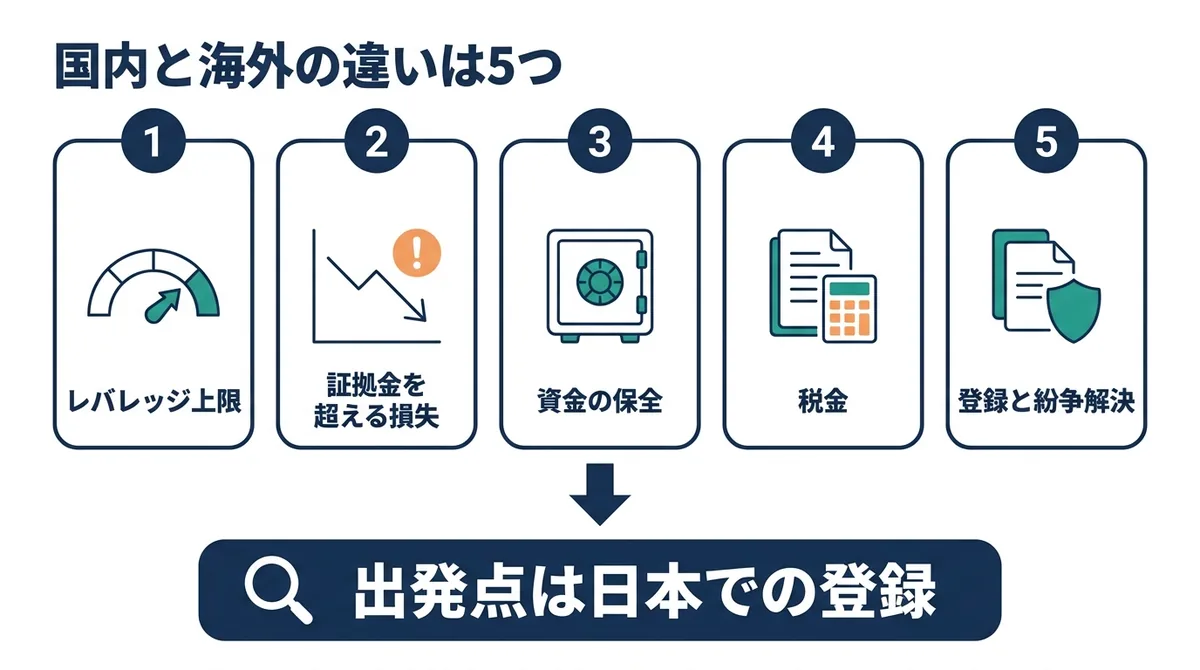
国内の登録業者と、日本で登録していない海外業者(いわゆる海外CFD業者)の主な違いは、次の5つです(2026年10月時点)。
| 比べる点 | 国内の登録業者 | 日本で登録していない海外業者 |
|---|---|---|
| レバレッジ上限(個人) | 法令で株価指数10倍、商品20倍、個別株5倍など | 業者が独自に決め、日本の上限を大きく超える例もある |
| 証拠金を超える損失 | 顧客が不足金を負担する | 「ゼロカット」をうたう業者もあるが、業者の約款上の扱い |
| 資金の保全 | 法令で信託などによる区分管理が義務 | 日本の法令の対象外。海外の補償制度も、その国で認可された法人の顧客だけ |
| 税金(日本の居住者) | 申告分離課税20.315%(2026年分。暗号資産CFDなどを除く)。損益通算と、要件を満たせば3年の繰越控除がある | 一般に雑所得の総合課税。国内のFX・CFDと通算できない |
| 登録と紛争解決 | 金融庁の登録がある。加入協会の会員なら紛争解決機関FINMACのあっせんを使える | 日本では無登録で、FINMACの対象外。トラブル時の追及は極めて困難 |
「数百倍のレバレッジ+ゼロカット+ボーナス」は、海外ならどこでも受けられるわけではありません。EU(ほとんどの加盟国)や豪州でも、個人向けCFDのゼロカット(マイナス残高保護)は義務ですが、レバレッジは主要株価指数で20倍まで、勧誘のための特典も制限されています。高い倍率とボーナスは、主要国の個人向けルールが及ばない拠点の法人で提供されている条件です。だからこそ、比べる前の出発点は「日本で登録しているか」になります。
レバレッジ上限:国内は株価指数10倍、EU・豪州でも20倍まで
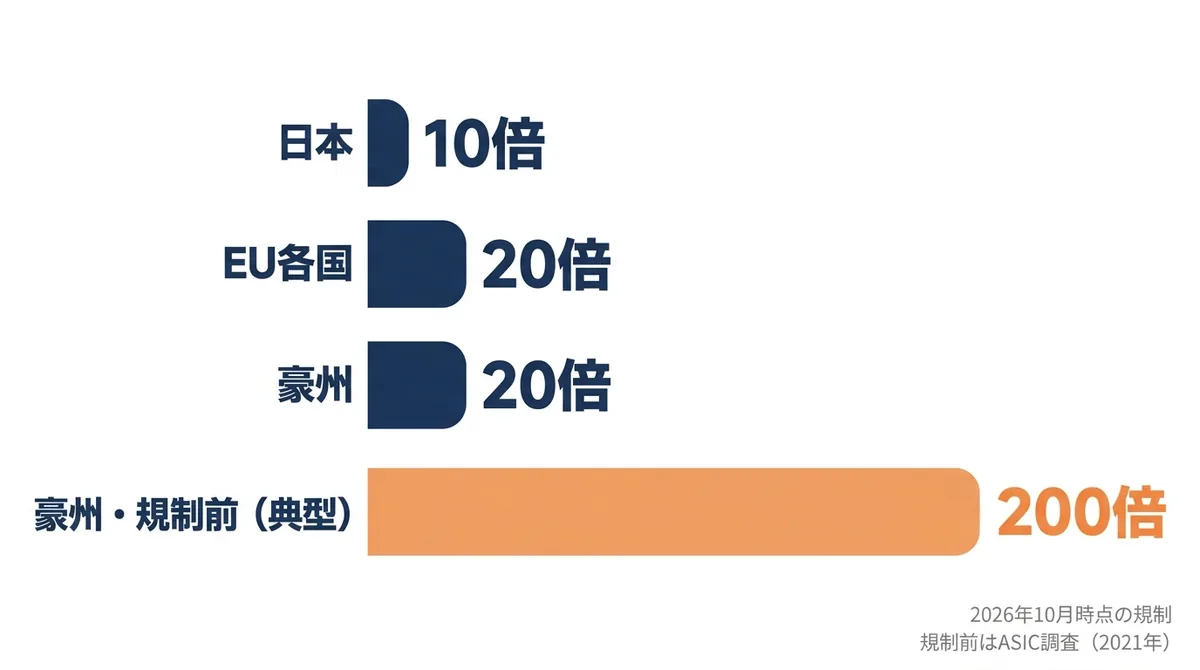
国内の個人向けCFDは、商品の種類ごとに法令でレバレッジの上限が決まっています。EUや豪州の個人向けも、主要株価指数は20倍までです。
国内の上限は商品の種類ごとに法令で決まっている
金融商品取引業等に関する内閣府令(以下、金商業等府令)第117条などによる、2026年10月時点の個人向けの上限は次のとおりです。
- 株価指数CFD: 10倍
- 商品CFD(金・原油など): 20倍(商品先物取引法施行規則による)
- 個別株CFD: 5倍
- 債券CFD: 50倍
- 参考: FXは25倍、暗号資産関連デリバティブは2倍
金融庁は2009年に証券CFD(株価指数・個別株・債券)の証拠金規制案を公表した際、顧客の不測の損害、損失が証拠金を上回ったときの業者の財務の健全性、過当投機を問題に挙げました。水準は「1日の価格変動をカバーできる証拠金」を基本に考えられています(金融庁, 2009年10月16日)。
EU・豪州も個人向けは主要株価指数で20倍まで
EUでは、欧州証券市場監督機構(ESMA)が2018年5月22日に規制を決定し、同年8月1日から適用しました。個人向けCFDのレバレッジは、主要株価指数と金が20倍、金以外の商品が10倍、個別株が5倍などに制限されました(ESMA、ESMAの通知)。2019年8月以降は、ほとんどの加盟国の当局が同等以上に厳しい恒久的な規制を設けています(ESMA, 2019年7月31日)。
豪州では、証券投資委員会(ASIC)が2021年3月29日から同じ水準の上限を課しています(ASIC, 2020年10月)。期限は2027年5月23日で、10年延長の案が2026年10月12日に公表されています(ASIC CS 64)。
英国でも、金融行為規制機構(FCA)が2019年8月1日から、個人向けCFDに、原資産に応じて30〜2倍のレバレッジ上限、マイナス残高保護、勧誘特典の禁止などを恒久ルールとして設けました(FCA, 2019年7月1日)。
規制の背景には、個人の損失の大きさがあります。EUでは規制前、個人のCFD口座の74〜89%が損失を出していました(ESMA, 2018年3月27日)。
数百倍のレバレッジはどこで提供されているか
ASICの調査(2021年10月公表)によると、豪州でも規制前は、主要株価指数のCFDのレバレッジが典型的に200倍でした。2021年2月末から4月末には、調査した10社のうち6社が、豪州以外の個人顧客約4万5,000〜5万人を、通常は同様の制限がない法域で免許を受けたグループ内の子会社に移しました(ASIC CP 348)。
つまり、数百倍のレバレッジは「海外だから」ではなく、規制の緩い拠点の法人だから提供されている条件です。
追証とゼロカット:証拠金を超えた損失は誰が負うか
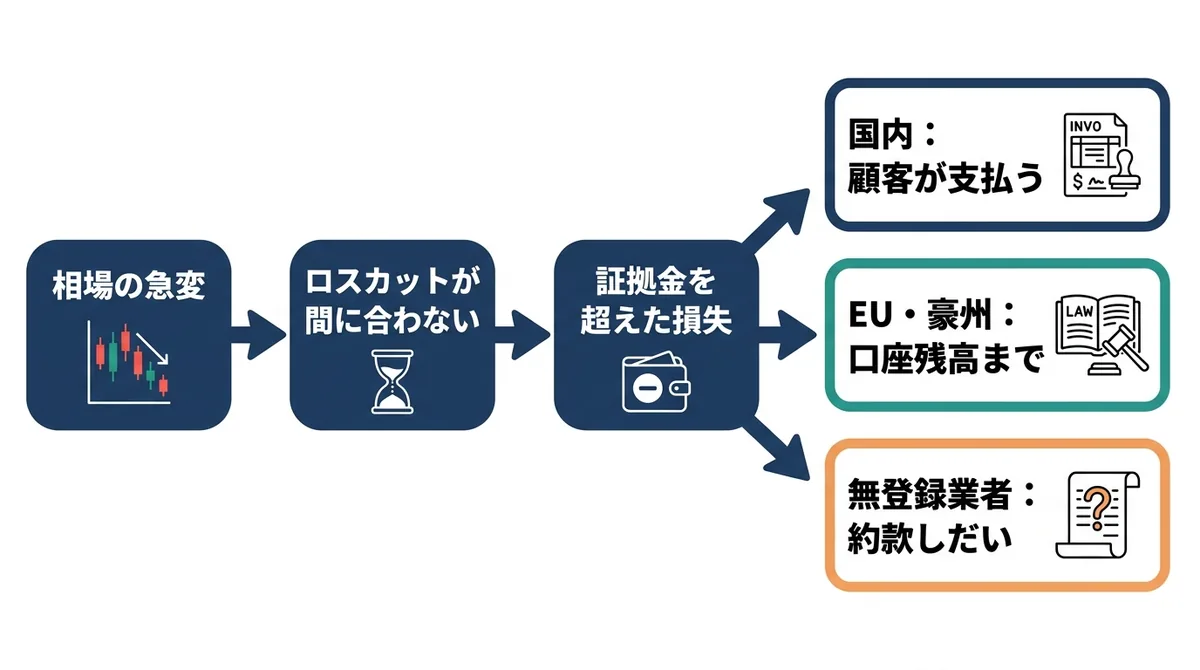
国内のCFDでは、証拠金を超えた損失は顧客が負担します。日本で登録していない海外業者の「ゼロカット」は約款上のサービスで、日本の法令による保護ではありません。
国内CFDの追証とロスカットの仕組み
国内では、毎営業日の判定時刻に証拠金が維持に必要な額を下回ると、速やかに不足額を預ける(追証)か、建玉を減らす必要があります(金商業等府令第117条)。また、証券CFDは日本証券業協会の規則で業者にロスカットの管理(判定の間隔は10分以内)が義務づけられ、FXは法令でロスカットが求められています。
それでも相場が急変すると、ロスカットが間に合わずに証拠金を超える損失が出ることがあります(日本証券業協会)。この不足金は顧客が支払います。
ゼロカットは法令の保護か、業者のサービスか
EUのほとんどの加盟国と豪州では、個人向けCFDに口座単位のマイナス残高保護と、証拠金が必要額の50%を下回った時点での強制決済が義務づけられています。一方、日本で登録していない海外業者の「ゼロカット」は、業者が約款で定めるサービスです。ASICは、豪州でも規制前から一部の業者がマイナス残高を免除していた可能性があるとし、その背景に、少額の債権や海外の顧客への債権は回収が難しいことを挙げています(ASIC CP 348)。
国内の業者にゼロカットがないのは、金融商品取引法第39条の損失補塡の禁止に当たるおそれがあるため、と説明されることが多くあります。ただし、金融庁がこの点について見解を示した資料は確認できませんでした(2026年10月時点)。
なお、ゼロカットがあっても、預けた証拠金は全額を失うことがあります。単純計算で、証拠金いっぱいに200倍の建玉を持った場合、価格が0.5%逆に動くだけで、証拠金と同じ額の損失になります(10倍なら10%)。
資金の保全:国内の信託義務と海外の補償制度の違い
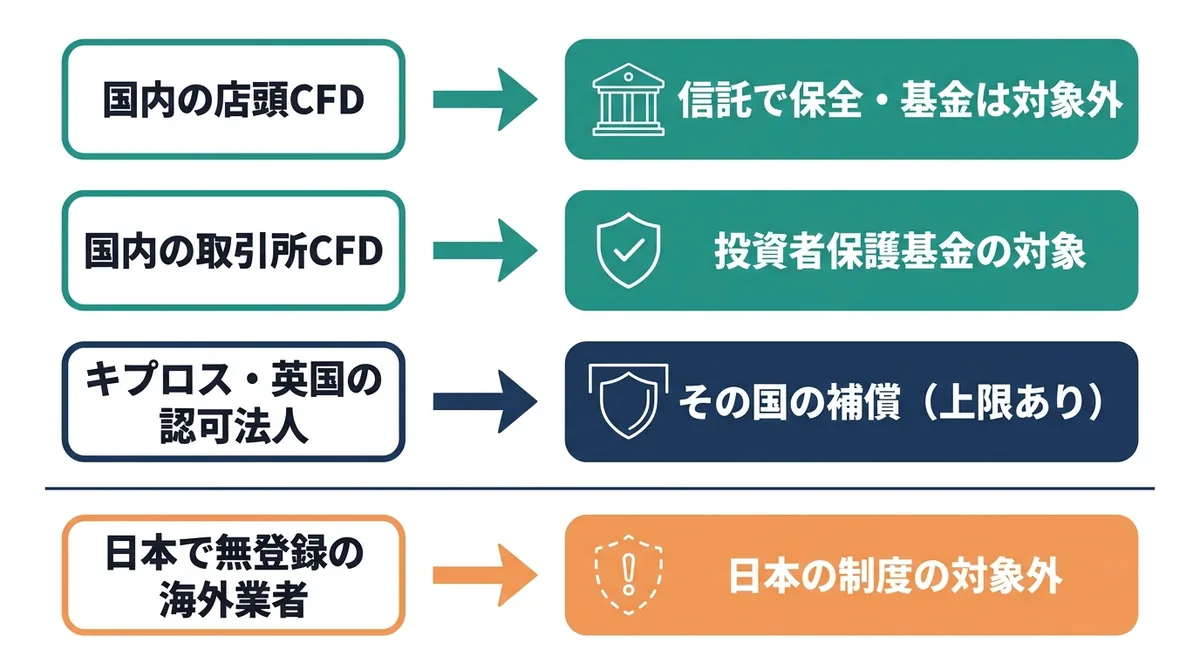
国内の店頭CFDは、顧客の資金を信託などで自社の財産と分けて管理することが法令で義務づけられています。海外の補償制度は、その国で認可された法人の顧客だけが対象です。
国内の店頭CFDは信託による区分管理が義務
株価指数CFDなどの証券CFDでは、業者が廃業したときに顧客へ返す額に相当する金銭を、国内で信託する義務があります(金融商品取引法第43条の2第2項)。FXの証拠金は金銭信託に限られ、商品CFDも業者の財産と分けた信託などで保全されます。
ただし、日本投資者保護基金は店頭CFDを補償しません。取引所CFD「くりっく株365」の証拠金は対象ですが、補償されるのは業者が分別管理に違反して返せなかった資産で、相場の値下がりによる損失は対象外です(日本投資者保護基金 Q&A)。
海外の補償制度はその国で認可された法人の顧客だけ
- キプロスの投資者補償基金: 対象債権の90%と2万ユーロのうち低いほうまで(2026年10月時点)。基金に加盟する投資会社の顧客だけが対象(CySEC)
- 英国の金融サービス補償制度(FSCS): 対象者1人・1社あたり最大8万5,000ポンド(2019年4月1日以降に破綻した投資業者。2026年10月時点)。FCAなどの認可を受けた業者の、規制対象のサービスが条件(FSCS)
補償を受けられるのは、基金に加盟する会社や認可を受けた会社の顧客です。同じグループ名の業者でも、口座の契約先がその会社かどうかを確かめる必要があります。
セーシェルの金融当局は、自国の免許は国内の業務だけが対象で、資金の回収などの救済は当局の権限外だと述べています(セーシェル金融サービス庁, 2021年1月)。無登録の業者がうたう「分別管理」「信託保全」も業者自身の説明で、日本の当局は投資者保護の態勢を確認できません(金融庁)。
税金:申告分離課税20.315%と総合課税を計算例で比べる
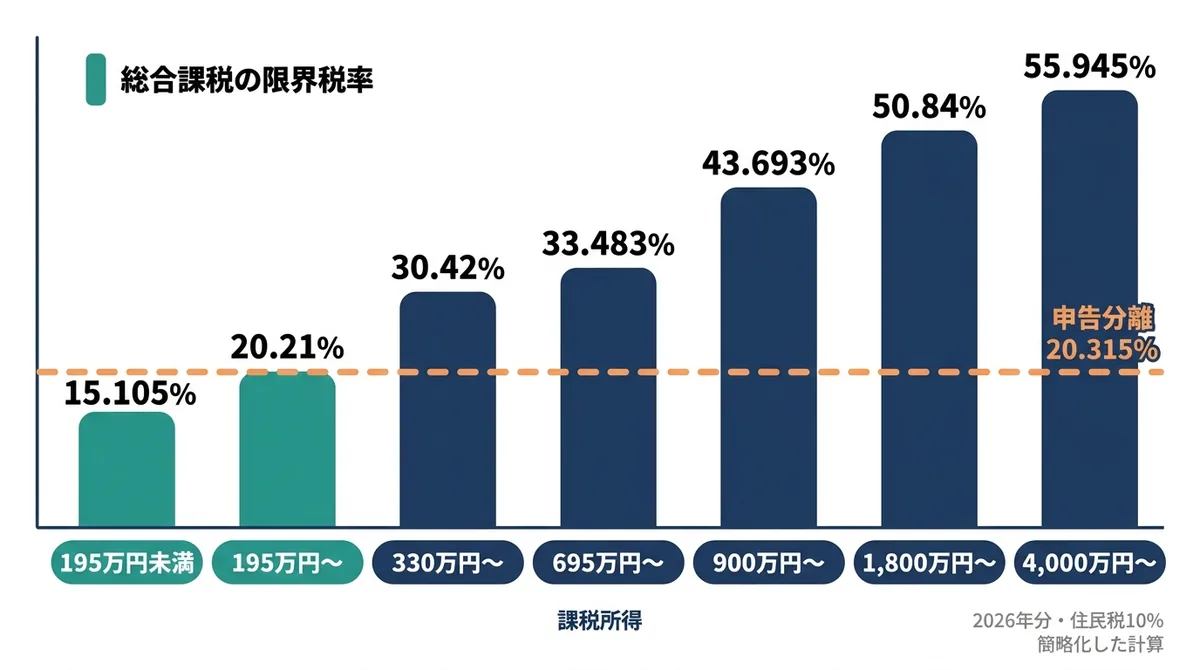
国内の登録業者とのCFDは申告分離課税で20.315%(2026年分)、登録のない業者との取引は一般に総合課税です。税率だけでなく、損失が出たときの扱いも違います。
国内の登録業者とのCFDは申告分離課税
第一種金融商品取引業者などの登録業者を相手方とするCFDの利益は「先物取引に係る雑所得等」となり、所得税15%、復興特別所得税(所得税の2.1%)、住民税5%の計20.315%の申告分離課税です(国税庁 No.1522)。損失はFX・先物などと損益通算でき、通算しきれない損失は、毎年確定申告をするなどの要件を満たせば、翌年以後3年間繰り越せます(国税庁 No.1523)。
暗号資産を原資産とするCFDなどは、この対象から除かれます。なお、2027年分からは、復興特別所得税が1.1%になり、防衛特別所得税1%が加わります。
登録のない業者との取引は総合課税
国税庁は、第一種金融商品取引業者などを相手方としない店頭取引の差益は、一般的には雑所得として総合課税の対象になると説明しています(国税庁 No.1521。FXの解説ですが、相手方で区分する点はCFDも同じです)。利益は給与などと合算され、超過累進税率で課税されます。
この損益は、申告分離課税の「先物取引に係る雑所得等」とは通算できず、雑所得の損失は給与などほかの所得とも通算できません(国税庁 No.2250)。国内の登録業者との取引で使える3年間の繰越控除(No.1523)は「先物取引に係る雑所得等」の損失が対象なので、この損失には使えません。
利益100万円の計算例(2026年分)
次の前提で比べます。実際の税額は控除などで変わるため、目安として見てください。
- 2026年分の税率で計算する(所得税は国税庁 No.2260の速算表、復興特別所得税は所得税の2.1%、住民税は標準税率で総合課税10%・申告分離課税5%)
- 会社員で、CFD以外の課税所得は500万円(給与所得控除と各種の所得控除を引いた後)。CFDの年間の利益は100万円で、経費はない
- 所得控除・税額控除の増減、住民税の調整控除、自治体の超過課税は考えない簡略化した計算とする
国内の登録業者との取引なら、100万円×20.315%で20万3,150円です(所得税15万円、復興特別所得税3,150円、住民税5万円)。
日本で登録していない海外業者との取引なら、課税所得が500万円から600万円に増えます。どちらも所得税率20%の帯(330万〜694万9,000円)なので、増える税金は所得税20万円、復興特別所得税4,200円、住民税10万円の計30万4,200円で、差は10万1,050円です。
総合課税の限界税率(利益が増えたときに、その増えた分にかかる税率。所得税率×1.021+住民税10%)は、課税所得の帯で次のように変わります。申告分離課税は、どの帯でも20.315%です。
| 課税所得 | 所得税率 | 総合課税の限界税率 |
|---|---|---|
| 1,000円〜194万9,000円 | 5% | 15.105% |
| 195万〜329万9,000円 | 10% | 20.21% |
| 330万〜694万9,000円 | 20% | 30.42% |
| 695万〜899万9,000円 | 23% | 33.483% |
| 900万〜1,799万9,000円 | 33% | 43.693% |
| 1,800万〜3,999万9,000円 | 40% | 50.84% |
| 4,000万円以上 | 45% | 55.945% |
課税所得が330万円未満の帯に収まるなら、利益にかかる率は総合課税のほうが低くなる計算です(195万〜330万円未満の帯では差はわずかです)。それでも、利益で上の帯に上がることがあるうえ、損失が出たときに国内のFX・CFDやほかの所得と通算できず、3年間の繰越控除も使えないため、国内のほうが有利になりやすいといえます。
確定申告が必要になる目安
給与を1か所から受け、全額が源泉徴収の対象になる会社員でも、給与所得と退職所得以外の所得の合計が年20万円を超えると、所得税の確定申告が必要です(国税庁 No.1900)。この20万円は所得税の基準なので、住民税の申告が別に必要かどうかは、お住まいの自治体の案内で確認してください。
金融庁への登録:海外ライセンスでは足りない理由と確かめ方
日本の居住者を相手に金融商品取引を業として行うには、金融庁の登録が必要です。海外のライセンスは、その代わりになりません。
海外のライセンスがあっても日本では無登録
金融商品取引法第29条は、金融商品取引業を登録制にしています。金融庁は「たとえ海外で金融商品取引のライセンスを持つ業者であっても、日本で登録を受けずに日本に居住する者に対して金融商品取引を業として行うことは禁止されています」と明記しています(金融庁)。
株価指数CFDなどの有価証券関連業では、外国の業者のホームページ広告も、日本の投資家との取引を防ぐ措置がなければ、原則として「勧誘」にあたるとされます(金融庁の監督指針)。セーシェルの金融当局も、自国の免許は国内の業務だけが対象で、居住する国の当局の免許を受けた業者かを確かめる責任は利用者にあるとしています。
無登録業者で起きているトラブル
- 出金を拒否される、法外な出金手数料を請求される、急に連絡が取れなくなる(金融庁)
- 出金の前に「税金」の名目で高額の支払いを求められる(国民生活センター)
- SNSで「海外当局に登録のある業者」を勧められ、利益が出ても出金できなくなった(証券取引等監視委員会事務局)
金融庁の金融サービス利用者相談室に2026年4〜6月に寄せられた投資商品等の相談5,603件のうち、登録詐称・無登録業者に関するものは279件でした(金融庁, 2026年9月11日公表)。海外の業者に損害賠償を求めるには海外の裁判所に訴える必要があり、被害の回復は難しいとされています(金融庁)。紛争解決機関のFINMACも、加入団体の会員でない業者は扱いません(FINMAC)。
無登録で金融商品取引業を行う業者への罰則は、2026年8月12日から「10年以下の拘禁刑・1,000万円以下の罰金(または併科)」に引き上げられました(金融庁, 2026年7月29日、法律案の説明資料)。「海外業者を使うのは違法か」と聞かれることがありますが、金融庁の資料で禁止・違法とされているのは、日本で登録せずに営業する業者や、登録せずに取引を媒介(仲介)する者の側です(証券取引等監視委員会事務局)。利用する側は、日本の法令による保護や紛争解決の仕組みの外で取引することになります。
ボーナスやキャッシュバックの勧誘に注意
金融庁は、SNSで無登録の海外FX業者を紹介し、キャッシュバックなどの特典を強調する事例に注意を呼びかけています(金融庁)。EUや豪州も、個人向けCFDの勧誘のための特典を制限・禁止しています。国内では金商業等府令第117条第1項第3号が顧客への「特別の利益」の提供を禁じており、入金ボーナスなどはこれに当たるおそれがある、と説明されることが多くあります。ただし、入金ボーナスなどが該当するかについて、金融庁が個別に見解を示した資料は確認できませんでした(2026年10月時点)。
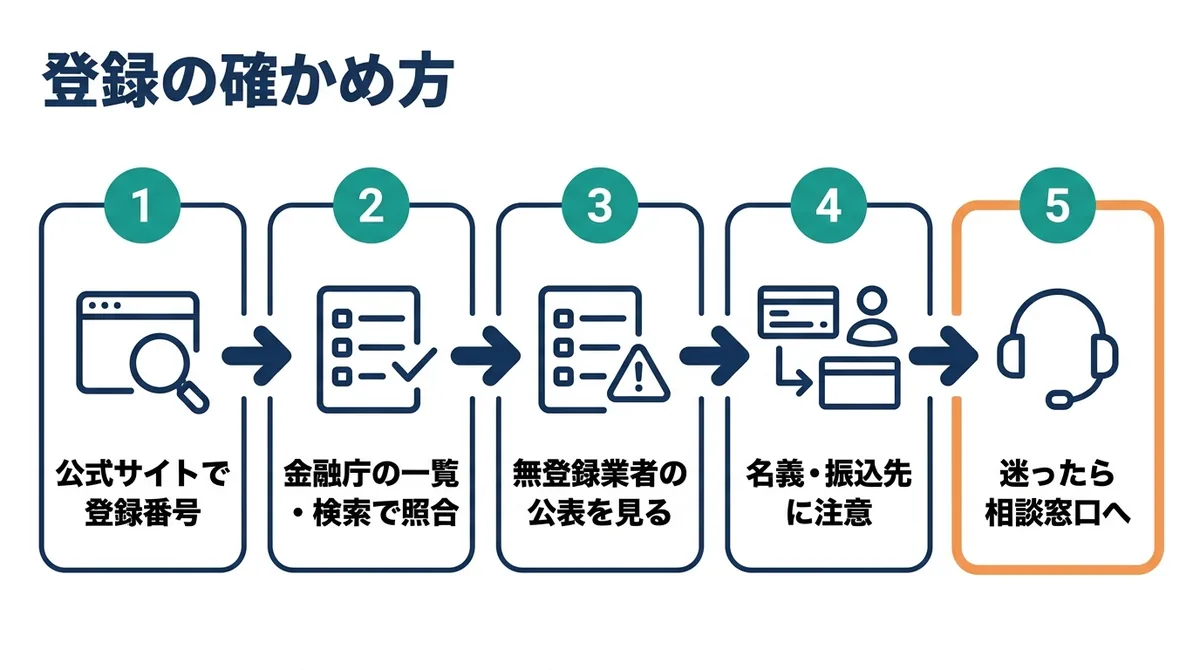
登録状況を確かめる5つの手順
- 業者の公式サイトで、商号と登録番号を探します。登録業者は、広告に登録番号を表示する義務があります(金融商品取引法第37条)。
- 金融庁の「免許・許可・登録等を受けている業者一覧」(金融商品取引業者は2026年8月31日現在版)か「金融事業者検索」で、商号と登録番号を照合します。商品CFDは、農林水産省・経済産業省の「商品先物取引業者の一覧」(農林水産省のページでは2026年10月2日更新)も見ます。
- 金融庁の「無登録で金融商品取引業を行う者の名称等について」(2026年9月25日更新)を確認します。載っていなくても安全とは限りません。
- 登録業者の名称をかたる業者や、個人名義の口座への振込を求める業者に注意します。
- 迷ったときや困ったときは、金融サービス利用者相談室(0570-050-588、平日10〜17時)、証券取引等監視委員会の情報提供窓口(0570-00-3581)、消費者ホットライン(188)に相談します。
海外FXにも同じ構図があります。詳しくは「海外FXと国内FXの違い」をご覧ください。
海外の株価指数や米国株は国内の登録業者でも取引できる
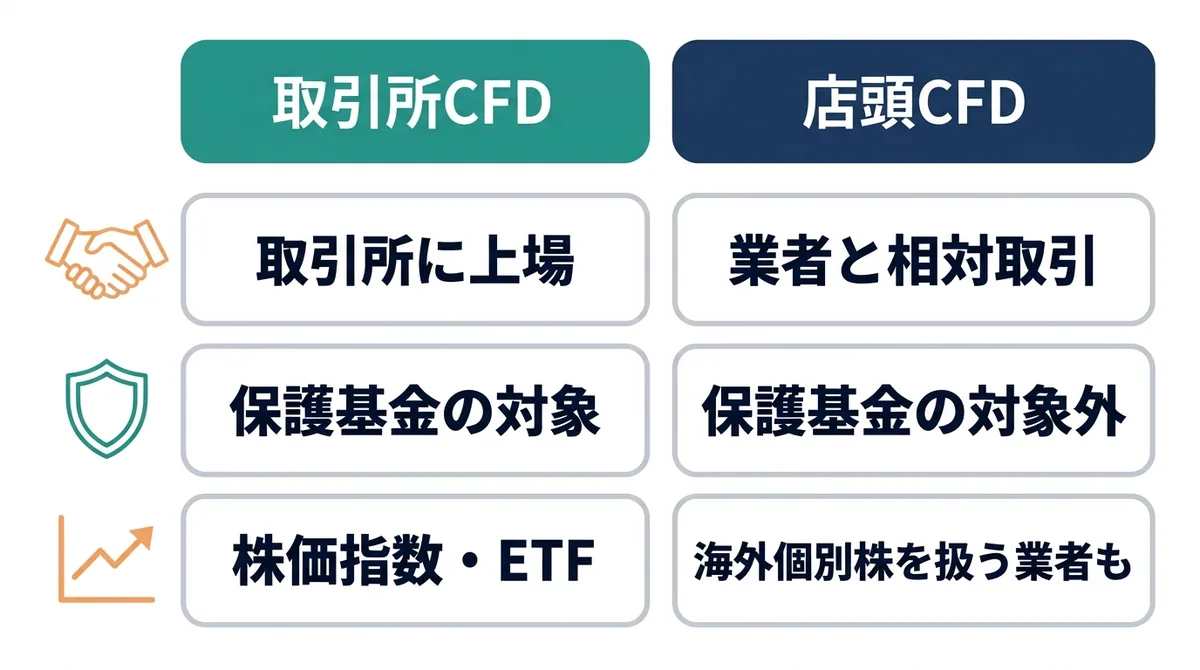
「海外の資産に投資したい」ことと「海外の業者を使う」ことは別の話です。国内の登録業者でも、海外の株価指数や商品、米国株などのCFDを取引できます。
取引所CFDと店頭CFDの違い
国内のCFDは、取引所に上場する取引所CFDと、顧客と業者の相対取引である店頭CFDに分かれます(日本証券業協会)。
取引所CFDの「くりっく株365」では、2026年10月時点で、日経225、NYダウ、NASDAQ-100、ラッセル2000、DAX、FTSE100と、金・銀・プラチナ・原油(WTI)のETFを取引できます。証拠金は投資者保護基金の対象で、最長約15か月で決済される仕組みです。
店頭CFDでは、海外の個別株を含めて1万を超える銘柄を扱う国内の登録業者もあります(2026年10月時点)。証拠金は投資者保護基金の対象外で、業者には信託による区分管理が義務づけられています。
国内の業者を比べるときの軸
- 金融庁の登録と、加入している協会
- 取り扱う銘柄(海外の株価指数、米国株、商品など)
- 取引所CFDか、店頭CFDか
- コスト(スプレッド、手数料、金利・配当の調整額、為替の交換コスト)
- 必要証拠金率とロスカットの水準
- 資金の保全の方法と、投資者保護基金の対象かどうか
- 取引時間
業者選びの一般的な項目は「CFD業者を比べるときの基本項目」で解説しています。
まとめ:まず登録を確かめてから比べる
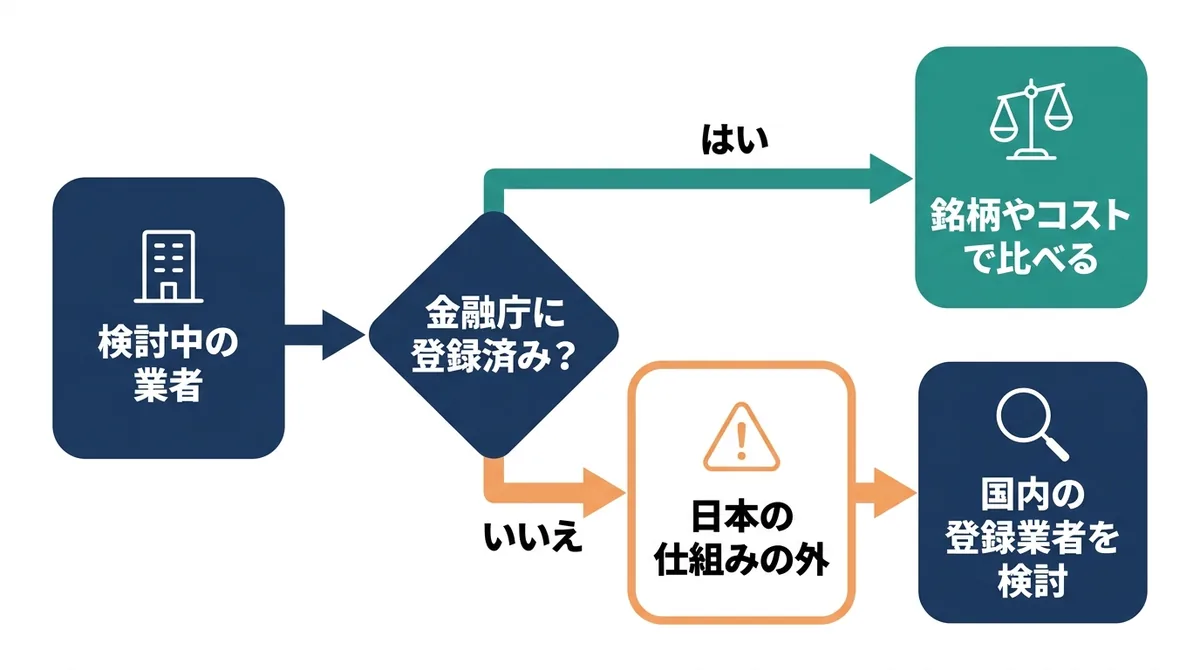
国内の登録業者と、日本で登録していない海外業者の違いは、レバレッジの上限、証拠金を超えた損失の扱い、資金の保全、税金、登録とトラブル時の救済の5つです。数百倍のレバレッジやボーナスは主要国の個人向けルールの外で提供されている条件で、それを選ぶと、資金の保全や税金、救済の面でも日本の仕組みの外に出ることになります。
まずは、検討中の業者が金融庁に登録されているかを確かめてください。そのうえで、海外の株価指数や米国株を取引したいといった目的を、国内の登録業者で満たせるかを比べてみてください。
CFDは利益が保証された商品ではなく、相場の急変時には証拠金を超える損失が出ることもあります。数値と制度は2026年10月時点のものです。税金は国税庁の最新の情報を確認し、迷うときは税理士などの専門家に相談してください。