FX証拠金維持率は、業者の用語解説などで「純資産(有効証拠金)÷ 必要証拠金 × 100」と案内されています。この数値が、業者の定めるロスカット水準を下回ると、保有中のポジションが強制的に決済されます。水準そのものは業者ごとに異なるため、「何%で起きるのか」は自分が使う業者の書面で確認する必要があります。
FXを始めたばかりの方や口座開設前の方は、「ロスカットは何%で起きるのか」「維持率が下がったらどうすればよいのか」「どのくらいのロットなら安全なのか」と迷いやすいところです。この記事では、維持率の計算式から出発し、数値例で必要証拠金と維持率を計算します。さらに、何pips動くとロスカットになるのかをロット別に逆算し、最後に自分のロットと入金額、警戒ラインを決める手順までまとめます。
あらかじめ断っておくと、ロスカットは損失を完全に防ぐ仕組みではありません。この記事は国内の登録業者の一般論で、特定の取引を勧めるものではなく、数値は2026年10月時点の例です。
FXそのものの基本から確認したい方は、先にFXとは?海外FXを始める前の基本と注意点も読んでおくと、全体像がつかみやすくなります。
FX証拠金維持率とは?計算式とロスカットの関係
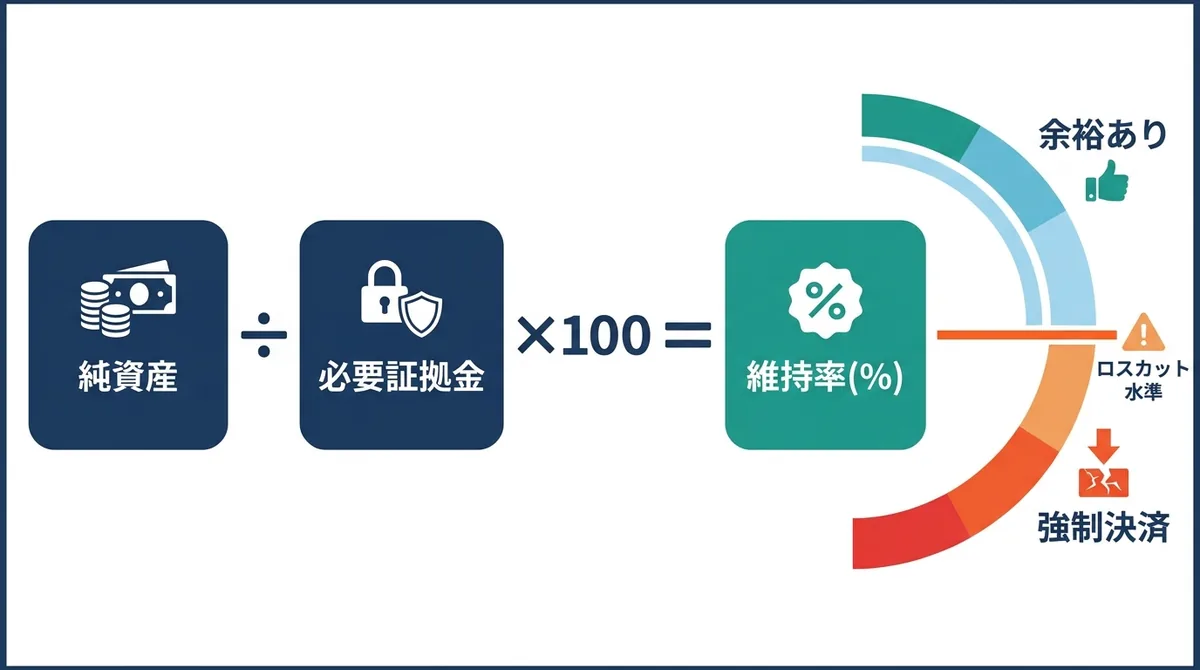
証拠金維持率(%)は、有効証拠金を必要証拠金で割って100をかけた数値です。数値が小さいほど口座に余裕がなく、業者が定めるロスカット水準を下回ると、ポジションが強制的に決済されます。
なお、この式は業者の公式の用語解説などで案内されている計算式です。金融庁や金融先物取引業協会(FFAJ)のページで確認できた範囲では式そのものは明示されていないため、公的な定義というより、業者が案内している計算方法と捉えてください。
証拠金維持率の計算式(有効証拠金と必要証拠金)
計算に使う2つの数値は、次のように求めます。
- 有効証拠金(純資産):口座残高 + 評価損益(含み損益)
- 必要証拠金:為替レート × 取引数量 × 証拠金率
証拠金維持率(%)= 有効証拠金 ÷ 必要証拠金 × 100
含み損が増えると有効証拠金が減り、維持率は下がります。含み益が出れば有効証拠金が増え、維持率は上がります。ポジションを増やすと必要証拠金が増えるため、同じ口座残高でも維持率は下がります。
必要証拠金に使う証拠金率について、個人が店頭FXを行う場合は、取引金額の4%以上の証拠金が必要です。レバレッジに換算すると25倍以下にあたり、この内容は金融庁の「いわゆる外国為替証拠金取引について」で案内されています(2026年10月に閲覧して確認。ページの表示は令和2年2月21日更新です)。
個人向けの証拠金規制は2010年8月に施行され、施行から1年間は2%でしたが、2011年8月からは4%以上になっています(FFAJ「個人顧客を相手方とするFX取引に係る証拠金規制」)。
法人は個人とは別の算定方法が使われるため、この記事では個人を前提に説明します。
ロスカットは維持率が一定水準を下回ると起きる
ロスカットとは、損失が一定の水準に達したときに自動的に取引を終了させ、証拠金以上の損失が出るのを防ごうとする仕組みです。個人向けのFX取引では、業者にロスカット・ルールの整備と遵守が義務づけられており、2010年2月から全業者に適用されています(FFAJ「ロスカット・ルールの整備・遵守の義務付け」)。
多くの業者はこの「一定の水準」を証拠金維持率で定めています。ただし、何%にするかは業者ごとに異なります。この点は後の節で詳しく説明します。
必要証拠金と維持率の計算例|1万通貨なら何%になるか
ここからは数値例で計算します。以下の数値はすべて、この記事のための仮定です。実際の取引では、レート、証拠金率、口座残高が異なるため、結果も変わります。
仮に、次の条件でUSD/JPY(米ドル/円)を買うとします。
- 口座残高:10万円
- USD/JPYのレート:150円
- 証拠金率:4%(レバレッジ25倍相当)
- 評価損益:ゼロ(建てた直後)
必要証拠金を求める
1万通貨(1万ドル)を買う場合、必要証拠金は次のとおりです。
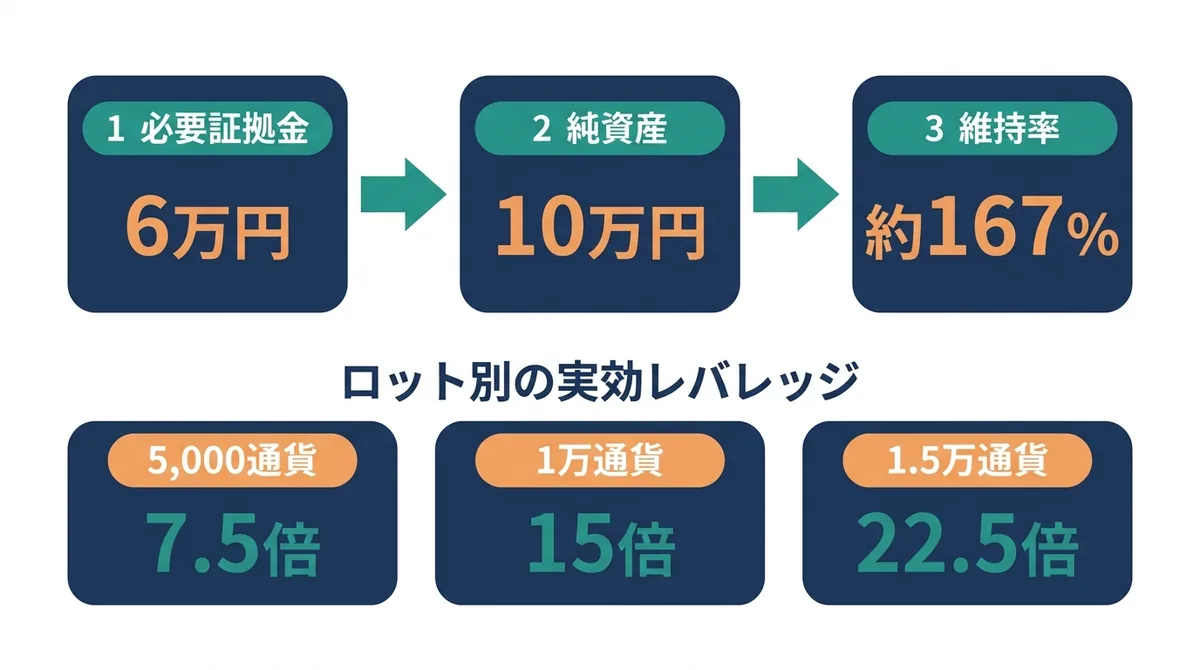
必要証拠金 = 150円 × 10,000通貨 × 4% = 60,000円
同じ条件で1,000通貨なら、必要証拠金は6,000円です。このようにロットを増やすほど、必要証拠金はそのまま増えていきます。
維持率と実効レバレッジを求める
評価損益がゼロなら、有効証拠金は口座残高と同じ10万円です。1万通貨を買った場合の維持率は次のとおりです。
維持率 = 100,000円 ÷ 60,000円 × 100 ≒ 167%
もう1つ、自分の口座に対する倍率を示す実効レバレッジも確認しておきます。この記事では、実効レバレッジを「取引金額 ÷ 純資産」と定義します。この例では、取引金額が150円 × 10,000通貨 = 150万円なので、150万円 ÷ 10万円 = 15倍です。
法定の上限である25倍とは別のもので、自分が入金した金額に対して実際にどれだけの倍率で取引しているかを表します。上限いっぱいまで使う必要はありません。ロットごとの違いは次の表のとおりです。
| ロット | 必要証拠金 | 維持率(評価損益ゼロ) | 実効レバレッジ |
|---|---|---|---|
| 5,000通貨 | 30,000円 | 約333% | 7.5倍 |
| 1万通貨 | 60,000円 | 約167% | 15倍 |
| 1.5万通貨 | 90,000円 | 約111% | 22.5倍 |
残高10万円で2万通貨を建てようとすると、必要証拠金は12万円になり、残高を超えます。この場合、証拠金不足で新規に建てることができません。
何pips動くとロスカットか|ロット別に逆算する
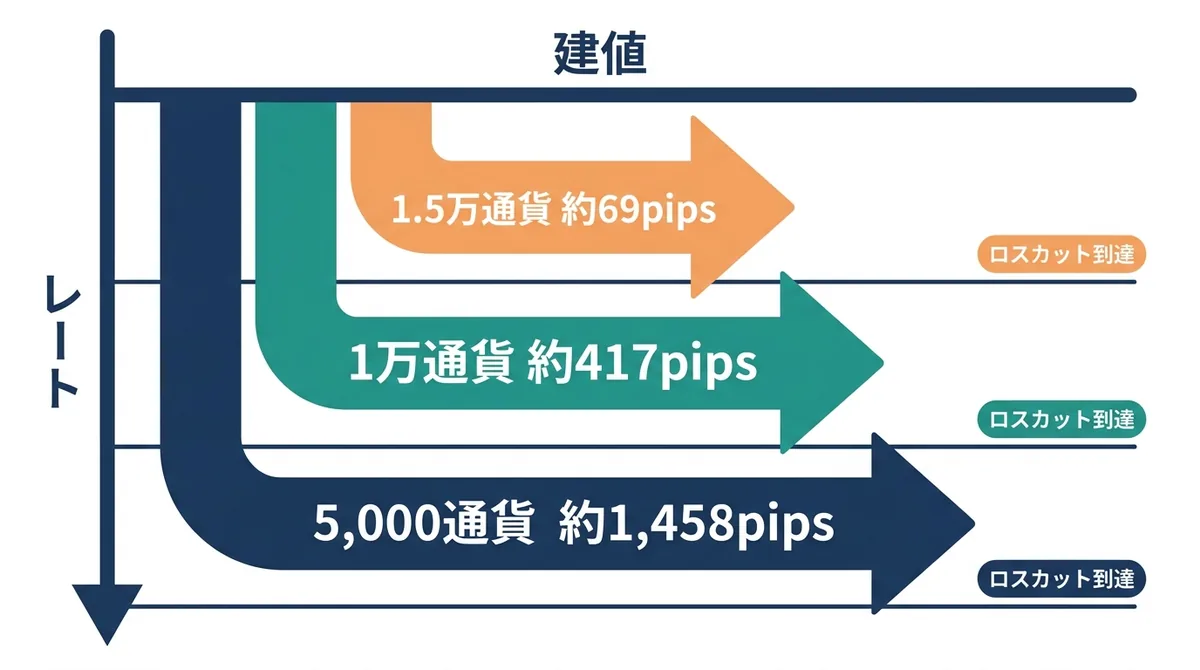
「どのくらいのロットなら安全か」を考えるには、ロスカットまでにレートが何pips動けるかを知るのが近道です。この節の計算も、すべて記事用の仮定に基づく概算です。
ロスカットまでの値幅を逆算する式
前の節と同じ条件(残高10万円、建値150円、証拠金率4%)で、買いポジションを持つとします。ロスカット水準は、仮に維持率100%と置きます。実際の水準は業者ごとに異なるため、これが標準というわけではありません。
維持率が100%になるのは、有効証拠金と必要証拠金が等しくなるときです。レートが下がると、含み損で有効証拠金が減る一方、必要証拠金もレートに連動して小さくなります。ロスカットに到達するレートをPとすると、次の式が成り立ちます。
残高 + (P − 建値) × 数量 = P × 数量 × 証拠金率
これをPについて解くと、ロット別の到達レートが求められます。円ペアの場合、1円 = 100pipsです。
ロット別の比較(5,000 / 1万 / 1.5万通貨)
計算結果は次の表のとおりです。
| ロット | 実効レバレッジ | 維持率100%に到達するレート | 到達までの下落幅 |
|---|---|---|---|
| 5,000通貨 | 7.5倍 | 約135.42円 | 約14.58円(約1,458pips) |
| 1万通貨 | 15倍 | 約145.83円 | 約4.17円(約417pips) |
| 1.5万通貨 | 22.5倍 | 約149.31円 | 約0.69円(約69pips) |
1万通貨を例に検算します。レートが145.83円まで下がると、含み損は約4.17円 × 1万通貨 = 約41,700円です。有効証拠金は10万円 − 約41,700円で約58,300円になります。一方、必要証拠金は145.83円 × 1万通貨 × 4% ≒ 58,300円です。両者が一致するので、維持率は約100%になります。
この表から分かるのは、ロットを2倍にすると、ロスカットまでの値幅は半分以下になるということです。5,000通貨から1万通貨に増やすと、余裕は約1,458pipsから約417pipsへと大きく減っています。ロットを小さく保つことは、余裕を生む基本的な方法の1つです。入金額を増やしても余裕は広がりますが、その分、損失の額も大きくなりえます。
ここで挙げた数値は単純化した例で、スプレッド、スワップポイント、取引手数料は考慮していません。実際のレートは急に飛ぶことがあり、想定した水準ぴったりで決済されるとも限りません。この点は後の節で扱います。なお、売りポジションの場合は、レートが上がると含み損が出るため向きが逆になり、必要証拠金の増え方も違うので、到達までの値幅も買いとは少し異なります(この例の1万通貨なら約153.85円、上昇幅は約385pipsです)。
ロスカット水準は何%?業者ごとに異なる理由と確認方法
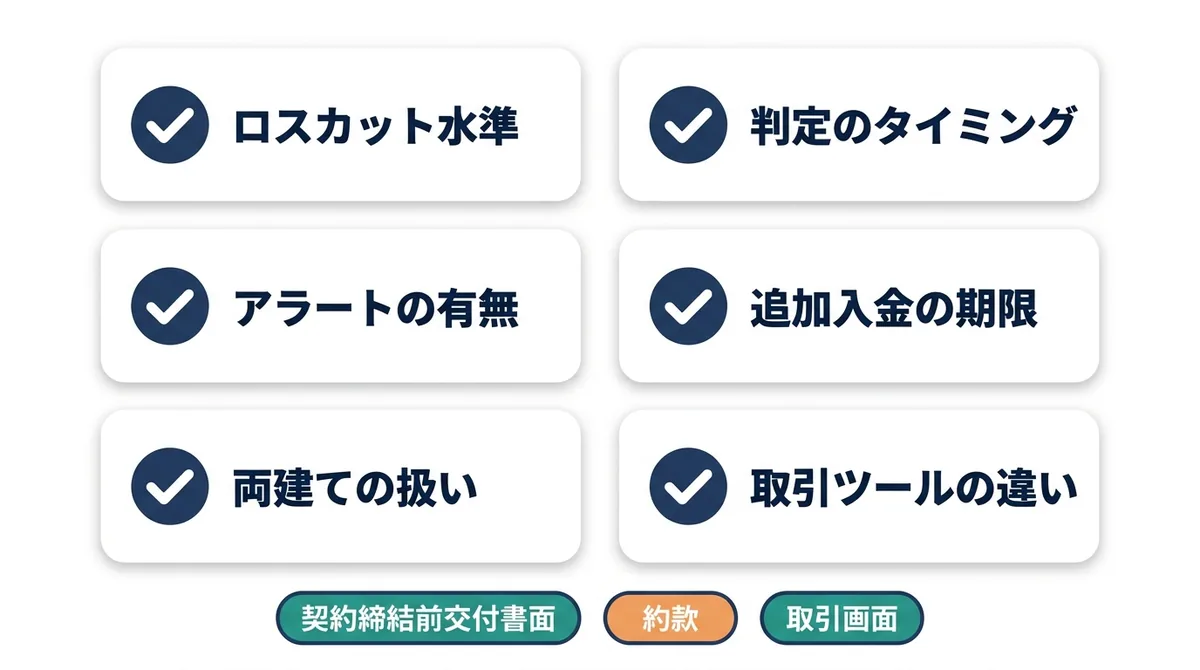
ロスカット水準を何%にするかは、法令で一律に決まっているわけではありません。業者が、価格変動リスクや流動性リスクなどを勘案して定め、社内規程と契約に明記します(FFAJ「ロスカット・ルールの整備・遵守の義務付け」)。
そのため、この記事では「国内は何%」といった標準値は示しません。同じ業者でも、取引システムやコースによって基準が異なる場合があります。必ず自分が使う口座の書面や画面で確認してください。
ロスカット水準は法令で一律ではない
業者が守るべき最低限のルールとして、次の内容が示されています。
- 取引時間中にポジションの状況を把握し、水準に抵触したら例外なく実行する
- 契約締結前交付書面で、ロスカットの内容とリスクを説明する
また、ロスカット水準と実際に約定する水準は、必ずしも一致しません。この点は次の節で詳しく説明します。
口座開設前に書面で確認する6項目
口座開設前には、契約締結前交付書面、約款、取引画面で、次の6項目を確認しましょう。
- ロスカット水準:維持率の何%で執行されるか
- 判定の頻度とタイミング:常時判定か、一定間隔の判定か
- アラート(事前警告):通知の有無と、通知される水準
- 追加入金の締切:いつまでに入金が必要か
- 両建てや法人口座での扱い:個人の通常口座と取扱いが違わないか
- 取引システムごとの違い:使うシステムやコースで水準が変わらないか
ここで確認した水準は、前の節の逆算に当てはめて使えます。「維持率100%」の部分を自分の口座の数値に置き換えれば、到達レートを自分で計算できます。
ロスカットは損失を完全には防がない|追証・不足金・信託保全の注意
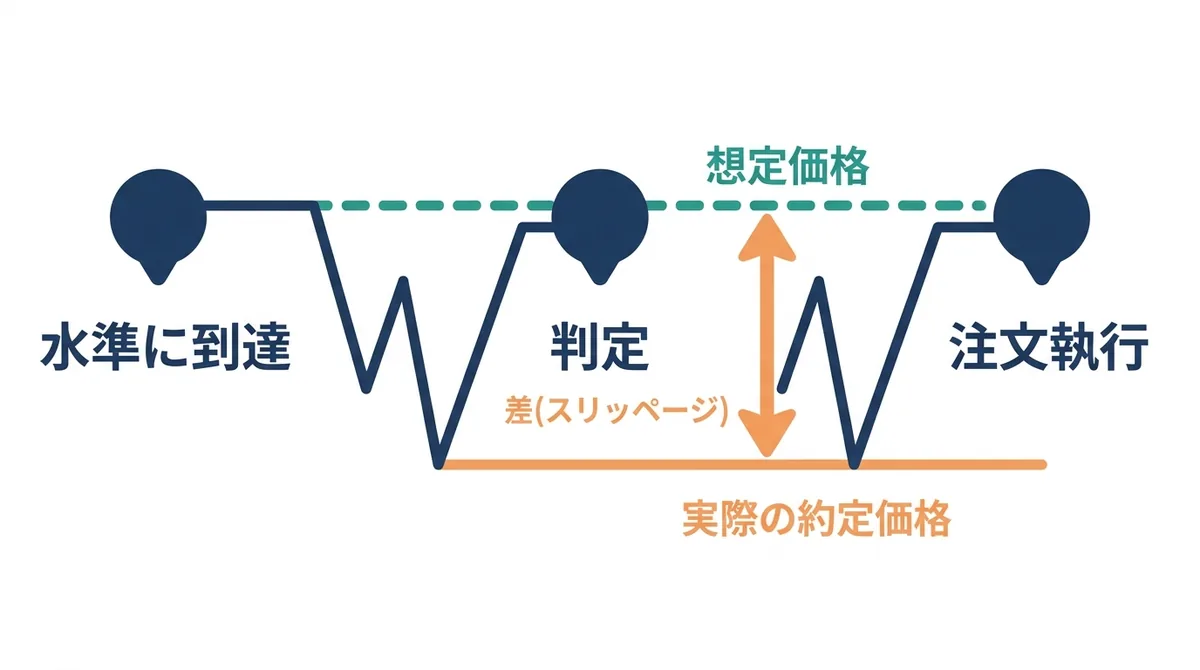
ロスカットがあっても、証拠金を上回る損失が出ることがあります。金融庁も「相場が急激に変動したときは、ロスカットルールが適用されても、証拠金の額を上回る損失が生じることがあります」と案内しています。FFAJも、為替レートの急激な変動やスプレッドの拡大などで、証拠金以上の損失が発生する場合があると説明しています(ロスカット取引について)。
ロスカットが間に合わない3つの場面
ロスカットが想定どおりに働かない場面には、主に次の3つがあります。
- 判定と執行にタイムラグがある:水準に到達してから実際に注文が執行されるまでの間にもレートは動くため、想定より損失が大きくなる場合があります。
- 窓開けや急変動、流動性の低下:取引が薄くなる年末年始などには、レートが大きく飛ぶことがあります。
- システム障害:障害時に、実勢から離れた価格で約定する可能性があると、FFAJは注意を促しています(FX取引に係る主なリスク)。
実際に、ロスカットの損失が預けた証拠金を上回り、未収金が発生した例は、FFAJが「ロスカット等未収金」の発生状況として公表しています(掲載ページの最新は2021年3月の速報値です)。ロスカットは損失を抑えるための最後の安全装置であり、損失を証拠金の範囲内に必ず収める仕組みではありません。
追証・不足金の扱いは業者ごとに違う
追証(追加の入金を求められること。この記事での説明です)や、不足金(証拠金を上回った損失)の請求の扱いは、業者ごとに異なります。この記事では一般論として断定しません。
「国内FXなら証拠金以上の損失は請求されない」とは言えません。必ず、契約締結前交付書面と約款で、追加入金の条件や不足金の扱いを確認してください。
海外業者との違いについては、海外FXとは何か 国内FXとの違いと注意点で整理しています。金融庁に登録のない業者と取引した場合は、トラブル時の追及が極めて困難になると金融庁が注意を呼びかけています。
信託保全が守るもの、守らないもの
国内のFX業者は、2010年2月から、顧客が預けた証拠金等の管理を信託銀行等への金銭信託に一本化することが義務づけられています(FFAJ「FX取引の規制について」)。
これは、業者が破綻したときの預け金の保全に備える仕組みです。為替の変動による損失とは別のリスクへの備えで、ロスカット後の損失がなくなるわけではない点に注意してください。
維持率を管理する実践手順|ロット・入金額・警戒ラインの決め方
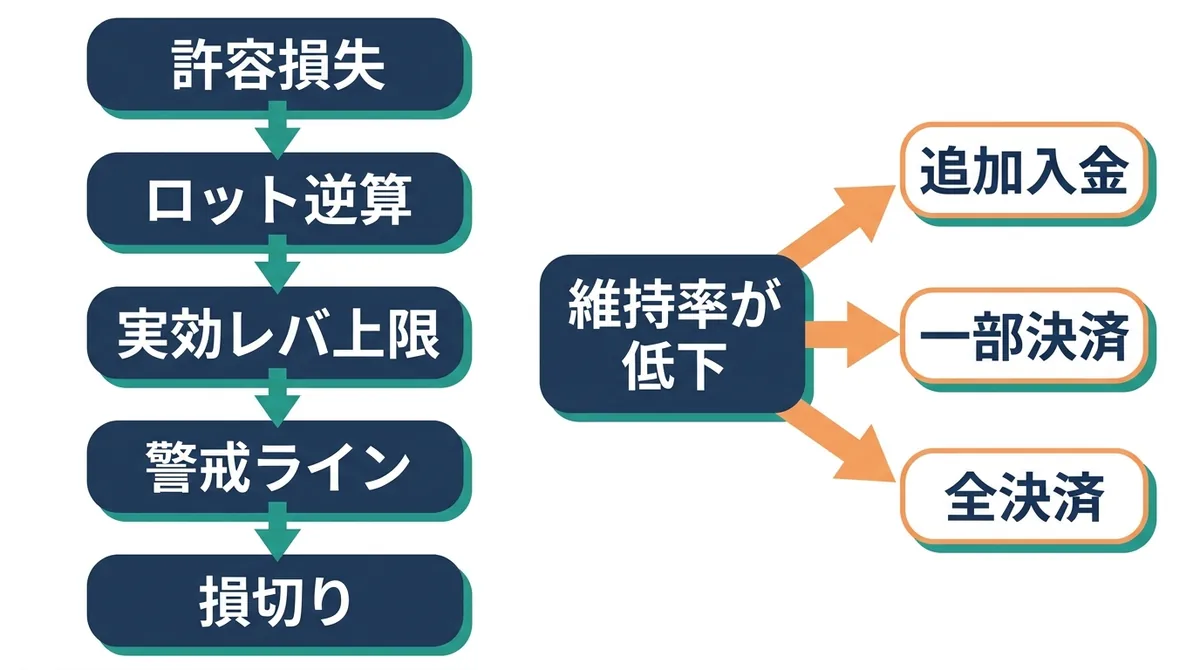
ここまでの計算を使って、自分のルールを決める手順を整理します。割合や数値は人によって違うため、記事では具体値を勧めません。自分の資金と許容できる損失から決めてください。
- 許容できる損失額を先に決める:口座残高の何%まで失ってもよいかを、取引の前に自分で決めます。
- 想定する値幅(pips)から、ロットを逆算する:前の節の式を使い、想定する値幅の中でロスカットに届かないロットを求めます。
- 実効レバレッジの上限を自分で決める:法定の上限25倍まで使い切る必要はありません。レバレッジ商品のリスクは、CFDとは?始める前に知るべき仕組みとリスクも参考になります。
- 警戒ラインを決める:維持率が何%になったらポジションを見直すかを、業者のロスカット水準より高く設定します。業者のアラート水準も合わせて確認します。
- 損切り(逆指値)を先に置く:ロスカットは最後の安全装置で、損切りの代わりにはなりません。
維持率が下がったときの3つの対処
維持率が警戒ラインに近づいたときの対処は、追加入金、一部決済、全決済の3つです。
- 追加入金:維持率は上がりますが、損失の先送りになりかねません。計画にない入金はしない、と決めておくのが安全です。
- 一部決済:ポジションを減らすと必要証拠金が減り、維持率が回復します。損失は確定しますが、被害の拡大を抑えやすくなります。
- 全決済:損失を確定してリスクを断ちます。次の取引の前に、ロットや損切りの計画を見直しましょう。
口座を使う前の確認(登録業者かどうか)
取引を始める前に、金融庁の登録を受けた業者かどうかを必ず確認してください。金融庁は、無登録で金融商品取引業を行う者の名称等として警告書を出した業者を掲載しています(2026年9月25日更新の表示)。ただし、掲載されていない業者でも無登録で営業している場合があり得ると、同ページに注記されています。掲載の有無だけで安全とは判断できません。
また、登録業者であっても、信用力は慎重に見極めるよう金融庁は注意を促しています。
この記事の数値は、すべて例です。実際の相場は、想定を超えて動くことがあります。
まとめ|維持率の計算とロスカット水準の確認ポイント
ここまでの要点は3つです。1つ目は、証拠金維持率が「純資産 ÷ 必要証拠金 × 100」で求められること。2つ目は、ロスカット水準は業者ごとに異なるため、契約締結前交付書面などで必ず確認すること。3つ目は、ロスカットが損失を完全には防がないため、ロットを小さく保ち、警戒ラインを先に決めておくことです。
追証や不足金の扱いも、業者ごとに異なります。こちらも各社の書面で確認してください。
本記事は一般的な情報提供であり、特定の取引を勧めるものではありません。最終的な判断は自己責任で行ってください。数値は2026年10月時点の例です。