FX の信託保全とは、FX 業者が顧客から預かった資金を自社の財産と分け、信託銀行などに信託して管理する仕組みのことです。業者が破綻したときに、顧客の資金が業者の債権者に取られてしまうのを防ぐための備えであり、相場で出た損失を補償する制度ではありません。
この記事では、信託保全の仕組み、守られるものと守られないもの、制度の弱点、国内の登録業者と無登録の海外業者の違い、そして口座開設前に自分で確認する手順の順に整理します。法令や制度の内容は 2026 年 10 月時点で確認できた一次情報にもとづいています。
FX そのものの基本から知りたい方は、先に FXとは?海外FXを始める前の基本と注意点 を読むと、全体像がつかみやすくなります。
FXの信託保全とは?結論は「業者破綻への備え」で、相場の損失は補償されない
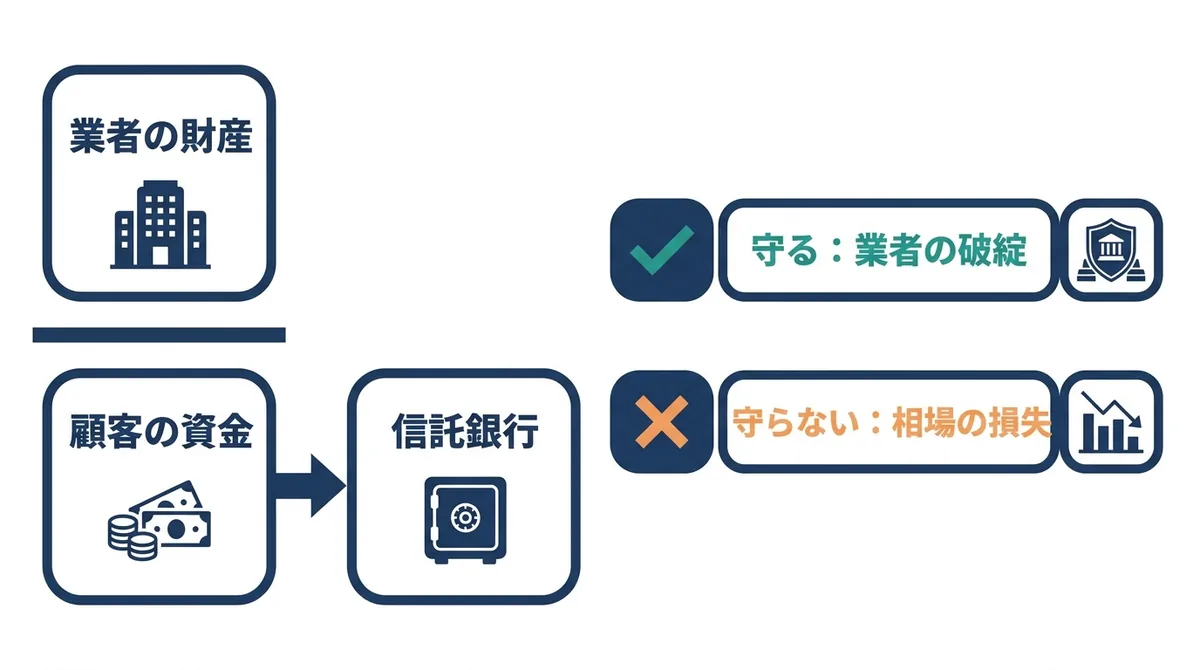
結論から言うと、信託保全は「業者が破綻したときに、預けた資金が戻りやすくなるための仕組み」です。国内で店頭 FX を扱う業者には、顧客から預かった資金を、信託会社や信託業務を営む金融機関への金銭信託によって、自社の財産と分けて管理することが法令で義務づけられています。
一方で、この仕組みは「FX で損をしても守ってくれる」ものではありません。為替レートの変動で出た損失は、信託保全の対象外です。また、制度は預けた資金の全額が戻ることまでは保証していません。守られるのは「業者の経営が行き詰まったときのリスク」であり、「自分の取引の結果」ではないという点を、最初に押さえておいてください。
3 行でわかる信託保全
要点は次の 3 つです。
- 業者が預かった顧客の資金は、業者の財産とは別に、信託銀行などで管理される。
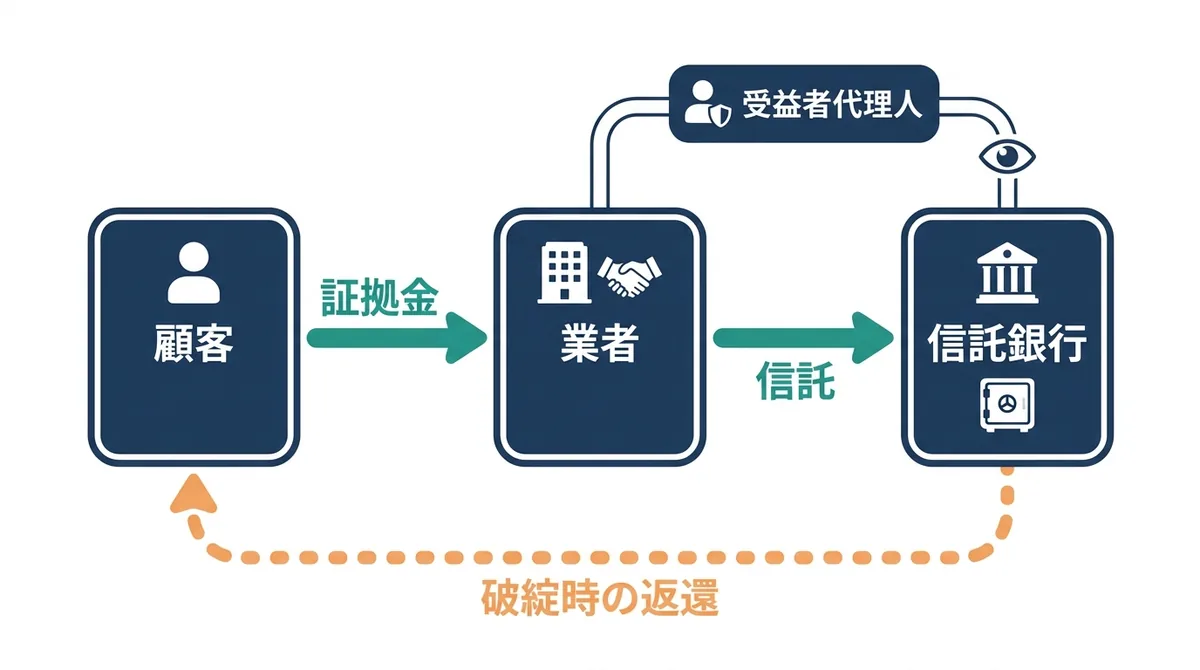
- 業者が破綻などした場合は、弁護士などの受益者代理人が手続を進め、顧客ごとの割合に応じて返還される。
- 相場の損失は補償されず、全額の返還も保証されない。
「分別管理」との関係
信託保全とよく並んで出てくる言葉に「分別管理」があります。分別管理は、顧客の資産を業者自身の財産と分けて管理するという考え方そのものを指します。法令上は「区分管理」と呼ばれることもあります。
店頭 FX の場合、その分けて管理する方法が、金融庁の2009年の府令改正で金銭信託に一本化されました。つまり現在の店頭 FX では、分別管理を実現する具体的な方法が信託であり、これを一般に「信託保全」と呼んでいる、と整理すると理解しやすくなります。
信託保全の仕組み:預けた資金が返ってくるまでの流れ
信託保全の根拠は、金融商品取引法 43 条の 3 と、金融商品取引業等に関する内閣府令(以下、府令)の 143 条・143 条の 2 にあります。法律は、デリバティブ取引などで顧客から預かった保証金を、内閣府令で定める方法で業者の固有財産と区分して管理するよう求めています。府令がその具体的な方法として、信託会社などへの金銭信託を定めています。
出典: 金融商品取引法(e-Gov 法令検索)、金融商品取引業等に関する内閣府令(e-Gov 法令検索)(いずれも 2026 年 10 月時点で取得した法令データ)
登場人物は 3 者(業者・信託銀行・顧客)と受益者代理人
信託保全には、次の登場人物がいます。
| 役割 | 誰か | 何をするか |
|---|---|---|
| 委託者 | FX 業者 | 顧客の資金をもとに、信託を設定する |
| 受託者 | 信託会社・信託業務を営む金融機関 | 信託された金銭を管理する |
| 受益者 | 顧客 | 信託の元本を受け取る権利を持つ |
| 受益者代理人 | 弁護士・公認会計士・税理士などを含む | 破綻時などに、顧客に代わって権限を行使する |
信託契約の要件として受益者代理人を選任することが求められ、少なくとも 1 人は弁護士や公認会計士、税理士などでなければなりません。業者の登録が取り消されたり、破産手続開始の申立てがあったり、廃業したりした場合は、原則として弁護士などの受益者代理人だけが権限を行使します。業者が自分の判断で信託財産を引き出したり、運用を指図したりすることはできなくなります。
また、元本補塡の契約がない信託では、信託されたお金の運用は国債など限られた方法に限られます。信託は、必要額を超える分の解約など限られた場合を除いて、業者が勝手に解約することもできません。
破綻したときの返還の流れ
業者が破綻などした場合の返還は、顧客ごとの割合で行われます。顧客が受益権を行使するとき、各顧客への支払額は、信託財産の元本を換価した額に、「必要額に対するその顧客の個別金額の割合」をかけて計算します。ただし、その顧客の個別金額が上限です。
ここでいう「必要額」とは、信託しておくべき金額として法令で算定方法が決められている額のことです。信託財産を換価した額が必要額を超えた場合、その超えた分は業者に帰属します。逆に言えば、信託財産が必要額に足りなければ、顧客に支払われる額もそれに応じて少なくなります。
なお、破綻したその日に預けた資金が戻るとは限らないため、返還までの流れは各社の説明資料で確認してください。
いつから義務になったか
しばしば「信託保全は 2010 年に義務化された」と説明されますが、これは正確ではありません。金融庁は 2009 年 4 月に、FX 取引の顧客資産の区分管理を金銭信託に一本化する府令の改正案を公表しました。改正府令は同年 7 月 3 日に公布され、8 月 1 日に施行されています。
すでに営業していた業者には 6 か月の経過措置があり、期限は 2010 年 1 月 31 日でした。したがって、すでに営業していた業者にも適用されたのは 2010 年 2 月 1 日からです。起点は 2009 年の改正で、2010 年は経過措置が終わった年だと覚えておくと混乱しません。この改正では、あわせてロスカット・ルールの整備と遵守も業者に義務づけられています。
出典: 金融庁「府令改正案等の公表について」(2009 年 4 月 28 日)、金融庁「意見募集の結果等」(2009 年 7 月 3 日)、金融先物取引業協会「区分管理方法の信託一本化」
取引所 FX の場合
ここまでは、業者と直接取引する「店頭 FX」の話です。金融商品取引所を通じて取引する「取引所 FX」では、証拠金の管理の方法が異なります。金融庁の説明では、取引所 FX の証拠金は業者を通じて金融商品取引所に直接預けられ、そこで管理されます。このページの更新日は 2020 年と古いため、詳細は商品の説明書で確認してください。
守られるものと守られないもの
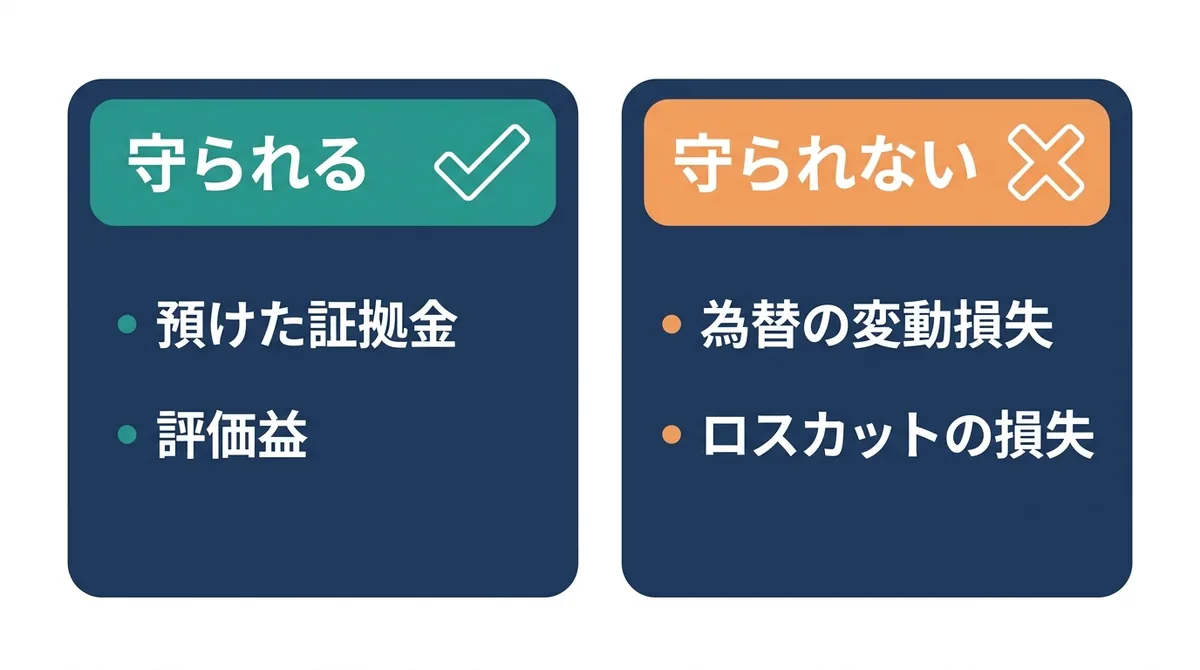
信託保全が何を対象にし、何を対象にしないのかを、先に表で整理します。
| 守られる(返還額の算定に含まれる) | 守られない・守られない可能性がある | |
|---|---|---|
| 預けた資金 | 業者に預けた証拠金 | 追加信託が間に合っていない分(不足が生じてから 2 営業日以内の追加信託までの間)は、守られない可能性がある |
| 損益 | 決済した場合に生じる評価益を含めて算定。評価損は控除できる | 為替変動による損失そのもの |
| 損失が確定する場面 | なし | ロスカットで確定した損失、相場急変時に証拠金を超えた損失 |
| 取引条件 | なし | 取引条件の誤解や、自分の判断ミスによる損失 |
信託保全で返還の算定に含まれるもの
返還額の基準になる「必要額」は、顧客が預けた金銭に、決済した場合に顧客に生じる利益(評価益)を加え、決済した場合に生じる損失(評価損)を差し引いて計算します。これは府令 143 条の 2 第 2 項の定めです。つまり、含み益があれば計算に入り、含み損があれば、その分を差し引いて算定できます。
スワップポイントの扱いは、府令の条文に明記されていません。業者によっては、区分管理の説明で必要額に含めると案内している場合もありますが、扱いは業者ごとの約款や説明資料で異なる可能性があります。口座を開く前に、各社の約款で確認してください。
信託保全の対象外になるもの
最も大切なのは、為替変動による損失は対象外だという点です。信託保全は業者の破綻に備える制度であり、「FX で負けた分を取り戻せる」制度ではありません。
ロスカットも、信託保全とは別の義務です。ロスカットは、含み損が大きくなったときに強制的に決済して損失の拡大を抑える仕組みで、2009 年の同じ改正で整備が義務づけられました。ただし、相場が急変した場合は、ロスカットが間に合わず、預けた証拠金を上回る損失が出ることがあると金融庁も説明しています。ロスカットの仕組みと計算は、FX証拠金維持率の計算方法|ロスカットの仕組みを数値例で解説 で詳しく扱っています。
つまり、「信託保全があるから大きな取引をしても大丈夫」という考え方は誤りです。取引で出た損失は、すべて自分の責任になります。投資には元本割れのリスクがあり、利益が出る保証はありません。
信託保全の弱点:追加信託の時間差と、全額返還の保証がない理由
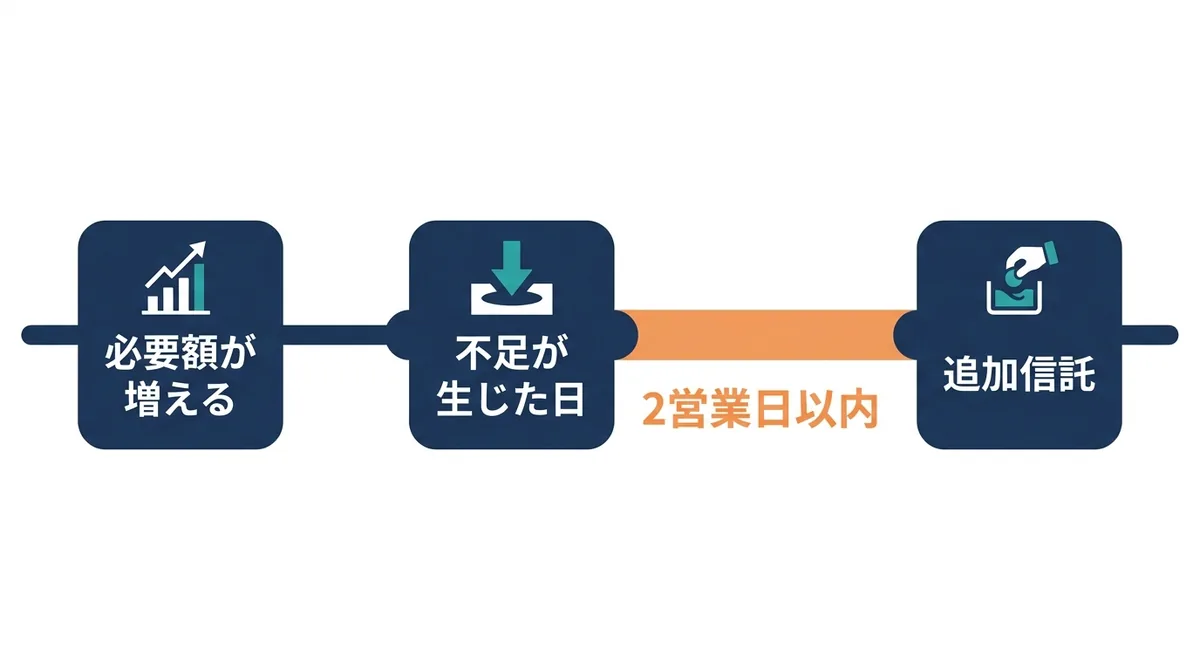
信託保全は強い仕組みですが、万能ではありません。代表的な弱点が、追加信託の時間差です。
「2 営業日以内」の時間差とは
業者は、信託財産の元本の評価額が必要額に足りなくなったとき、足りなくなった日の翌日から数えて 2 営業日以内に、足りない分を信託財産に追加しなければなりません(府令 143 条の 2 第 1 項 6 号)。裏を返せば、この期間のあいだは、必要額のうち一部がまだ信託されていない状態がありえます。
例えば、顧客が入金したり、含み益が増えたりして必要額が膨らむと、その分を信託に追加するまでに、不足が生じた日の翌日から数えて 2 営業日以内の猶予があります。このタイミングで業者が破綻すると、まだ信託に入っていない部分は、信託保全の対象にならない可能性があります。
金融先物取引業協会は、この算定時点と追加信託の期限にずれがあるため、制度は元本の全額返還を保証するものではないと説明しています。「信託保全だから全額戻る」という表現を見かけても、そのまま受け取らないようにしましょう。
実績はどうだったか
過去の実績について、2018 年 3 月の金融庁の有識者検討会で、協会は次のように説明しています。
- 2008 年度から 2012 年度に破綻や登録取消で退会した会員は 7 社だった。
- 2012 年度以降は、そのような退会はゼロだった。
- 相場の急変による損失で破綻した業者は、金融商品取引法の施行以降いなかった。
- 2015 年 1 月のスイスフランの急変では、顧客の未収金が 1,229 件、33 億 8,800 万円発生した。
これはあくまで 2018 年時点の説明であり、2026 年現在の数字ではありません。過去に大きな問題が少なかったことは、将来の安全を保証しません。最新の状況は、金融庁や協会の公表資料で確認してください。
出典: 金融庁「店頭FX業者の決済リスクへの対応に関する有識者検討会(第 2 回)議事録」(2018 年 3 月 12 日)
国内の登録業者と無登録の海外業者の違い
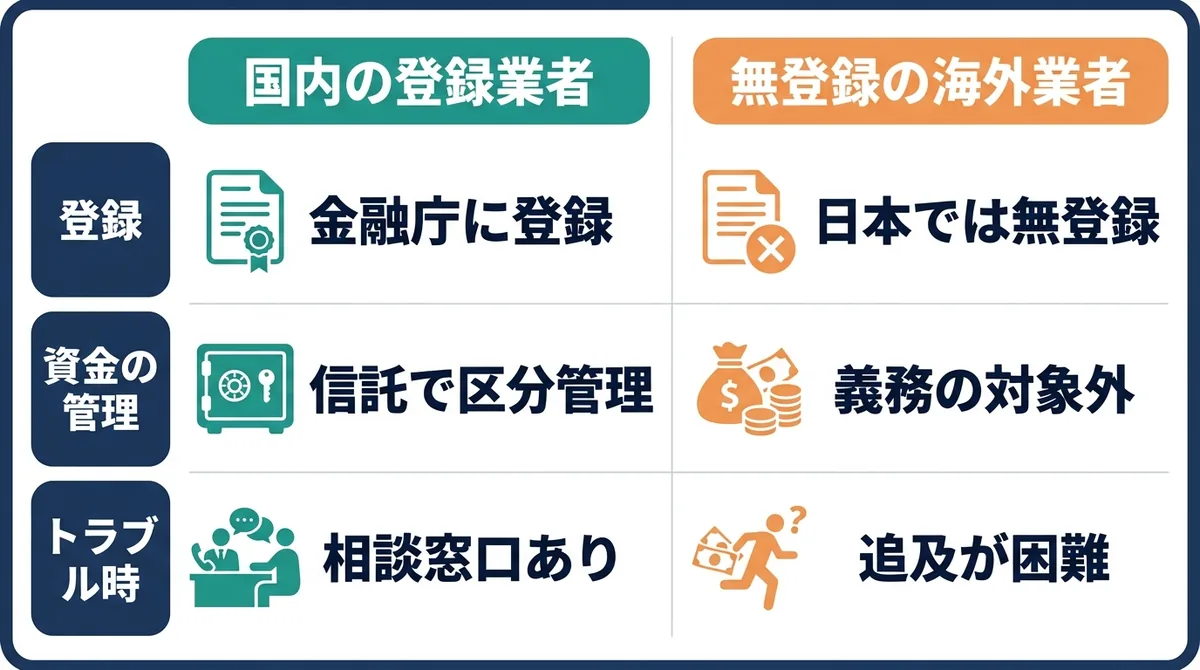
信託保全は、日本の法令にもとづく義務です。したがって、義務を負うのは、日本の金融商品取引法の登録を受けた業者です。
日本の居住者を相手に FX を業として行うには、金融商品取引法 29 条により登録が必要です。登録のない業者には、信託保全の義務が当てはまりません。海外のライセンスを持っていても、日本で登録を受けないまま居住者を勧誘して取引することは禁止されており、違反者は罰則の対象になります。
国内と海外の違いの全体像は 海外FXとは何か 国内FXとの違いと注意点 に、海外業者の仕組みは 海外FX業者とは?仕組みと国内FXとの違いを初心者向けに解説 にまとめています。この記事では、個別の海外業者の評価や推奨は行いません。
| 項目 | 国内の登録業者 | 無登録の海外業者 |
|---|---|---|
| 日本での登録 | 金融商品取引法にもとづく登録がある | 登録がない |
| 資金の管理 | 信託による区分管理の義務がある | 日本の信託保全の義務は当てはまらない |
| ロスカットの整備 | 整備と遵守の義務がある | 日本のロスカット・ルールの義務は当てはまらない |
| レバレッジ | 個人は 25 倍までの規制がある | 国内の規制を大きく超える倍率を宣伝する例がある |
| トラブル時 | 国内の相談窓口を使える。協会の会員なら、あっせん(FINMAC)も利用できる | 実態の把握が難しく、追及は極めて困難 |
登録業者に課される規制
表のほかに、協会に加入している会員であれば、会員間のトラブルについて、あっせんの仕組みも用意されています。これらの規制は、利用者が資金を失わないことを保証するものではありませんが、守るための最低限のルールです。
無登録業者に注意が必要な理由
金融庁は、無登録の海外所在業者による勧誘に繰り返し注意を呼びかけています。日本の登録がなければ、金融庁などが業者の実態を把握しにくく、トラブルになった場合の追及は極めて困難です。出金に応じてもらえない例や、国内の規制を大きく超える高いレバレッジをうたう例が、金融庁の注意喚起にも示されています。
海外のライセンスがあること自体は、日本での登録の代わりにはなりません。日本の居住者向けに勧誘する業者が登録を受けているかどうかを、まず自分で確かめる必要があります。
出典: 金融庁「無登録の海外所在業者による勧誘にご注意ください」(2024 年 6 月更新)
業者の登録と資金の管理方法を自分で確認する 4 つの手順
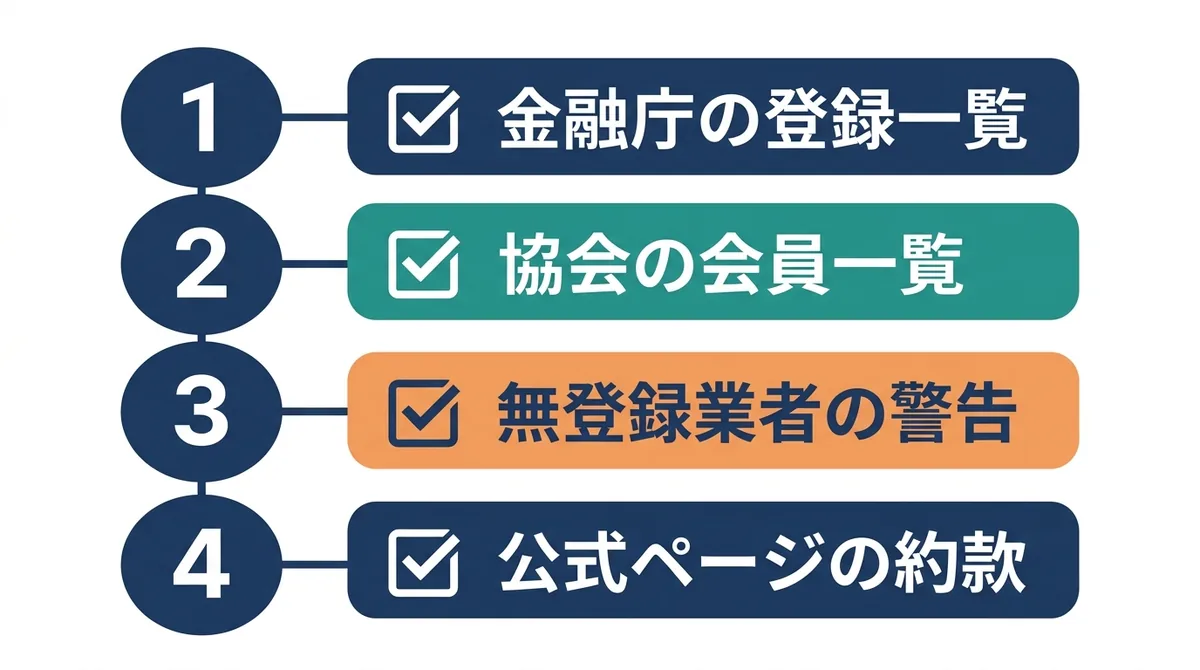
ここが、この記事でいちばん取ってほしい行動です。口座を開く前に、次の 4 つの手順で、業者の登録と資金の管理方法を自分で確認してください。広告やランキングの紹介だけを根拠にするのは避けましょう。
- 金融庁の確認ページで、商号と登録番号を調べる。
- 金融先物取引業協会の登録業者一覧で、会員かどうかを確認する。
- 金融庁・財務局の無登録業者への警告の一覧に、名前が載っていないか確認する。
- 業者の公式ページや約款で、顧客資金の管理方法(信託先と方式)を確認する。
ステップごとの確認先と見るポイント
| 手順 | 確認先 | 見るポイント | 見つからない・食い違うとき |
|---|---|---|---|
| 1 | 免許・許可・登録等を受けている事業者一覧(金融庁。一覧の PDF・Excel を商号や登録番号で検索する) | 商号と登録番号が、業者の公式ページの表示と一致しているか | 取引を始めない。表記が違う場合は、なりすましの可能性も考える |
| 2 | 登録業者一覧(金融先物取引業協会) | 店頭 FX や取引所 FX を扱う会員として載っているか。協会の一覧は、登録の確認(手順 1)の代わりにはならない | 登録業者としての根拠を、業者に問い合わせて確かめる |
| 3 | 無登録で金融商品取引業を行う者の名称等について(金融庁) | 業者名や、似た名前の業者が警告の対象になっていないか | 載っていれば取引しない。載っていなくても安全とは限らない |
| 4 | 業者の公式ページ、約款、区分管理の説明 | 信託先の名称、信託の方式、スワップなどの扱い | 記載がない、あいまいな場合は、問い合わせて書面で確認する |
手順 1 では、消費者庁も、取引の前に金融庁の登録一覧で必ず確認するよう呼びかけています。手順 3 の警告一覧は、定期的に更新されます。載っているのは警告を出した時点で無登録営業が確認された者に限られるため、載っていないことは安全の証明にはなりません。
手順 4 では、信託先の銀行名や、信託の方式が公式に説明されているかを見ます。説明が見つからない、見つかっても内容があいまいだという業者は、それ自体が判断材料になります。
出典: 消費者庁「無登録業者との外国為替証拠金取引(FX)にご注意ください」、金融先物取引業協会「FX取引を行おうとする個人投資家の皆さまへ」
確認の限界(登録は安全の保証ではない)
登録があることは、業者が金融商品取引法の登録の要件を満たしているという意味です。業者の信用力や、将来も破綻しないことを保証するものではありません。財務局の注意喚起でも、登録は業者の信用力を保証するものではないとされています。
また、登録番号を悪用して正規の業者になりすます例もあります。商号と登録番号が一致しているか、そこに記載された連絡先や URL が、実際に取引しようとしているサイトと同じかを、必ず確かめてください。少しでも不安があれば、口座開設を見送る判断も大切です。
出典: 関東財務局「悪質な投資勧誘にご注意下さい!」(最終更新 2025 年 4 月 3 日)、関東財務局の警告ページ(登録番号を表示して登録業者の商号を詐称した事例)
困ったときの相談先と参考資料
すでに取引していて不安がある場合や、勧誘を受けて判断に迷う場合は、一人で抱え込まずに相談してください。
- 消費生活相談窓口: 全国共通の「188」(消費者ホットライン)で、最寄りの窓口につながります。
- 金融庁 金融サービス利用者相談室: 制度や業者についての情報提供や相談を受け付けています。ただし、個別のトラブルのあっせん、仲介、調停は行いません。電話番号や受付時間は、金融庁の公式ページで最新の情報を確認してください。
- 金融先物取引業協会の会員とのトラブル: 証券・金融商品あっせん相談センター(FINMAC)が、あっせんなどの対応をしています。
この記事で参照した一次情報は、金融庁(府令改正の公表資料、無登録業者への注意喚起、登録一覧)、財務局(注意喚起)、e-Gov 法令検索(金融商品取引法、府令)、金融先物取引業協会、消費者庁です。制度は改正されることがあるため、実際に取引を始める前には、最新の内容を各公式ページで確認してください。
最後に、この記事のポイントを 3 つにまとめます。
- 信託保全は、業者の破綻に備える仕組みです。相場で出た損失は補償されません。
- 全額返還の保証はなく、追加信託の時間差もあります。利益が出る保証もありません。
- 口座を開く前に、金融庁の登録一覧で、業者の登録と資金の管理方法を自分で確認してください。
本記事の法令・制度の内容は、2026 年 10 月時点で確認できた情報にもとづいています。特定の業者の推奨や口座開設の勧誘を目的としたものではありません。