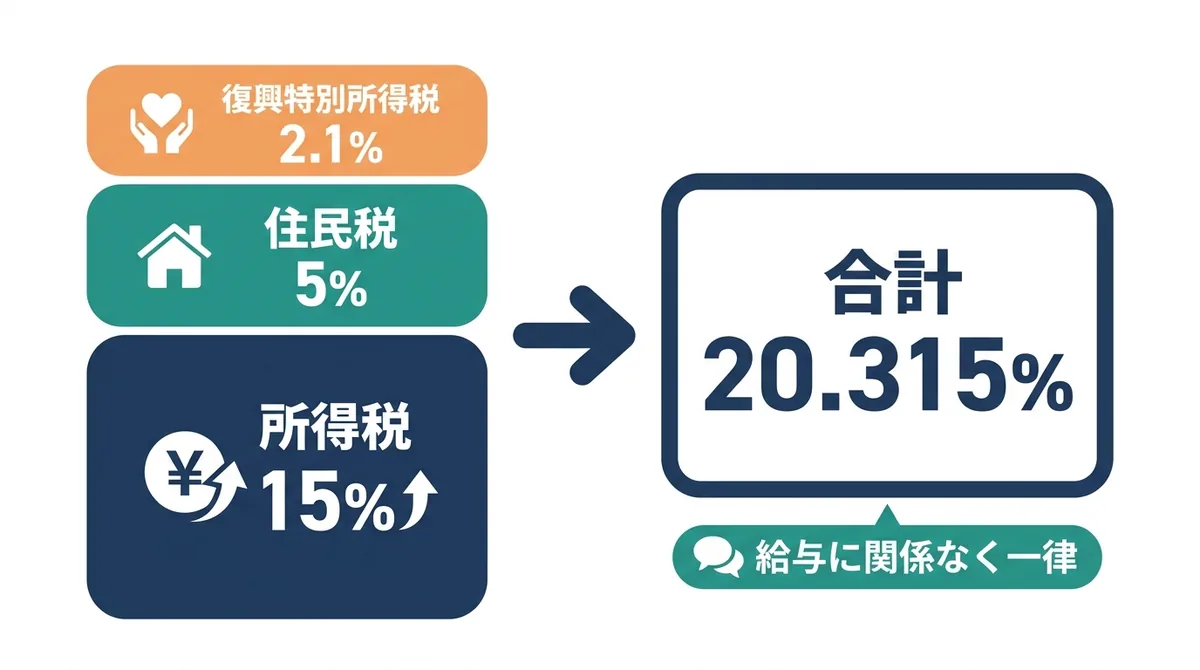
FXの税金は、第一種金融商品取引業者などの登録業者を相手方とする取引(店頭デリバティブ取引など)なら、他の所得と分けて計算する「申告分離課税」で、2026年分は所得税15%・復興特別所得税・住民税5%を合わせて20.315%です。確定申告が必要かどうかは、会社員の場合、給与以外の所得(FXの利益から経費を引いた後の金額)が年20万円を超えるかで判定し、超える場合は原則として申告が必要になります。
20.315%は国税庁が示す個別の率から計算した値で、20万円は「収入」ではなく「所得」の基準です。この記事は2026年4月1日現在の法令等に基づく国税庁の情報を元に、2026年10月時点で書いています。税制は改正されることがあるため、最新の内容は国税庁で確認してください。この記事は税金の仕組みを整理するもので、FXで利益が出ることを約束するものではなく、FXは元本を超える損失が出る可能性もある取引です。個別の事情は、所轄の税務署や税理士に相談してください。
FXの税金は申告分離課税で一律20.315%|結論から確認
国内のFXで得た差益は、給与所得など他の所得とは合算せず、「先物取引に係る雑所得等」として単独で計算します。これが申告分離課税です。対象になるのは、市場デリバティブ取引、または第一種金融商品取引業者や登録金融機関を相手方とする店頭デリバティブ取引に当たるFXです(国税庁タックスアンサーNo.1521 外国為替証拠金取引(FX)の課税関係、2026年4月1日現在法令等)。
申告分離課税では、給与がいくらあっても税率が変わらず、FXの所得に対して一律の率がかかります。給与や事業所得が増えるほど税率が上がる総合課税とは、ここが大きく違います。
課税対象は決済した損益
課税の対象になるのは、国税庁が「差金等決済」と呼ぶ、決済・行使・放棄・譲渡によって確定した損益です。この差金等決済によって生じた差益が、「先物取引に係る雑所得等」の計算の対象になります。
含み益がどう扱われるかなど、個別の取引がどの時点の損益になるかで迷う場合は、業者から届く書類の記載と、国税庁のページを照らし合わせるのが確実です。判断がつかないときは税務署に確認してください。
税率の内訳と、計算値であることの断り書き
2026年分の税率の内訳は次のとおりです(国税庁タックスアンサーNo.1521、No.1522 先物取引に係る雑所得等の課税の特例、2026年4月1日現在法令等)。
| 項目 | 税率 | 備考 |
|---|---|---|
| 所得税 | 15% | 申告分離課税 |
| 復興特別所得税 | 所得税額の2.1% | 2026年分は課税対象 |
| 住民税(地方税) | 5% | 所得税とは別に納める税 |
所得税額に復興特別所得税の2.1%が上乗せされるため、15%×1.021+5%=20.315%になります。ただし、国税庁のページには「合計20.315%」という記載はなく、この数字は上の率から計算した値です。
2027年(令和9年)以後は、復興特別所得税の率が変わり、新たに防衛特別所得税が加わる改正が予定されています。合計がどうなるかは、この記事の時点では断定できません。2027年分以降の申告をするときは、その時点の国税庁の案内を必ず確認してください。
確定申告が必要な人は?会社員の20万円ルールと判定チェック
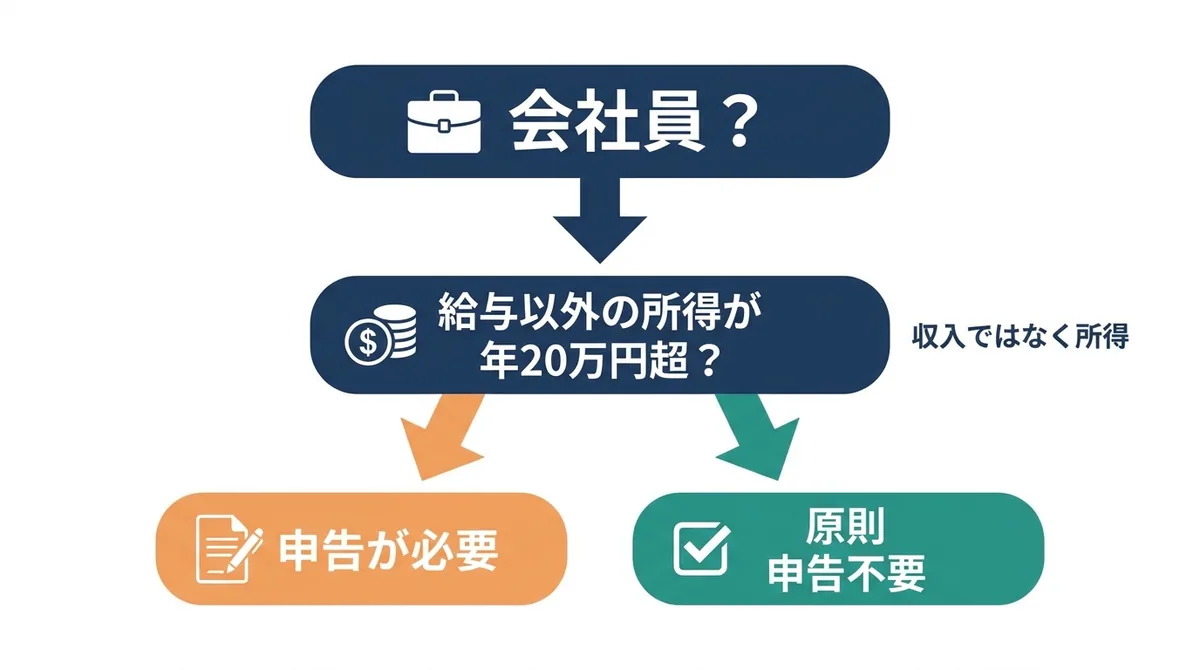
結論から言うと、会社員(給与所得者)がFXの利益について確定申告が必要かどうかは、「給与以外の所得が年20万円を超えるか」で判定します。この20万円は、FXのページに書かれた基準ではなく、給与所得者が確定申告をしなくてよい場合の基準です(国税庁タックスアンサーNo.1900 給与所得者で確定申告が必要な人、2026年4月1日現在法令等)。
この記事の判定は、給与をもらっている会社員を前提にしています。個人事業主や無職の方には、この20万円の基準(給与所得者向け)はそのまま当てはまりません。判定は税務署や国税庁の「確定申告」の案内で確認してください。
会社員の判定の流れ(勤務先1か所の場合)
勤務先が1か所で、年末調整を受けている会社員の場合は、次の順で確認します。なお、給与の年間収入金額が2,000万円を超える人は、この20万円の基準にかかわらず確定申告が必要です。その他の条件はNo.1900で確認してください。
- 給与と退職金以外の所得を洗い出す(FXの所得、副業の雑所得、不動産の所得など)
- FXの所得は、年間の決済損益から確認できる経費を引いて求める
- 給与以外の所得の合計が20万円を超えるかを見る
- 超えていれば、確定申告が必要。超えていなければ、国税庁のこの基準では申告不要
ここでの数字は「収入」ではなく「所得」です。たとえばFXの年間決済益が25万円で、確認できる経費が3万円なら、所得は22万円です。この場合、他に給与以外の所得がなければ20万円を超えるため、申告が必要になります。
勤務先が2か所以上ある場合は、年末調整されなかった給与の収入金額と、給与以外の所得金額の合計が20万円を超えるかどうかが基準になります。複数の勤務先がある方は、No.1900で自分のケースを確認してください。
注意したいのは、損失が出た年です。FXの損失は、給与所得など他の所得とは通算できません。そのため、FXで損をしても、他の所得が20万円を超えるかどうかの判定は下がりません。
会社員以外・住民税は別に確認が必要
国税庁の20万円の基準は、所得税の確定申告についての基準です。住民税の申告が必要かどうかは、お住まいの自治体の扱いによります。
「所得が20万円以下なら、住民税の申告も不要」とは言い切れません。住民税の取り扱いは、お住まいの自治体の窓口やホームページで確認してください。
また、個人事業主や、給与がない方の場合も、20万円基準は使えません。その場合は税務署や税理士に相談するか、国税庁の「確定申告」の案内を確認しましょう。
損益はどう計算する?年間損益と税額の数値例
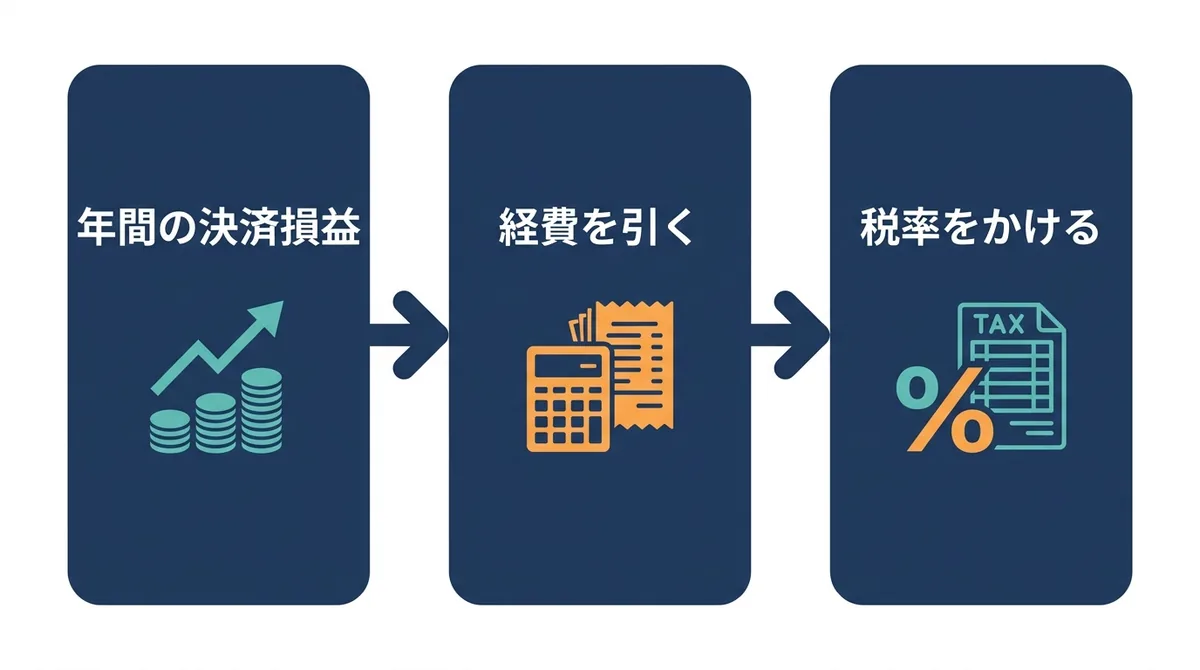
FXの所得は、年間の決済損益から、確認できる経費を引いて求めます。この所得に税率をかけたものが、税額の目安です。申告では「先物取引に係る雑所得等の金額の計算明細書」を使います。取引にかかった手数料の書き方は、最新の様式と記載の案内で確認してください(国税庁タックスアンサーNo.1522)。
計算の流れ
計算の流れは次の3段階です。
- 年間の決済損益を合計する(口座が複数あれば、すべての口座を合算する)
- 確認できる経費を引いて、所得を求める
- 所得に税率をかけて、税額の目安を出す
この税額は所得税・復興特別所得税・住民税の合計の目安です。所得税と復興特別所得税は確定申告で納め、住民税の申告や納め方は、お住まいの自治体に確認してください。
数値例(仮の金額)
ここでは、利益が出た年の仮の例で計算してみます。実際の金額ではなく、計算の流れをつかむための数字です。
| 項目 | 金額 |
|---|---|
| 年間の決済損益(利益) | 80万円 |
| 取引手数料など | 2万円 |
| 所得 | 78万円 |
| 所得税(15%) | 11万7,000円 |
| 復興特別所得税(所得税額の2.1%) | 2,457円 |
| 住民税(5%) | 3万9,000円 |
| 税額の合計 | 15万8,457円 |
78万円に20.315%をかけた額と、上の合計は一致します。この例では所得が20万円を大きく超えているため、会社員は確定申告が必要です。
逆に、同じ計算で所得が20万円以下なら、国税庁の基準では所得税の確定申告は不要です。ただし、住民税の扱いは自治体に確認してください。
スワップ・経費の扱いで迷うときの確認先
次の2点は、この記事の時点で国税庁のページから確認できていません。
- スワップポイントが、課税の上でどの区分になるか
- 取引手数料以外の費用(書籍、パソコン、情報料など)が経費になるか
雑所得の計算では、総収入金額から必要経費を引きますが、国税庁の「雑所得」のページには必要経費の具体的な範囲までは書かれていません(国税庁タックスアンサーNo.1500 雑所得)。
迷ったときは、業者の書類の記載、税務署、税理士の順に確認してください。スワップポイントの仕組み自体は、FXのスワップポイントの解説で確認できます。ただし、そちらは課税区分の根拠にはなりません。
損失が出た年は?損益通算と3年間の繰越控除
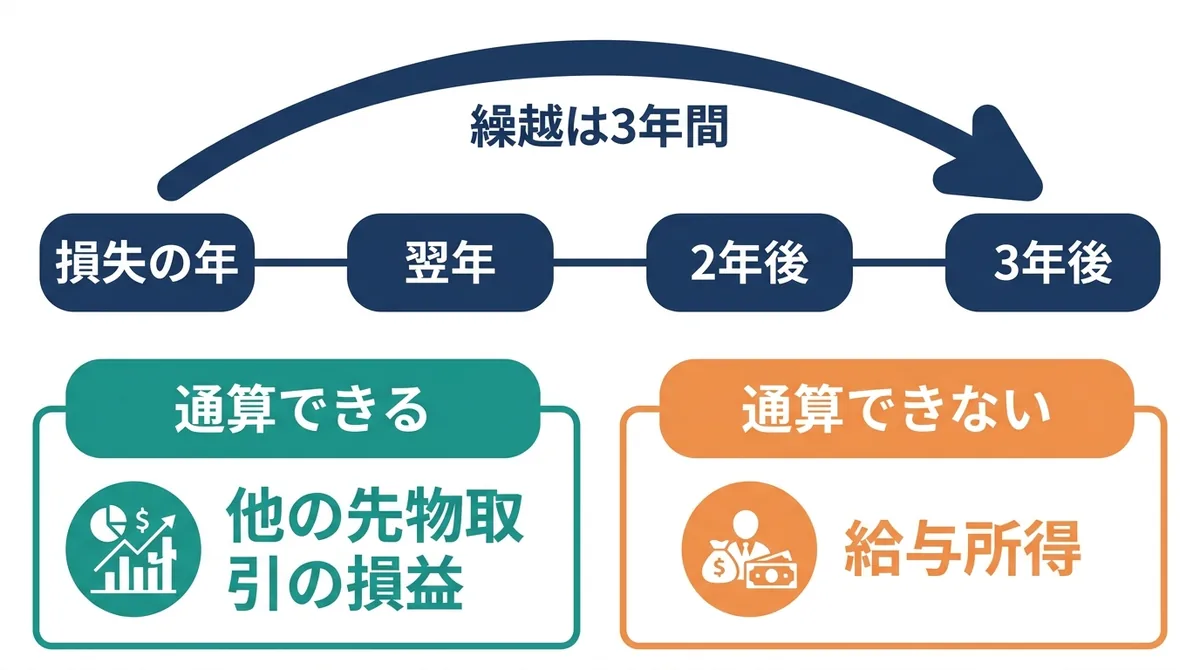
損失が出た年でも、申告することで次の年以降の税金を減らせる場合があります。FXの差損は、他の「先物取引に係る雑所得等」とのみ損益通算でき、通算しきれない損失は翌年以後3年間、繰り越せます(国税庁タックスアンサーNo.1523 先物取引の差金等決済に係る損失の繰越控除、2026年4月1日現在法令等)。
ただし、繰り越すには条件があります。また、繰越控除は、将来に利益が出たときに税額を軽くする仕組みであり、損失そのものを取り戻すものではありません。
損益通算できる範囲
損益通算は、損益を同じ年の中で相殺する仕組みです。FXの場合は、次のように分かれます。
- できる:他の「先物取引に係る雑所得等」の利益との通算(国内の登録業者を相手方とする取引など)
- できない:給与所得など、他の所得との通算
つまり、FXで損失が出ても、給与から差し引いて所得税を減らすことはできません(国税庁タックスアンサーNo.1521、No.1522)。
繰越控除の条件
繰越控除を受けるには、次の条件を満たす必要があります(国税庁タックスアンサーNo.1523)。
- 損失が出た年分の確定申告書に、「申告書付表(先物取引に係る繰越損失用)」と計算明細書を添付して提出する
- その後の年分も、付表を付けた確定申告書を連続して提出する
- 複数年の損失があるときは、古い年分から順に控除する
損失の年に申告しなかった場合や、途中の年に申告を飛ばした場合は、繰越控除を受けられなくなる可能性があります。具体的な書き方は、国税庁の申告書付表(繰越損失用)と、税務署の案内で確認してください。
損失を繰り越す数値例(仮の金額)
ここでは、2年にわたる仮の例を紹介します。損失の年に付表付きで申告し、翌年に利益が出たという前提です。税率は計算を分かりやすくするため、どちらの年も20.315%と仮定します。
| 項目 | 損失の年 | 翌年 |
|---|---|---|
| 年間の決済損益 | マイナス60万円 | プラス90万円 |
| 繰越控除の適用 | 60万円を繰り越す | 60万円を控除 |
| 課税される所得 | 0円 | 30万円 |
| 税額の目安 | 0円 | 6万945円 |
繰越控除を使わない場合、翌年の90万円に20.315%をかけると、税額は18万2,835円です。控除により、この仮の例では約12万円の差になります。
もっとも、これは損失のあとに利益が出た場合だけの話です。翌年も損失なら、控除する利益がなく、繰越額が残ります。
なお、繰越控除はその年の先物取引に係る雑所得等の金額が限度です(国税庁タックスアンサーNo.1523)。繰越できる期間は翌年以後3年間で、期限を過ぎた分は控除できません。
利益を見込んで取引するのではなく、損失が出た年にもきちんと申告するための制度として知っておいてください。損失が膨らむ仕組みについては、FXの維持率とロスカットの解説も参考になります。
海外業者のFXは課税が違う?国内との違いを簡潔に
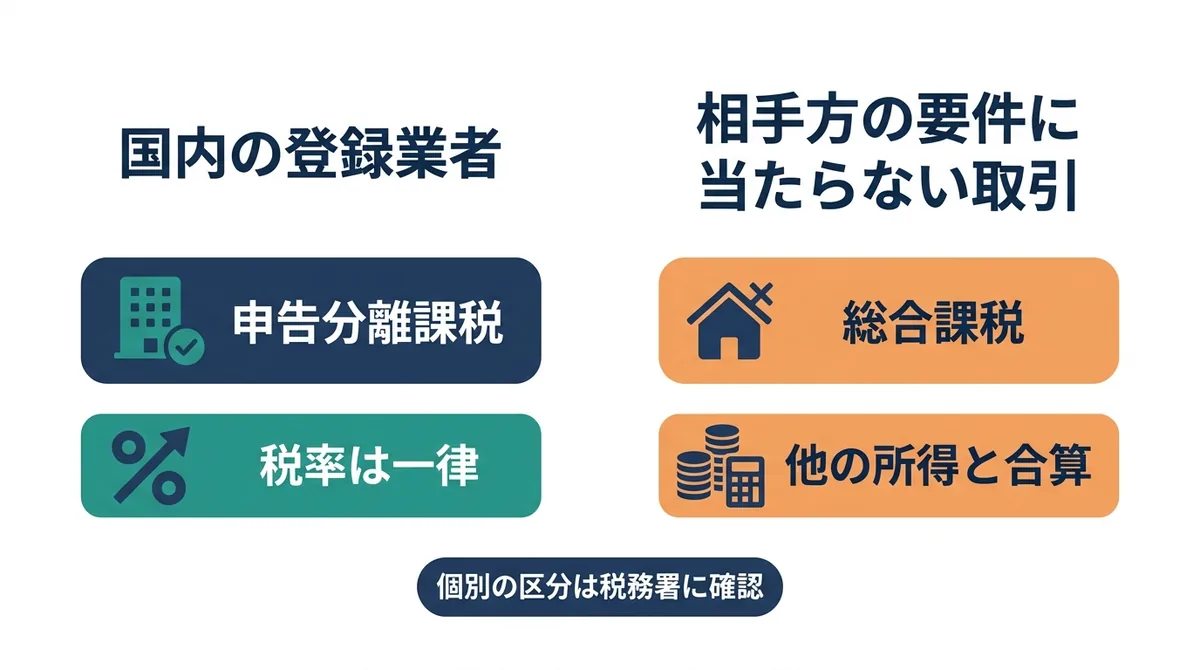
海外の業者を使ったFXは、国内と税金の扱いが違う場合があります。違いが出る理由は、取引の相手方が、第一種金融商品取引業者や登録金融機関などの要件に当たるかどうかで、課税の区分が決まるためです(国税庁タックスアンサーNo.1521)。
その要件に当たらない取引の差益は、原則として雑所得の総合課税(超過累進税率)になります。比較すると、次のようになります。
| 項目 | 国内(申告分離課税の対象) | 相手方の要件に当たらない取引 |
|---|---|---|
| 区分 | 先物取引に係る雑所得等 | 雑所得(総合課税) |
| 税率 | 一律(2026年分は20.315%) | 他の所得と合算し、超過累進税率 |
| 損益通算 | 先物取引に係る雑所得等の範囲内 | 雑所得の範囲内のみ |
| 損失の繰越 | 3年間 | 繰越は国税庁の案内で確認 |
国税庁のNo.1521には「海外」や「国外」という言葉は出てきません。海外業者が対象外になるかどうかは、相手方の要件から読み取れるという整理です。個別の取引がどちらに当たるかは、税務署に確認してください。
また、海外の業者を選ぶ場合は、日本の金融庁の登録があるかが重要です。金融庁は、無登録で金融商品取引業を行う者について、警告書を出した者に限って名称を公表しています(金融庁「無登録で金融商品取引業を行う者の名称等について」)。公表の一覧に載っていないからといって、登録済みや適法という意味ではありません。2026年10月時点で確認した更新日は9月25日ですが、最新の一覧は金融庁のページで確認してください。
海外業者と国内業者の違いは、海外FXと国内FXの違いの記事でも整理しています。この記事では、金融庁に登録されていない業者を勧めることはしません。
申告前に準備すること|書類・時期・手続きの流れ
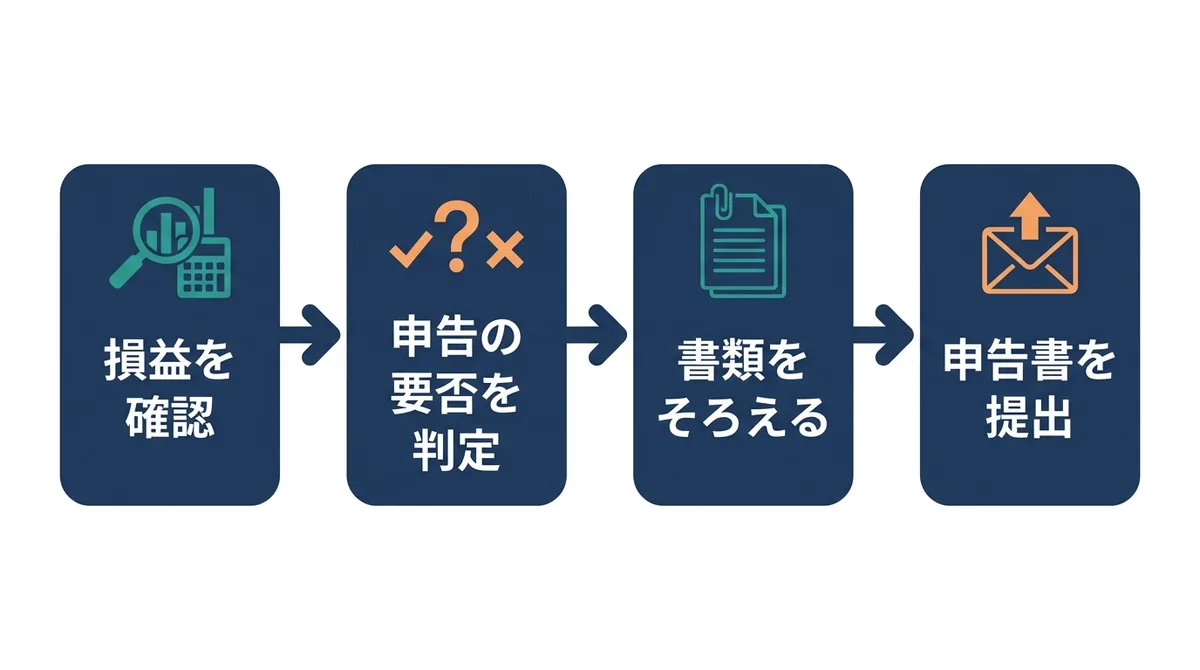
申告の準備は、年間の損益を確認するところから始まります。確定申告では、確定申告書に「先物取引に係る雑所得等の金額の計算明細書」を添えて、所轄の税務署に提出します。損失を繰り越す場合は、さらに「申告書付表」も添付します(国税庁タックスアンサーNo.1522、No.1523)。
手元で用意するもの
次のものを事前にそろえておくと、申告の作業がスムーズです。
- 年間の取引と損益が分かる、業者発行の書類(名称や交付の有無は業者により異なります。業者の案内で確認してください)
- 取引の記録(口座が複数ある場合は、すべての口座分)
- 取引にかかった手数料など、経費として確認できるものの記録
- 給与の源泉徴収票(会社員の場合)
- 前年以前の損失を繰り越している場合は、その申告書の控え
業者の年間損益の書類が法定の書類かどうかは、国税庁の情報からは確認できていません。なお、先物取引の差金等決済については、業者が税務署に「先物取引に関する支払調書」を提出する仕組みがあります(国税庁「F1-41 先物取引に関する支払調書」)。ただし、利用者への書類の交付義務については、この記事の時点で国税庁の情報から確認できていません。
提出書類と申告時期
申告期間は、原則として翌年の2月16日から3月15日です(国税庁タックスアンサーNo.2020 確定申告)。令和7年分の申告・納付期限は、2026年3月16日でした(国税庁「確定申告特集」)。
令和8年分(2026年分)については、原則に当てはめると2027年2月16日から3月15日が申告期間で、期限は2027年3月15日(月)になる見込みです。ただし、令和8年分の期限の公式な発表は、この記事の時点で確認できていません。時期が近づいたら、国税庁の案内で必ず確認してください。
還付申告は、確定申告期間とは関係なく、翌年1月1日から5年間提出できます(国税庁タックスアンサーNo.2030 還付申告)。損失を繰り越すための申告の提出時期は、No.1523と税務署の案内で確認してください。
手続きの流れは、次の4ステップです。
- 年間の損益を確認する
- 自分が申告の対象かを判定する
- 必要な書類をそろえる
- 国税庁の案内に沿って申告書を作成し、提出する
注意点とまとめ|断定せず、確認先を持つ
FXの税金で押さえておきたい点は、次の3つです。
- 国内の登録業者を相手方とするFXは申告分離課税で、2026年分は20.315%
- 会社員は、給与以外の所得が年20万円を超えると申告が必要
- 損失が出た年も申告すれば、翌年以後3年間は利益と相殺できる
一方で、注意点もあります。制度は改正されることがあり、2027年以後は復興特別所得税と防衛特別所得税の関係で、扱いが変わる部分があります。この記事の内容は2026年4月1日現在の法令等に基づく国税庁の情報であり、時点が進めば変わる可能性があります。
スワップポイントの課税区分、取引手数料以外の経費の範囲、業者の書類の名称や交付、住民税の申告の扱いは、この記事では断定していません。業者の書類、税務署、お住まいの自治体で確認してください。
また、税金の知識は、FXの損失を防ぐものではありません。FXには、元本を超える損失が出るおそれがあります。取引を始める前に、業者が金融庁に登録されているかを、金融庁の登録一覧で確認する習慣をつけましょう。業者選びの確認観点は、FXの信託保全の解説も参考にしてください。
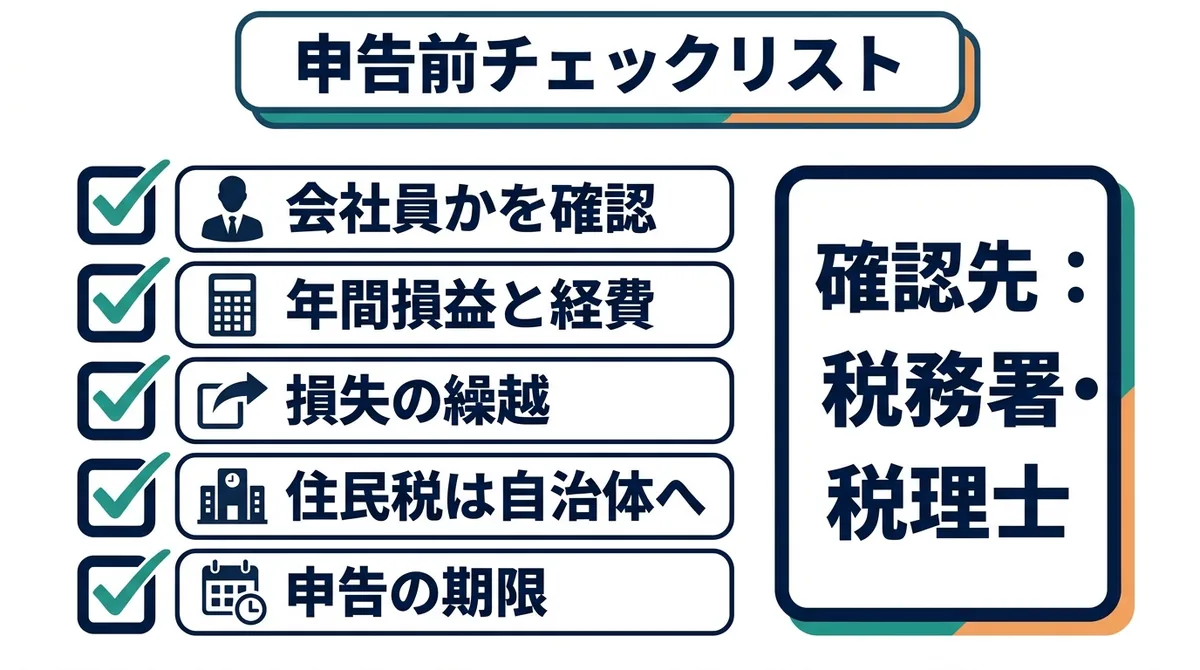
申告前に、次のチェックリストで確認しておくと安心です。
| 確認すること | 確認先 |
|---|---|
| 自分が給与所得者(会社員)か | 源泉徴収票、国税庁No.1900 |
| 年間の決済損益と経費 | 業者の書類、自分の取引記録 |
| 損失の繰越があるか | 前年以前の申告書の控え、国税庁No.1523 |
| 住民税の申告の要否 | お住まいの自治体 |
| 申告の期限 | 国税庁の確定申告の案内 |
公式の確認先は、国税庁のタックスアンサーのNo.1521、No.1522、No.1523(FXの課税関係と損失の繰越控除)、No.1900(給与所得者の申告)、No.2020(確定申告)です。個別の判断は、所轄の税務署や税理士に相談してください。