国内の個人向けFXでは、レバレッジ規制により、取引できる倍率は最大25倍までと定められています。ただし、25倍は「使ってよい上限」であって、「目指す倍率」ではありません。上限いっぱいまで使うと、わずかな値動きで資金が大きく減るおそれがあります。
この記事では、規制の中身と導入の経緯、必要証拠金の計算、倍率別の損失幅、実効レバレッジの決め方、海外との違いを順に整理します。情報は2026年10月時点のものです。FXは元本を超える損失が出る場合もあるリスクの高い取引で、利益を保証するものではありません。
FXのレバレッジ規制とは?結論は「25倍は上限であって目標ではない」
結論から言うと、国内の個人が店頭FXを行う場合、取引額の4%以上の証拠金が必要で、レバレッジに直すと25倍以下になります。金融庁も、個人は通貨ペアの種類を問わず、取引金額に対して4%以上の証拠金を差し入れ、維持する必要があると説明しています(金融庁「いわゆる外国為替証拠金取引について」、2026年10月時点で閲覧)。
レバレッジとは、手元の証拠金の何倍の金額まで取引できるかを表す倍率です。計算式は「取引額 ÷ 証拠金」です。たとえば証拠金が10万円なら、25倍で最大250万円分の取引ができます。
大切なのは、25倍で取引できることと、25倍で取引すべきことは別だという点です。規制は、業者が個人に認める倍率の上限を決めているだけで、どの倍率が自分に合うかは教えてくれません。
25倍は「使ってよい上限」
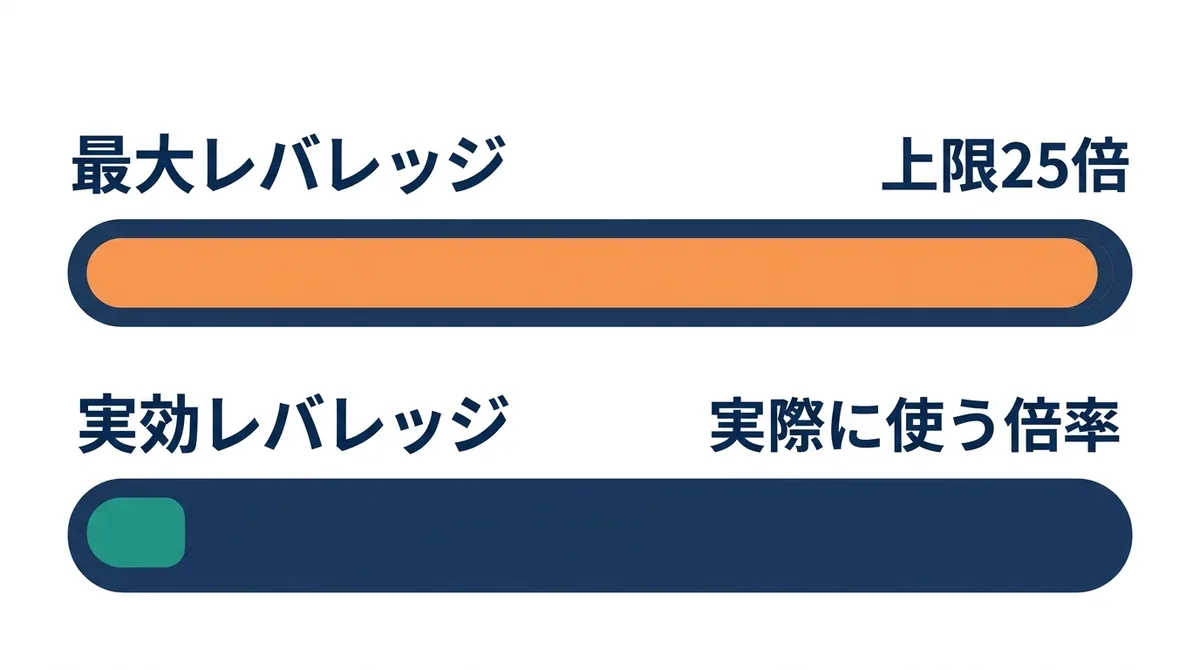
上限の25倍に対して、実際に自分が張っている倍率を「実効レバレッジ」と呼びます。最大レバレッジは口座に認められた枠、実効レバレッジは実際に使っている量というイメージです。
たとえば最大25倍の口座でも、資金に対して2倍分しか建玉を持っていなければ、実効レバレッジは2倍です。損失の大きさを左右するのは、この実効レバレッジのほうです。計算方法は後の節で詳しく説明します。
この記事の読み方
この記事は、個人の店頭FXを前提にしています。法人の取引は証拠金の決め方が異なるため、違いを後の節で区別して書きます。
また、記事中の金額はすべて、考え方を示すための仮の数字です。実際の取引条件や必要証拠金は、口座を開設する会社の案内で確認してください。
国内FXのレバレッジ規制はいつから?50倍から25倍への経緯
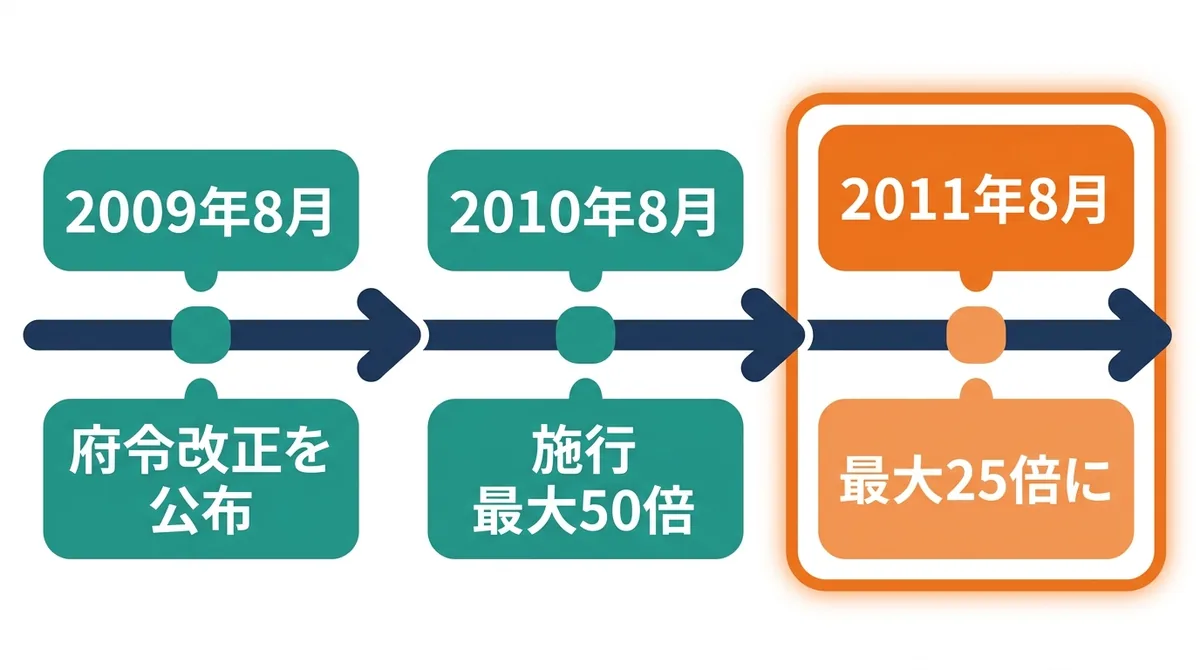
個人顧客のFX取引に対する証拠金規制は、金融商品取引業等に関する内閣府令の改正で定められました。改正は2009年8月3日に公布され、2010年8月1日に施行されています(金融庁の報道発表、2009年7月31日)。
この規制が導入される前は、個人向けのレバレッジに、現在のような一律の上限はありませんでした。規制後は、個人顧客に対して、一定以上の証拠金を求めるルールが全業者に適用されることになりました。
2010年8月に導入された証拠金規制
金融庁は、改正の基本的な考え方として、1日の為替変動をカバーできる水準の証拠金を確保することを挙げています。つまり、1日程度の相場の動きであれば、預けた証拠金の範囲で損失を受け止められるようにする、という発想です。ただし、相場が急変したときはこの範囲を超えることもあります。
改正案は、2009年5月29日から6月29日までパブリックコメントに付され、709の団体・個人から延べ約910件の意見が寄せられました。導入にあたって、多くの関係者から意見が出た制度だったことが分かります。
なお、改正案を公表した2009年5月29日の時点で、金融庁は顧客保護、業者のリスク管理、過当投機の防止という3つの観点から問題がある、という問題意識を示していました(金融庁の公表文)。これは改正案の公表時の問題意識であり、現在の制度の全体像を表すものではありません。
2011年8月から25倍に
施行直後からすぐに25倍になったわけではありません。施行日から1年間は経過措置があり、証拠金率は2%、つまりレバレッジの上限は50倍でした。
その後、2011年8月以降は証拠金率が4%に引き上げられ、上限は25倍になりました(一般社団法人金融先物取引業協会、2026年10月時点で閲覧)。証拠金率4%は、逆に見ると「1 ÷ 0.04 = 25倍」の上限にあたります。金融庁や金融先物取引業協会のページでは、現在も個人は取引額の4%以上(25倍以下)と説明されています(2026年10月時点で閲覧)。
| 時期 | 証拠金率 | レバレッジの上限 |
|---|---|---|
| 2010年8月から1年間 | 2% | 50倍 |
| 2011年8月以降 | 4% | 25倍 |
将来この水準が変わるかどうかは、現時点で確認できる情報がありません。最新の制度は、金融庁や金融先物取引業協会の公式ページで確認してください。
個人の必要証拠金は通貨ペアを問わず4%以上|計算方法と法人との違い
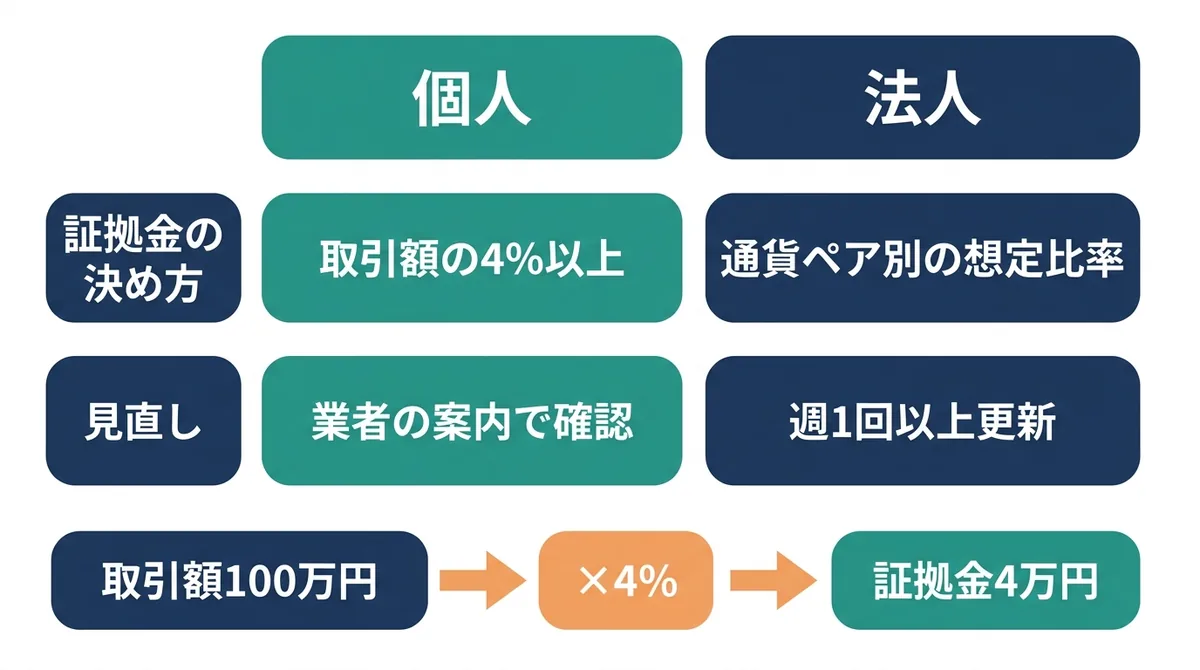
個人の必要証拠金は、取引額に4%を掛けて求めます。ここでは、仕組みを理解するための仮の例で計算してみます。
必要証拠金の計算(仮の金額)
取引額が100万円なら、必要証拠金は「100万円 × 4% = 4万円」です。逆に、4万円の証拠金があれば、100万円分の取引ができる計算になります。これが25倍の正体です。4%は「1 ÷ 25」にあたるため、証拠金率4%と上限25倍は同じ意味になります。
個人の場合、この4%は通貨ペアを問わず共通の基準です。金融庁も、個人については通貨ペアの種類を問わず4%以上と説明しています。ここで書いた4万円は「下限の基準」であり、実際の必要証拠金は、取引する口座の案内で確認する必要があります。
個人と法人で仕組みが違う理由
法人の店頭FXは、個人とは別の仕組みです。法人の場合は、通貨ペアごとに「為替リスク想定比率」という値を使い、必要証拠金を「取引の額 × 為替リスク想定比率」で求めます。この比率は少なくとも毎週1回更新され、2017年2月27日に施行されました(金融先物取引業協会、金融庁の報道発表)。
つまり、通貨ペアごとに見直される比率は法人向けの制度であり、個人向けの規制ではありません。ネット上では両者が混ざって説明されていることがあるため、注意が必要です。
| 項目 | 個人 | 法人 |
|---|---|---|
| 証拠金の基本 | 取引額の4%以上 | 取引額 × 為替リスク想定比率 |
| 通貨ペアによる違い | 通貨ペアを問わない | 通貨ペアごとに異なる |
| 上限の目安 | 25倍以下 | 比率により異なる |
実際の必要証拠金の確認先
個人向けにも、法令には、取引額の4%の額、またはその額に外国為替相場の変動を適切に反映させた額を必要証拠金とする旨の定めがあります(金融商品取引業等に関する内閣府令、2026年10月時点)。たとえば、特定の時点の為替レートで算出した額を一定期間使う方式も、一定のルールのもとで認められています。その場合でも、取引額の4%を下回ってはなりません。
このため、実際に必要な証拠金は業者によって運用が異なる場合があります。口座の取引ルールや、取引ツールに表示される必要証拠金の額を、必ず確認してください。
なお、証拠金が足りなくなったときに強制的に決済されるロスカットは、証拠金率の判定時刻とは関係なく、各業者が実行します。維持率やロスカットまでの値幅の計算は、FXの証拠金維持率とロスカットの解説記事で詳しく説明しています。
仮の10万円で比較|25倍・10倍・3倍で相場が1%動いたら
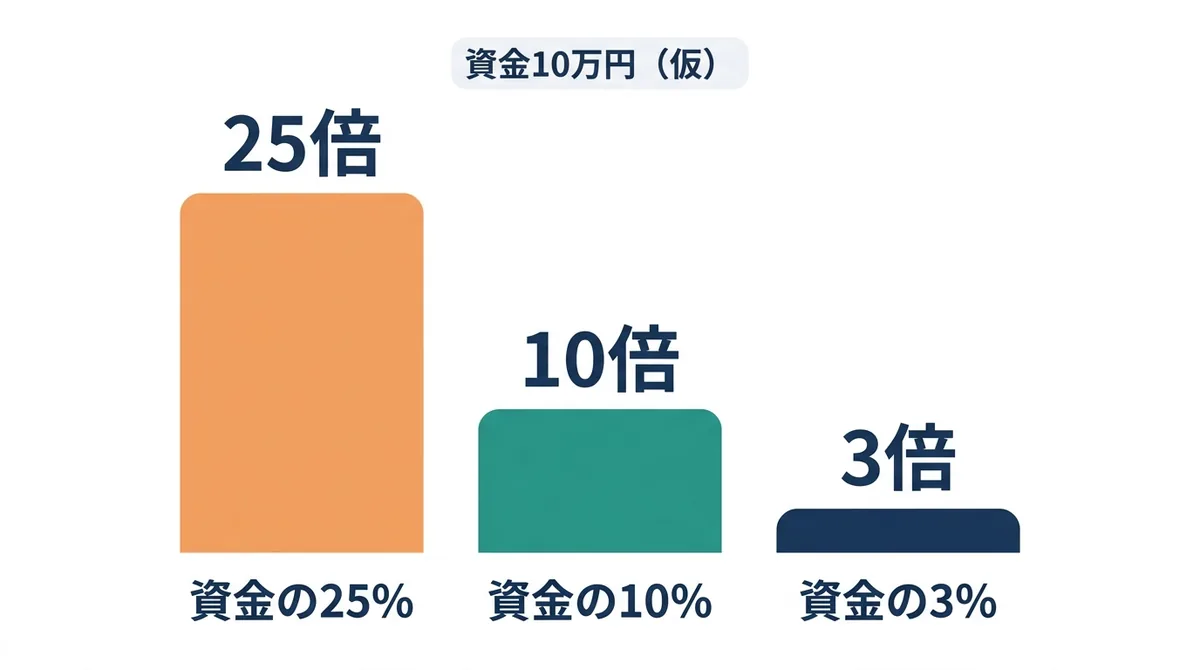
ここからは、倍率によって損失の大きさがどう変わるかを、仮の数字で比べます。資金は10万円とします。為替レートの水準に左右されないよう、「相場が不利な方向に1%動いたとき」の損失で比べます。損失は「建玉の金額 × 動いた割合」で求められます。
| 実効レバレッジ | 建玉の総額 | 1%逆行したときの損失 | 資金に対する割合 |
|---|---|---|---|
| 25倍 | 250万円 | 2万5,000円 | 25% |
| 10倍 | 100万円 | 1万円 | 10% |
| 3倍 | 30万円 | 3,000円 | 3% |
この表の数字は計算の例であり、利益や安全を保証するものではありません。
倍率が高いほど小さな値動きで資金が減る
表のとおり、同じ1%の逆行でも、25倍なら資金の25%が減り、3倍なら3%です。倍率が高いほど、損失が資金に占める割合は大きくなります。
25倍の場合、4%逆行するだけで、計算上は資金の100%に達します。通貨ペアや時期によっては、1日のうちに1%程度動くこともあります。上限いっぱいで取引すると、そうした値動きでも、資金が大きく減る場合があるのです。
逆に、倍率が低ければ損失も小さくなりますが、その分、うまくいったときの利益も小さくなります。どちらが良いかではなく、自分が許容できる損失の大きさから考えることが大切です。
ロスカットがあっても損失を防ぎきれない場合がある
証拠金が一定の水準を下回ると、業者がロスカットを実行して、損失の拡大を抑えます。ただし、ロスカットは損失をゼロにする仕組みではありません。
相場が急変動したときは、想定よりも不利な価格で決済される場合があります。その場合、預けた証拠金を超える損失が出る可能性があります。ロスカットまでの値幅の計算方法は、証拠金維持率とロスカットの解説記事を参考にしてください。
実効レバレッジとは?計算式と自分に合った目安の決め方
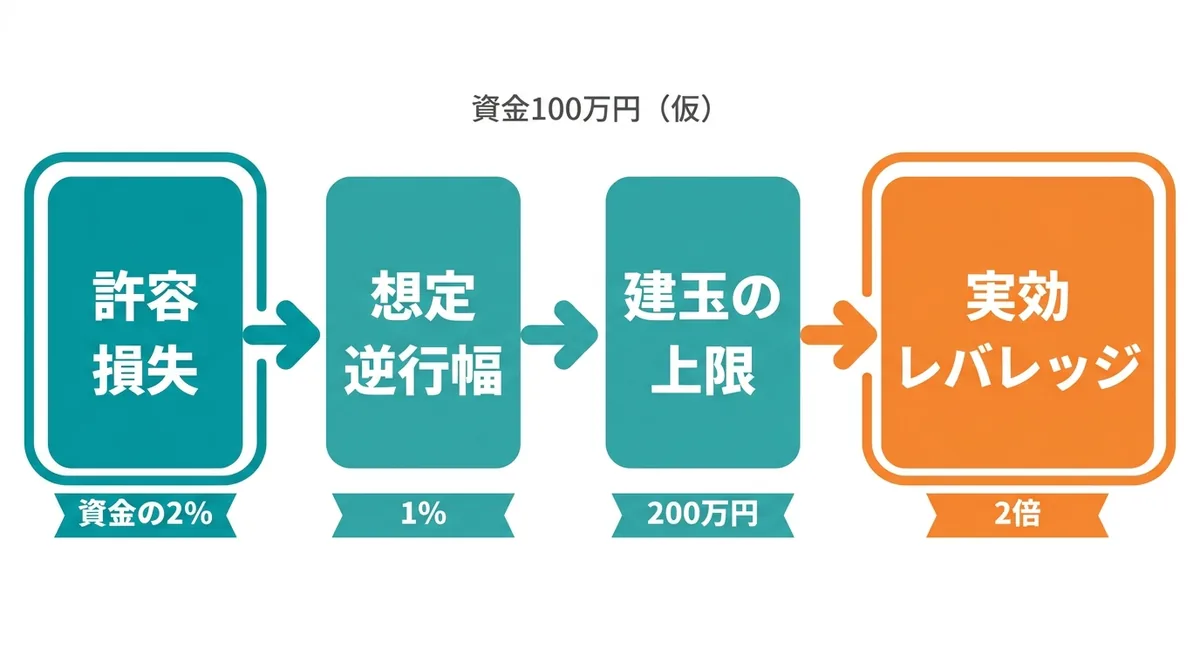
実効レバレッジは、実際に持っている建玉の総額を、純資産で割って求めます。
実効レバレッジの計算式
この記事では、実効レバレッジを「建玉の総額 ÷ 純資産(有効証拠金)」と定義します。純資産は、預けた資金に含み損益などを加えた金額です。定義は解説によって少し異なります。
ここで注意したいのは、含み損が出ると純資産が減るため、建玉を増やしていなくても実効レバレッジは上がるという点です。たとえば資金100万円で建玉200万円なら2倍ですが、含み損で純資産が80万円に減ると、200万円 ÷ 80万円で2.5倍になります。
許容損失から逆算する4ステップ
「何倍にすればよいか」に、一つの正解はありません。資金の額、取引の期間、損失に耐えられる範囲は人によって違うからです。そこで、倍率を先に決めるのではなく、許容できる損失から逆算する方法を紹介します。
- 1回の取引で失ってもよい金額を決めます(資金の何%か)。
- 想定する不利な値動きの幅を決めます。
- 建玉の上限を「許容損失 ÷ 逆行幅」で計算します。
- 建玉の上限を資金で割って、倍率を確認します。
仮の例で計算してみます。資金が100万円、許容損失が2万円(資金の2%)、想定する逆行幅が1%だとします。建玉の上限は「2万円 ÷ 1% = 200万円」で、倍率は「200万円 ÷ 100万円 = 2倍」です。
この例は、あくまで計算の流れを示すための仮の数字です。許容損失や想定する逆行幅は、自分の資金状況に合わせて決めてください。想定を超える値動きが起きる可能性もあります。
ポジションを持ち越すと変わるもの
ポジションを翌日以降に持ち越すと、含み損益の変化によって純資産が変わり、実効レバレッジも動きます。また、持ち越しにはスワップポイントが関わり、金利差の方向によって受け取る場合も支払う場合もあります。
スワップポイントの仕組みは、FXのスワップポイントの解説記事にまとめています。持ち越す場合は、含み損による実効レバレッジの上昇と合わせて確認しておくと安心です。
海外の高レバレッジとの違い|未登録業者に注意
海外のFX業者には、日本の上限を大きく超える高いレバレッジをうたうところがあります。ただ、レバレッジが高ければ、有利な値動きだけでなく、不利な値動きでも、損益は同じ比率で大きくなります。ここでは、倍率の数字の比較ではなく、注意すべき点だけを整理します。
倍率が高いと何が変わるか
前の節で見たとおり、倍率が上がるほど、小さな値動きで資金が大きく減ります。高いレバレッジは、少額で大きな取引ができる反面、損失の拡大も速くなります。
国内の25倍という上限は、金融庁が顧客保護などの観点から導入した規制にもとづく枠です。海外の高い倍率は、この国内の枠の外にある取引であることを理解しておく必要があります。
金融庁の登録を確認する
金融庁は、海外でライセンスを持つ業者であっても、日本で登録を受けずに日本の居住者を相手に業として取引を行うことは禁止されていると説明しています。トラブルになっても、海外の裁判所に請求する必要があったり、業者が存在しなかったりして、被害回復が困難になる場合が多いとされています(金融庁「FX取引・暗号資産投資の勧誘にご注意」、2023年4月4日掲載)。
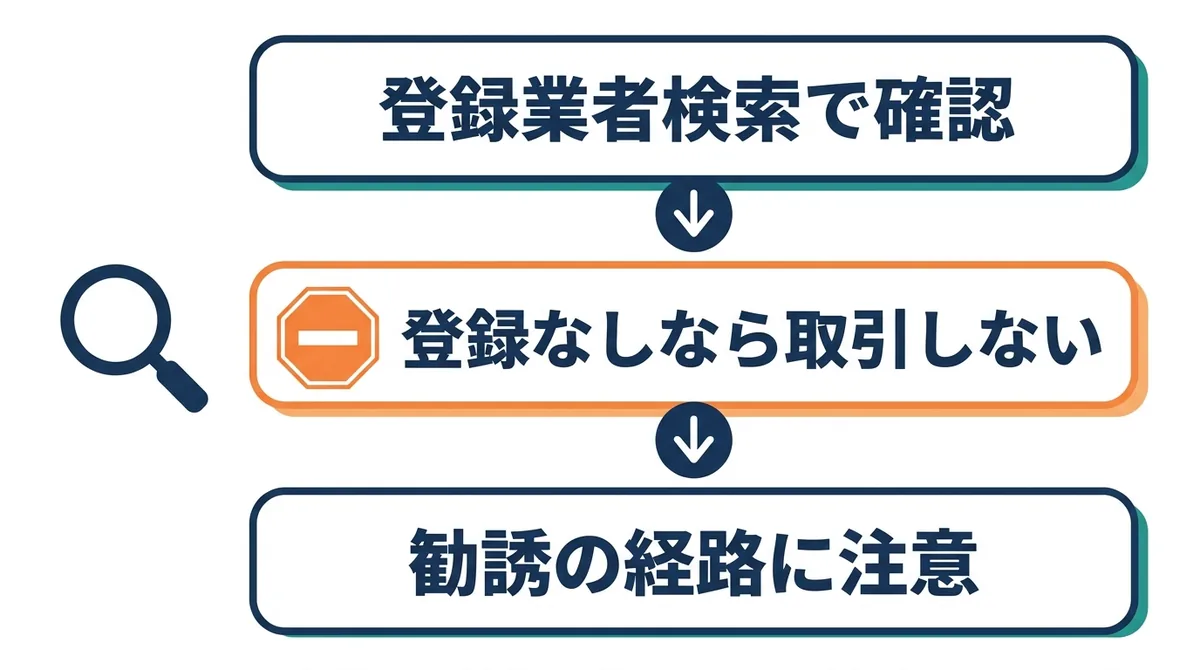
取引前には、金融庁の登録業者検索で、登録の有無を確認してください。登録がない場合は取引しないことが基本です。SNS経由の勧誘によるトラブルも多いため、勧誘された経路にも注意が必要です。
金融庁は、無登録で金融商品取引業を行っているとして警告を出した者の名称等も公表しています(無登録で金融商品取引業を行う者の名称等について、2026年10月時点で閲覧、同ページの更新日は2026年9月25日)。ただし、これは警告を出した時点の情報であり、掲載がないからといって無登録でないとは言えません。
信託保全など国内の保護の仕組み
金融庁は、国内の金融商品取引業者に、顧客から預かった資産を信託銀行等への金銭信託により自己の資産と明確に区分して管理することを求めていると説明しています(金融庁「いわゆる外国為替証拠金取引について」、2026年10月時点で閲覧)。これが信託保全です。ただし、信託保全は相場による損失を補償するものではなく、限界があります。詳しくはFXの信託保全の解説記事を、海外FXと国内FXの違いは海外FXと国内FXの違いの解説記事をご覧ください。
FX以外にCFDなどのレバレッジ取引に関心がある場合は、CFDの比較記事も参考になります。無登録の海外業者の勧誘には注意してください。
レバレッジ規制についてよくある質問と、取引前のチェックリスト
ここでは、レバレッジ規制についてよくある質問に答えたあと、取引前に確認したい項目をまとめます。
よくある質問
Q. 25倍は4%で固定ですか。
個人は4%以上が基本です。ただし、必要証拠金の運用は業者によって異なる場合があります。実際の額は、口座の案内で確認してください。
Q. 法人口座のレバレッジはどう決まりますか。
法人は、通貨ペアごとの為替リスク想定比率で決まり、この比率は少なくとも毎週1回更新されます。個人とは仕組みが違います。
Q. レバレッジ規制は今後変わりますか。
将来の変更については、確認できる情報がないため、断定できません。最新の制度は、金融庁や金融先物取引業協会で確認してください。
Q. 1倍で取引することはできますか。
建玉の総額を純資産と同額かそれ以下に抑えれば、実効レバレッジは1倍以下になります。取引数量を小さく設定すれば低く抑えられますが、最小取引単位は業者ごとに異なるため、口座の案内で確認してください。
取引前のチェックリスト
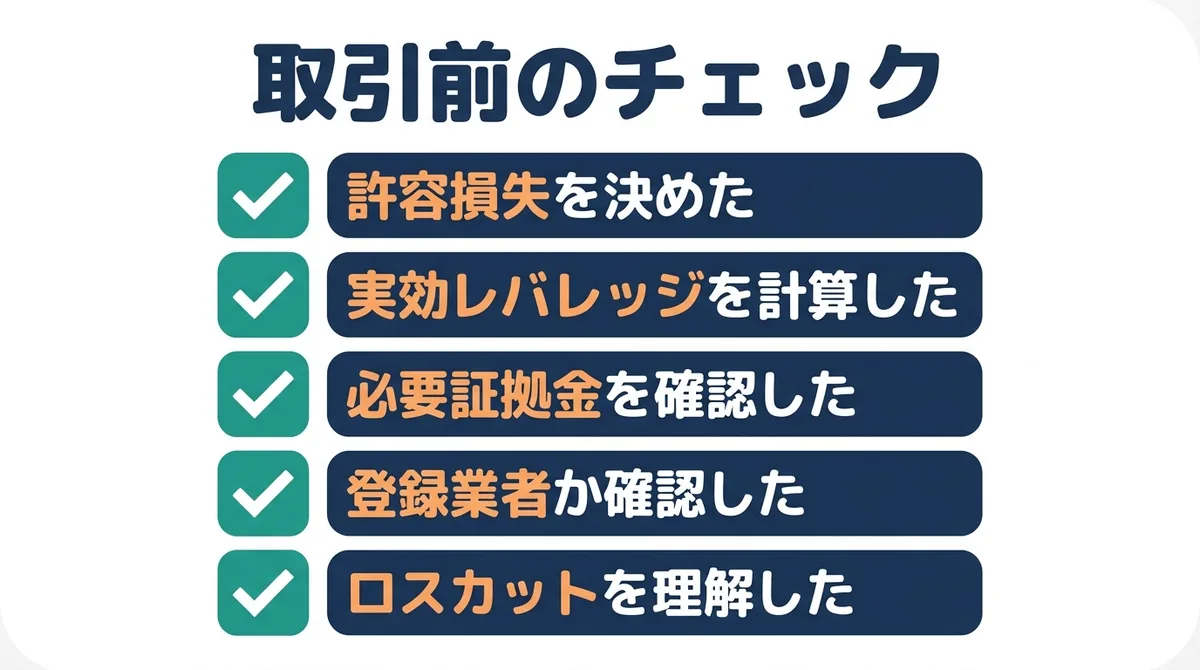
- 1回の取引で許容できる損失額を決めましたか。
- 建玉と純資産から、実効レバレッジを計算しましたか。
- 必要証拠金と、余裕資金を確認しましたか。
- 取引する会社が、金融庁の登録を受けた業者であることを確認しましたか。
- ロスカットの仕組みと、損失を防ぎきれない場合があることを理解しましたか。
取引で出た損益は、税金の計算にも関わります。申告の基本はFXの確定申告の解説記事で確認できます。
まとめ
国内の個人向けFXのレバレッジは、25倍までと定められています。規制は2010年8月に導入され、2011年8月から上限が25倍になりました(2026年10月時点の制度)。ただし25倍は上限であり、目標ではありません。
大切なのは、許容できる損失から逆算して、自分の実効レバレッジの目安を決めることです。そして、取引前にチェックリストで確認してください。
FXは元本を超える損失が出る可能性があるリスクの高い取引で、利益は保証されません。余裕資金で行い、制度は変わる場合があるため、最新の情報は金融庁や金融先物取引業協会で確認してください。