FX の利益が、税務署や FX 会社から勤務先へ自動で通知される仕組みは、国税庁・総務省・厚生労働省の資料からは確認できていません。ただし、住民税の通知の流れなどをきっかけに、会社に気づかれる場合はあります。会社員が FX で副業的に収入を得ると会社にバレるのでは、という不安に対しては、「絶対にバレない」とは言えないのが実情です。
この記事では、会社に知られうる経路、就業規則の確認点、申告が必要になる目安、確定申告で住民税の納付方法を選ぶ手順、申告しない場合のリスクを、2026年11月時点の公的な資料をもとに順番に整理します。目的は、隠す方法を探すことではありません。ルールを正しく理解し、必要な手続きを落ち着いて進められるようにすることです。
税率や損失の繰越控除の詳しい説明は FXの税金と確定申告 にまとめています。この記事は「会社への知られ方」と住民税に絞ります。個別の事情による判断は、勤務先、税務署、お住まいの市区町村に確認してください。また、FX には元本を上回る損失が出る可能性があり、利益は約束されません。
FX会社員の副業はバレる?結論は「自動通知の仕組みは見当たらないが、住民税で気づかれうる」
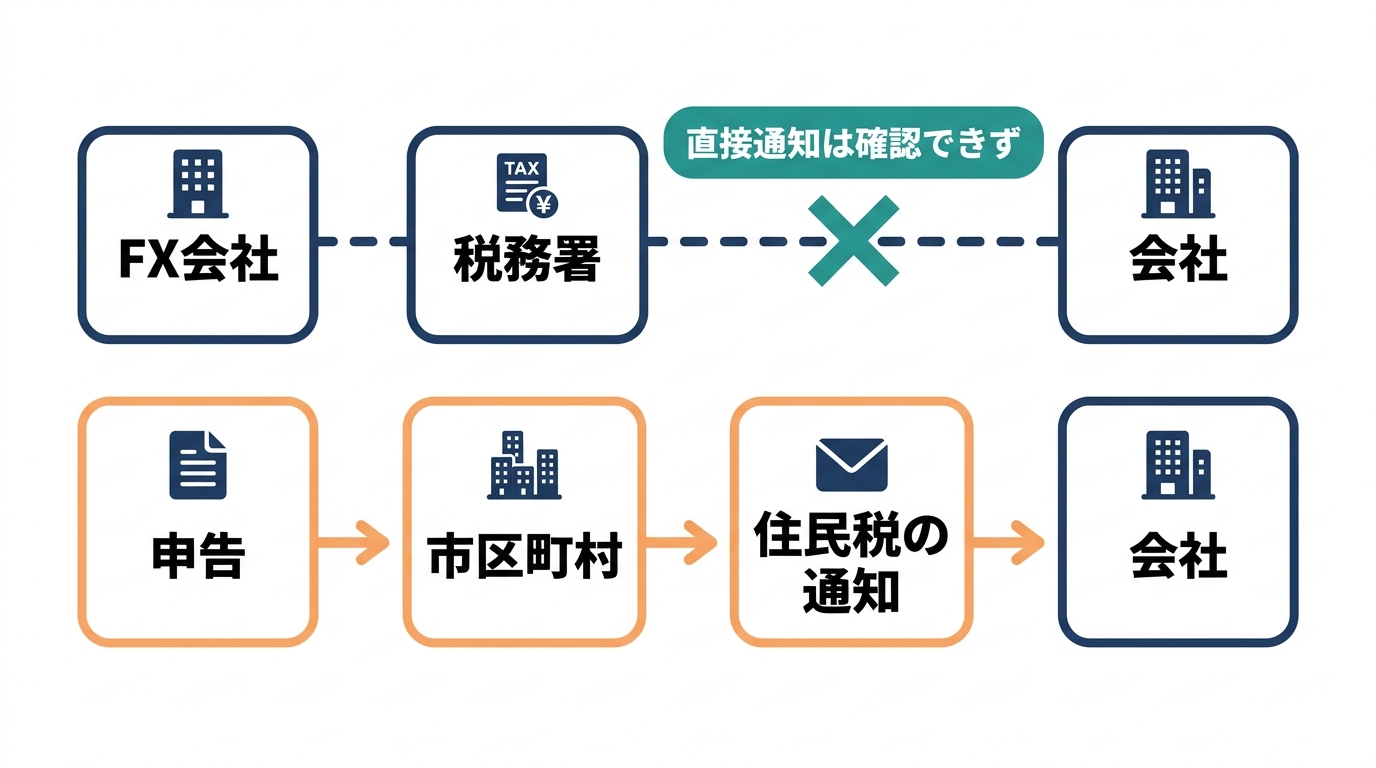
結論は次の二点です。FX の利益を会社へ直接知らせる仕組みは、確認した資料の範囲では見当たりません。一方で、気づかれうる主な経路は、住民税の通知の流れにあると考えられます。
会社に直接通知されるのか
FX 会社や税務署が、利益の額を勤務先へ知らせる制度は、今回確認した国税庁・総務省・厚生労働省の資料には載っていませんでした。ただし、これは「通知しないと明記した資料がある」という意味ではありません。資料に見当たらないという範囲での整理であり、断定はできない点に注意してください。
気づかれうるのはどこか
会社員の住民税は、多くの場合、会社が給与から天引きして納めます(特別徴収)。FX の利益について確定申告をすると、その所得に応じた住民税が計算されます。この住民税を給与からの天引きに加える形になると、毎月の天引き額が前年から変わり、会社の経理担当者などが違和感を持つ可能性があります。
これは公的資料の仕組みから導いた整理(推論)です。実際にどう扱われるかは、お住まいの市区町村の運用によって異なる場合があります。
会社に知られうる経路はどこか|住民税の通知と社内のやり取り
会社員の副業が知られる経路として、最も説明しやすいのは住民税です。仕組みを知っておくと、何を確認すればよいかが見えてきます。
住民税の特別徴収と税額通知書
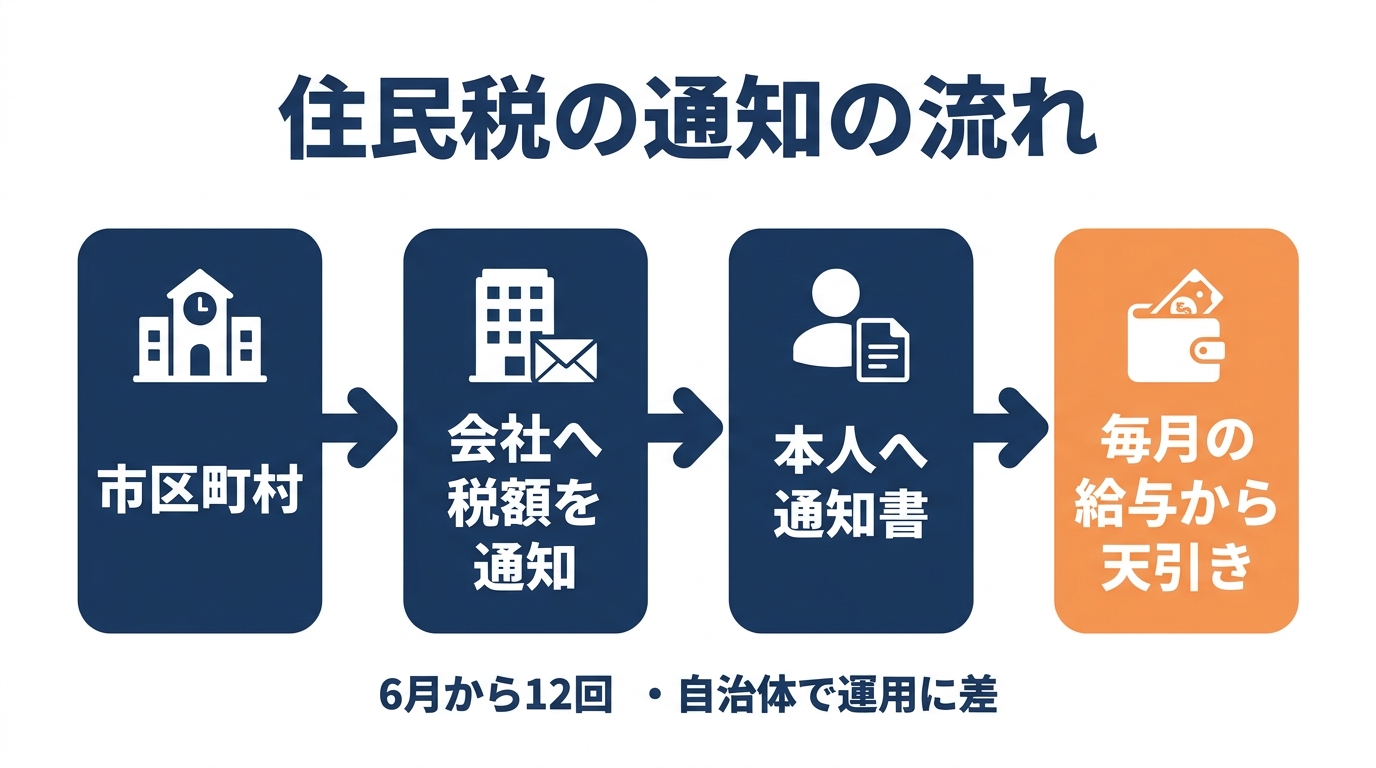
給与を受け取っている人の個人住民税は、会社(特別徴収義務者)が給与から天引きして納めます。市区町村は、毎年5月31日までに税額を会社へ通知し、本人用の通知書は会社を経由して従業員に渡されます。天引きは6月から翌年5月までの12回に分けて行われます(総務省 行政評価局の資料による。調査は平成28年度頃のもので、現在の運用は自治体で異なる場合があります)。
本人用の通知書には、給与以外の所得や控除の情報が載る様式になっています。一方、会社用の通知書には、そうした情報は載らない様式だと説明されています(現行の様式は市区町村で確認してください)。ただし、同じ資料には、記載内容を隠す措置(シールの貼付など)をしていない市町村では、会社の経理担当者などに知られうるという行政相談があったことも書かれています。この措置の実施状況は自治体で差があり、現在の状況は自治体ごとに確認が必要です。
出典: 総務省 行政評価局 資料(税額通知書の記載内容の秘匿)
給与以外の所得が加算されるとき
給与以外の所得がある会社員について、市町村は条例により、給与以外の所得にかかる住民税を、給与の特別徴収額に加算できると定められています。ただし、確定申告書で給与以外の所得にかかる分を自分で納める(普通徴収)旨を申し出た場合は、この限りではありません(同じ総務省の資料が示す地方税法第321条の3の整理)。
つまり、申告のときに納付方法をどう選ぶかによって、会社経由で天引き額が変わるかどうかが分かれます。次の節以降で、この選択を詳しく見ます。
税以外で知られうる場面
住民税以外にも、同僚との会話や SNS での発信など、日常のやり取りで知られることは一般にありえます。ただし、これらについて公的な一次資料で確認できた事実はありません。ここでは一般論として、「税の仕組み以外にも知られる機会はありうる」とだけ述べておきます。
副業禁止かもしれない会社員が先に確認する就業規則のポイント
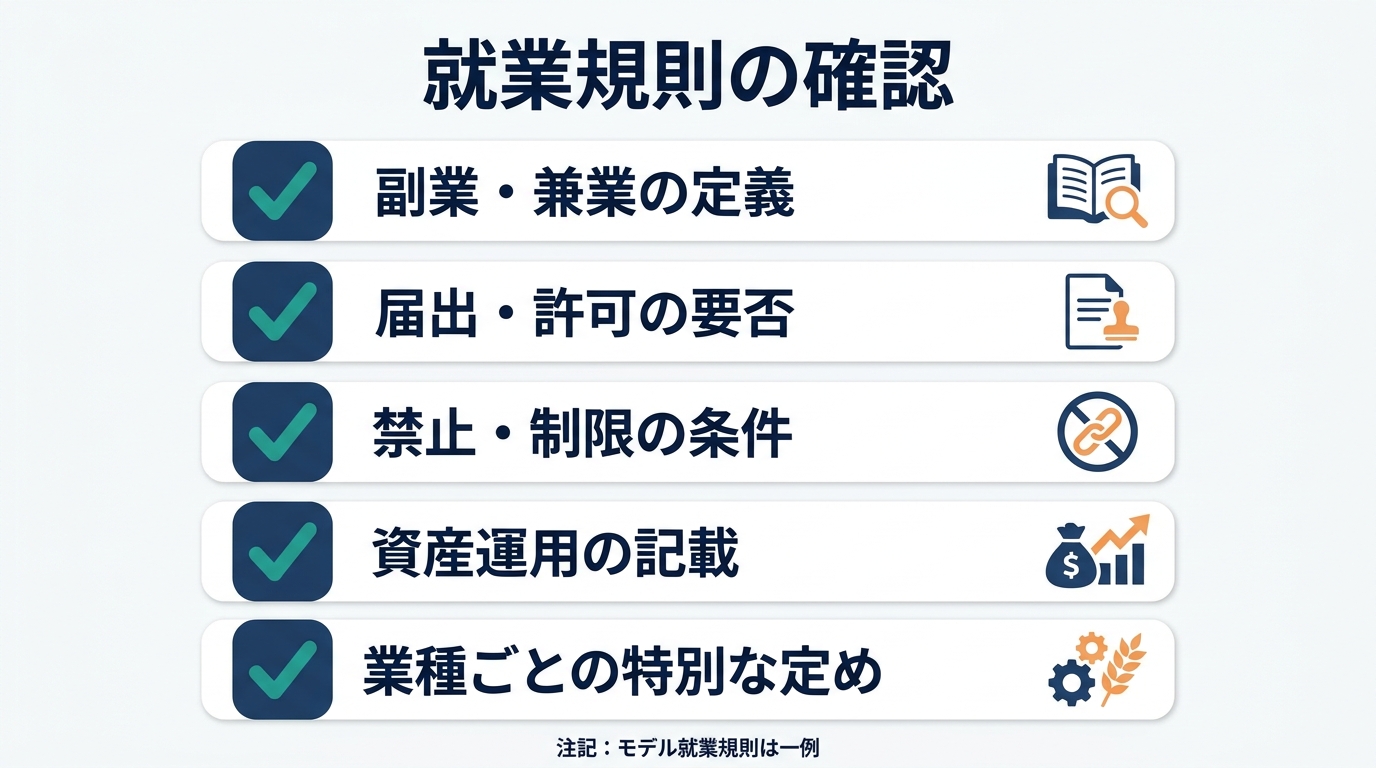
税金より先に、勤務先のルールを確認しておくと安心です。副業の可否は、会社の就業規則や労働契約で決まるからです。
モデル就業規則の考え方
厚生労働省のモデル就業規則は、労働者が勤務時間外に他の会社等の業務に従事できることを原則としています。会社が禁止・制限できるのは、次の4つのいずれかに当たる場合とされています。
- 労務提供上の支障がある場合
- 企業秘密が漏れるおそれがある場合
- 会社の名誉や信用を損なう行為、信頼関係を破壊する行為がある場合
- 競業により企業の利益が害される場合
ただし、モデル就業規則はあくまで一例です。各社が必ずこの通りに定めているわけではありません。ガイドライン(2022年7月改定)は、原則として副業・兼業を認める方向が適当としています(厚生労働省の副業・兼業のページと、2025年3月公表の解説資料による)。
出典: 副業・兼業の促進に関するガイドライン わかりやすい解説、厚生労働省 副業・兼業
確認したい項目
FX のような自己の資産運用が「副業・兼業」に含まれるかどうかは、厚生労働省の資料では明示されていません。含まれるかどうかは、会社の規定とその解釈によります。就業規則を開いて、次の点を確認してください。
- 「副業」「兼業」がどう定義されているか
- 届出や許可が必要か
- 禁止・制限される条件はどう書かれているか
- 資産運用や投資についての記載があるか
- 金融機関など、業種による特別な定めがないか
不明なときの相談先
規定の読み方が分からないときは、人事・労務の担当者に、一般的な質問として確認する方法があります。社内に聞きにくい場合は、弁護士や社会保険労務士など専門家に相談する方法もあります。厚生労働省の労働者向けの案内でも、副業を考えたらまず労働契約や就業規則でルールを確認すること、副業を始める前に会社へ届け出るのが基本であることが示されています。
なお、同じ案内にある労働時間の通算は、雇用される副業の話です。FX の取引には通常あてはまりません。
申告は必要?年20万円の目安と、住民税の申告が別に要る場合
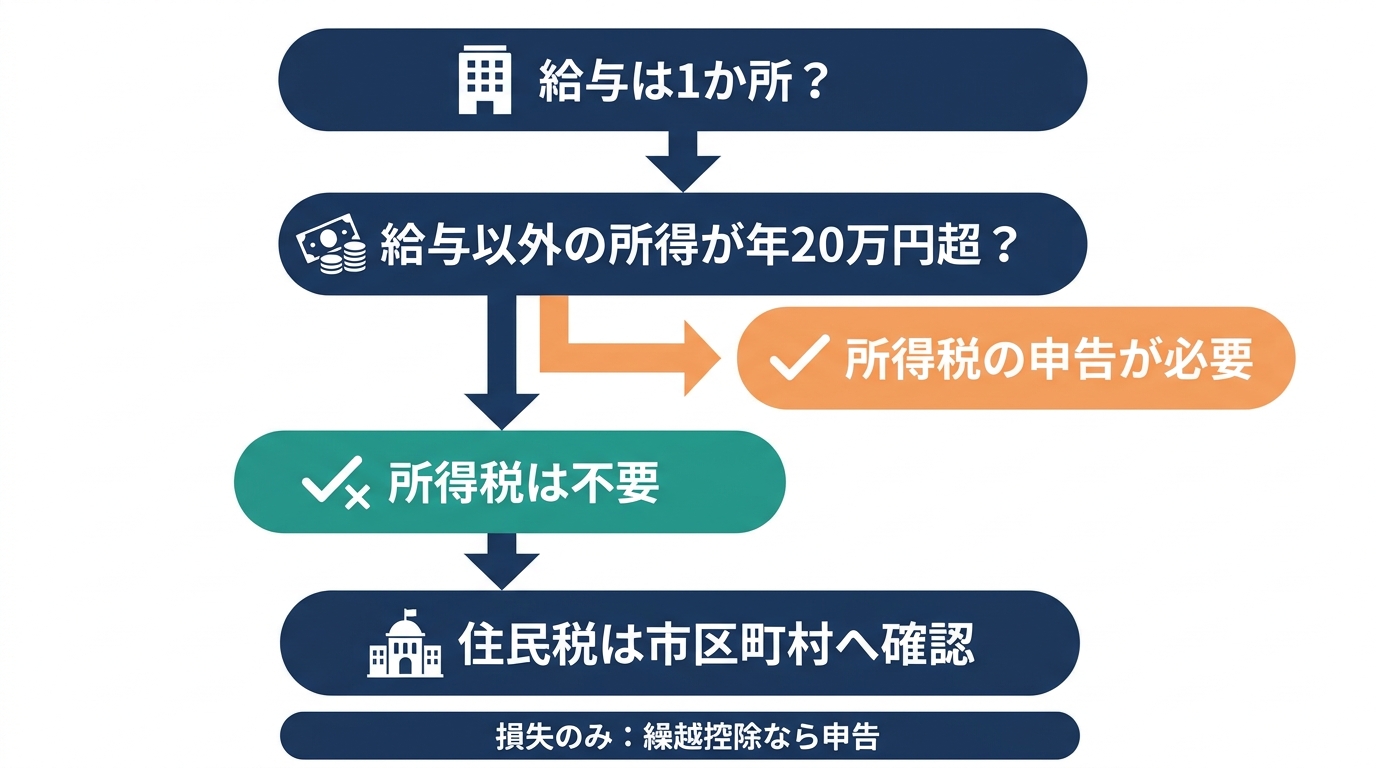
FX の利益があったとき、申告が必要かどうかは「年20万円」が一つの目安になります。ただし、この目安は所得税の話で、住民税は別に考える必要があります。
20万円は「所得」の基準
1か所から給与を受け取り、年末調整などで全額が源泉徴収されている会社員は、給与・退職所得以外の所得の合計が年20万円以下なら、所得税の確定申告は不要です。ただし、給与の年間収入が2,000万円を超える場合など、別の理由で申告が必要になることもあります。2026年11月時点の国税庁の案内(令和8年4月1日現在の法令等)で確認できます。
ここでいう20万円は「収入」ではなく「所得」です。FX では、差金等決済による損益などをもとに計算した所得の金額で数えます。2か所以上から給与を受ける場合は別の要件があるため、該当する方は国税庁のページを確認してください。
出典: No.1900 給与所得者で確定申告が必要な人(国税庁)
FX の差益は、他の所得と区分して税額を計算する申告分離課税の対象です。税率は、2026年分については所得税15%と住民税5%に復興特別所得税を加えた、合計20.315%に相当します(国税庁の案内の率から計算した値)。2027年分以降の扱いは、国税庁の最新の案内で確認してください。
出典: No.1521 先物取引に係る雑所得等の課税の特例(国税庁)
所得税は不要でも住民税は別
住民税には、所得税のような「20万円以下なら不要」という基準がありません。所得税の確定申告が不要な場合でも、住民税(市県民税)の申告が必要になることがあります。逆に、所得税の確定申告をした場合は、その内容が市区町村に回されるため、別に住民税の申告をする必要はないとされています。
細かい条件は自治体で異なります。神戸市や横浜市が案内を公開していますが、実際の扱いはお住まいの市区町村で確認してください。
出典: 神戸市 住民税(市県民税)の申告(個人)、横浜市 給与以外に副収入がある場合の住民税の申告
損失のみの年
FX で損失だけだった年は、納める税額は生じません。ただし、損失を翌年以降に繰り越して控除する制度を使うには、損失の出た年に申告し、その後も連続して申告する必要があります(No.1523 先物取引に係る雑所得等の損失の繰越控除(国税庁))。要件の細かい点は、FXの税金と確定申告 で整理しています。
申告期間の確認先
確定申告の期間は年ごとに決まります。日付はその年の国税庁の最新の案内で確認してください。
判断の流れを整理すると、次のようになります。
| 確認すること | 該当する場合の目安 |
|---|---|
| 給与の支払いが1か所で、全額が源泉徴収されているか(給与収入が2,000万円以下か) | 該当するなら、次の項目へ |
| 給与・退職以外の所得(FX など)の合計が年20万円を超えるか | 超えるなら、所得税の確定申告が必要 |
| 20万円以下の場合 | 所得税は不要。ただし住民税の申告が必要か、市区町村に確認 |
| 損失のみの場合 | 繰越控除を使うなら申告が必要 |
確定申告で住民税の納付方法を選ぶ手順|普通徴収と特別徴収の違い
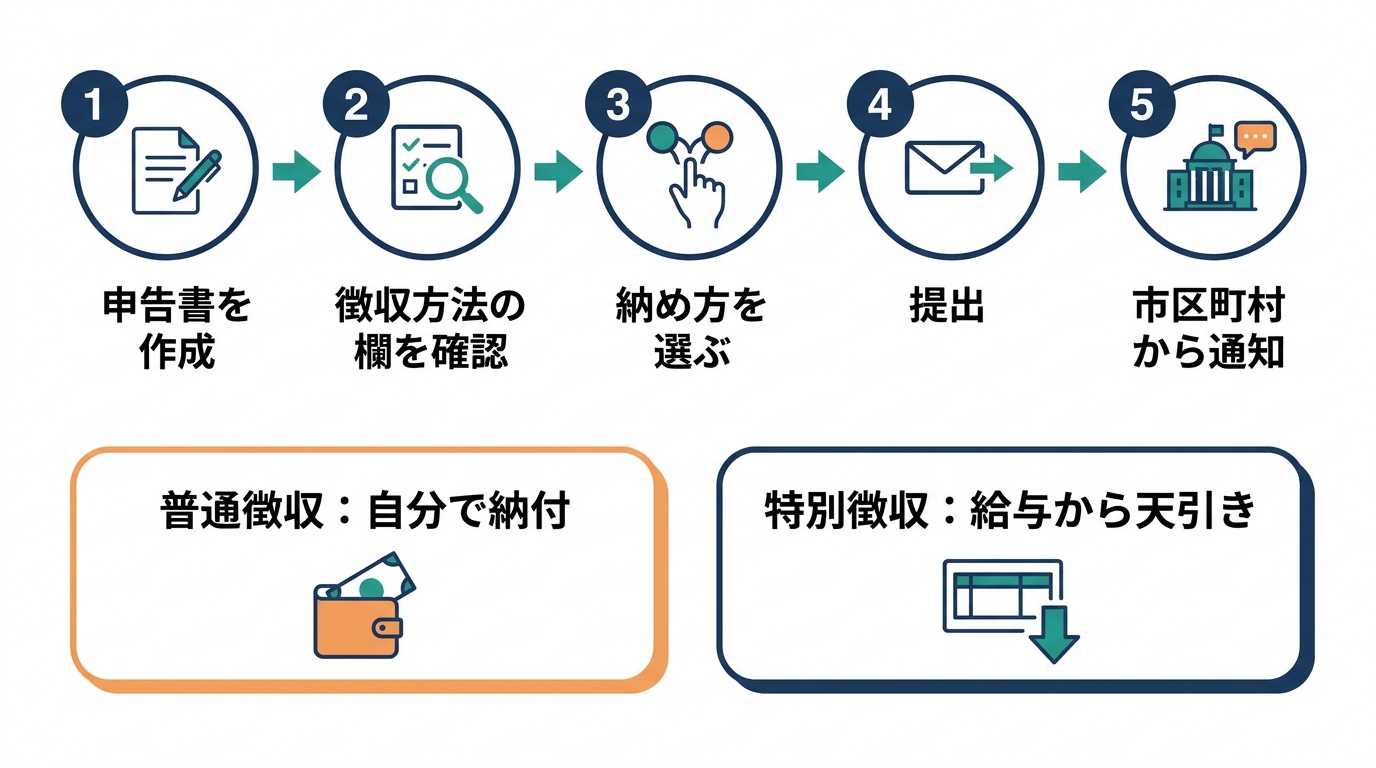
確定申告をするときは、給与以外の所得にかかる住民税をどう納めるかを選べる場合があります。ここでは、その仕組みと注意点を整理します。
普通徴収と特別徴収の違い
特別徴収は、給与から天引きして会社が納める方法です。普通徴収は、市区町村から届く納付書で、本人が自分で納める方法です。給与以外の所得にかかる住民税を普通徴収で納めたい場合は、確定申告書または市・県民税の申告書で選べると、西宮市が案内しています(2024年9月更新)。
普通徴収は、制度として用意された正規の選択肢です。ただし、選べば必ず会社に知られないと言い切れるものではありません。
選択の手順
申告書の作成手順そのものは FXの税金と確定申告 で整理しています。ここでは、納付方法を選ぶ部分の流れを見ます。実際の流れは、おおむね次のとおりです。
- 確定申告書を作成する
- 申告書の、住民税の徴収方法に関する欄を確認する
- 給与以外の所得の住民税を自分で納めるか、給与から天引きにするかを選ぶ
- 申告書を提出する
- 市区町村から通知や納付書が届く
欄の名称や位置は、年ごとの申告書の様式で変わることがあります。必ず最新の申告書で確認してください。
FX の所得(先物取引に係る雑所得等)にこの選択がどう適用されるかは、自治体の運用で異なる可能性があります。申告の前に、お住まいの市区町村の税務担当窓口へ確認しておくと安心です。
普通徴収でも注意したいこと
普通徴収を選んだ場合でも、次のような点に注意が必要です。
- 自治体によって取扱いが異なる場合があるため、事前に確認する
- 申告書の記入内容によっては、希望した納付方法にならないことがあるため、提出前に市区町村に確認する
- 給与以外の所得や、障害者控除などの控除の情報が、通知書に載ることがある
- 給与を複数の会社から受けている場合、一部の会社の分だけを普通徴収にすることは、法律上できない(西宮市の案内による)
- 65歳以上で、公的年金からの特別徴収になっている税額は、選べない場合がある(同上)
ここに挙げたのは一例で、これ以外の運用もありえます。二つの方法を比較すると次のようになります。
| 項目 | 特別徴収 | 普通徴収 |
|---|---|---|
| 納め方 | 給与から天引き | 納付書などで本人が納める |
| 会社を経由する通知 | 天引き額の変化として表れうる | 納付書が本人に届く。ただし、会社に知られないことを保証するものではなく、運用は自治体で異なる |
| 注意点 | 給与以外の所得分が加算されうる | 納め忘れに注意。自治体の運用によっては希望した方法にならないことがある |
申告しないとどうなる?無申告のリスクと、損失の年の考え方
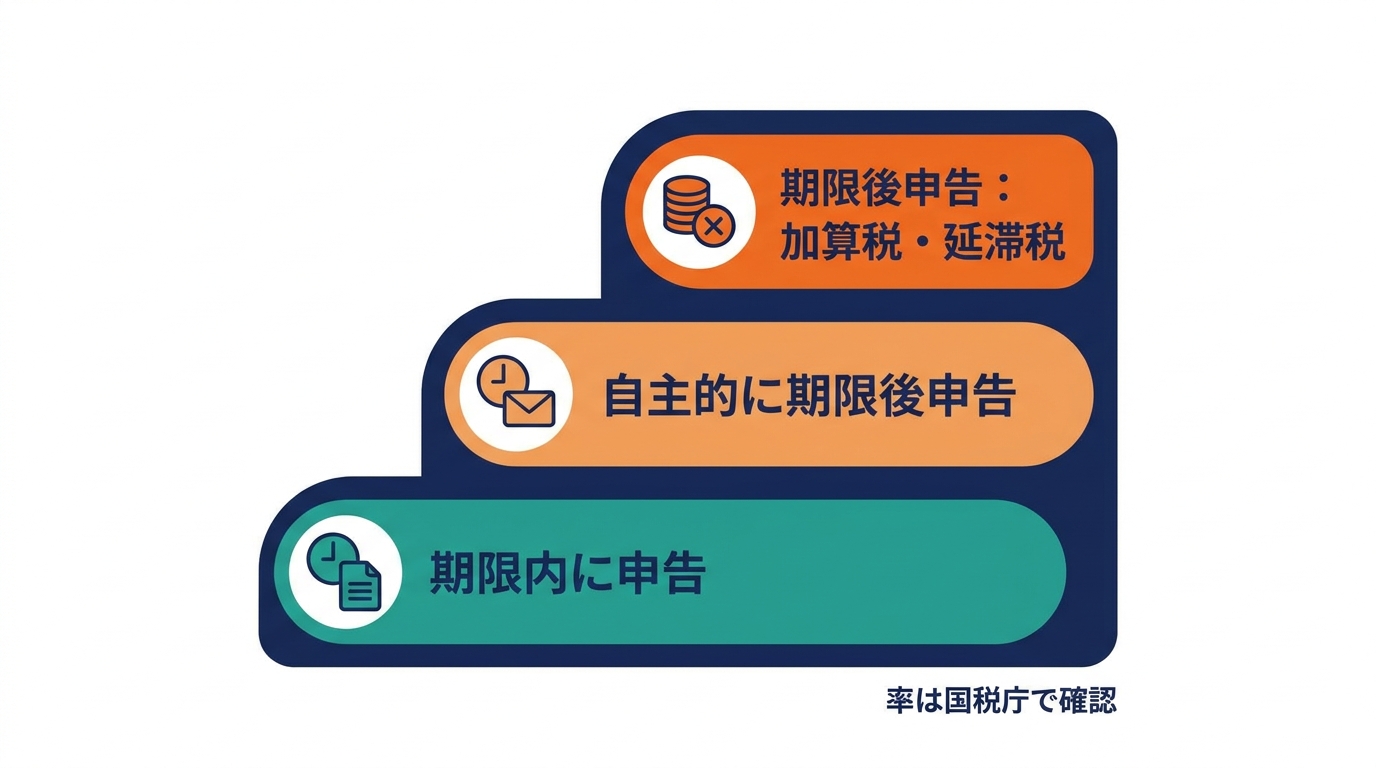
「会社に知られたくないから申告しない」という選択は、おすすめできません。申告が必要な人が申告しなければ、金銭的な負担が増える可能性があるためです。
期限後申告と加算税
申告が必要なのに期限内に申告しなかった場合は、期限後申告になります。そのとき、無申告加算税や延滞税がかかる場合があります。無申告加算税の率は、調査の事前通知前に自主的に期限後申告した場合で5%からで、状況によって上がります(国税庁の案内、令和8年4月1日現在)。率の詳細や適用条件は変わることがあるため、国税庁の案内で確認してください。
自主的な申告の考え方
期限を過ぎてしまっても、税務署の調査の前に自主的に申告した場合は、扱いが軽くなる場合があります。調査の通知前に自主的に申告した場合などは、加算税の扱いが軽くなる、またはかからない場合があります。要件は複数あるため、該当するかどうかは国税庁の案内(No.2024)か税務署で確認してください。気づいた時点で、早めに動くことが大切です。
損失の年の考え方
損失だけの年に申告しないと、損失の繰越控除を使えなくなる可能性があります。詳しくは前の節の「損失のみの年」を参照してください。
迷ったときの相談先
申告が必要かどうか迷うときは、次の窓口に相談できます。
- 国税庁の相談窓口や最寄りの税務署(所得税の申告)
- お住まいの市区町村の税務担当窓口(住民税の申告・納付方法)
- 税理士(個別の事情の相談)
FX 自体にもリスクがあります。レバレッジをかけた取引では、少ない資金で大きな取引ができる反面、損失も大きくなりえます。損失額の管理については、FX損切りの決め方 も参考にしてください。
会社員がFXを始める前の行動チェックリスト
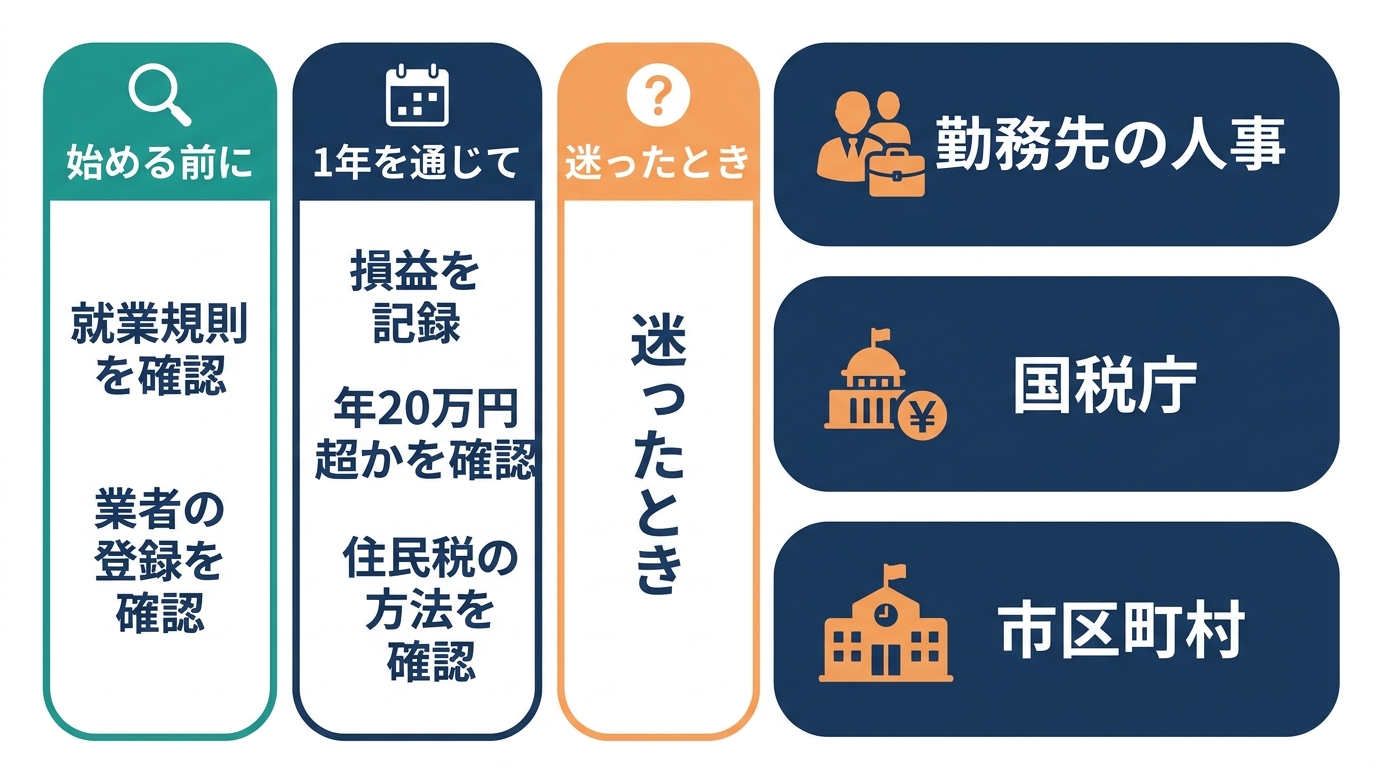
最後に、ここまでの内容を行動の順にまとめます。
始める前に
- 就業規則と労働契約で、副業・兼業と資産運用の扱いを確認する
- 届出や許可の要否を確認する
- 金融庁に登録された国内の業者かどうか、金融庁の登録業者一覧で確認してから口座を開く
- 少額で、失ってもよい範囲の資金から始める。本番の前に、FXデモトレードのやり方と限界 で練習する方法もある
業者の安全面については、FXの信託保全とは? でも解説しています。
1年を通じて
- 取引の損益を記録して、年間の所得の見通しを把握する
- 所得で数えたとき、年20万円を超えそうかを確認する。損失の年も、繰越控除を使うかどうかを確認する
- 住民税の納付方法の選び方を理解し、お住まいの市区町村に事前に確認する
迷ったとき
どこに聞けばよいかは、知りたい内容によって異なります。迷ったときは、次の表を目安にしてください。
| 知りたいこと | 確認先 |
|---|---|
| 副業・投資の可否、届出 | 勤務先の人事・労務担当、就業規則 |
| 所得税の申告の要否、申告書 | 国税庁、税務署 |
| 住民税の申告、納付方法 | お住まいの市区町村の税務担当窓口 |
まとめ
FX の利益が会社へ自動で通知される仕組みは、確認した資料の範囲では見当たりません。ただし、住民税の通知の流れなどで気づかれる場合があり、「絶対にバレない」とは言えません。
進める順番は、まず就業規則を確認し、次に申告の要否を所得で確認し、そのうえで住民税の納付方法を選ぶことです。制度は変わるため、最新の情報を国税庁や市区町村で確認してください。個別の判断が難しいときは、勤務先、税務署、市区町村、税理士に相談しましょう。
FX にはリスクがあり、利益は約束されません。元本を割り込む可能性を理解したうえで、無理のない範囲で取り組むようにしてください。