FXのナンピン(難平)とは、含み損を抱えたポジションと同じ方向に買い増しをして、平均取得単価を下げる手法です。ただし、平均単価が下がることと、損失が減ることは別のものです。買い増した分だけ建玉(持っているポジションの量)が増えるため、相場が逆行し続けると、損失は以前より速く膨らみます。
「含み損が出たけれど、買い増して平均単価を下げれば戻りやすくなるのでは」「ナンピンは危険と聞くが、なぜ危険なのか分からない」と迷う方は多いと思います。この記事では、次の3点を整理します。
- ナンピンの意味と、平均取得単価の計算方法
- 買い増しで必要証拠金が増え、証拠金維持率が下がり、ロスカットに近づく流れ
- 含み損が出たときの確認項目と、ナンピンに頼らない考え方
FXは元本も利益も保証されない取引です。記事中の数値例は、仕組みを理解するための仮のもので、実在の相場やレートとは関係ありません。制度に関する記述は、2026年10月時点で確認できた内容です。
FXのナンピンとは?平均単価は下がっても損失は減らない
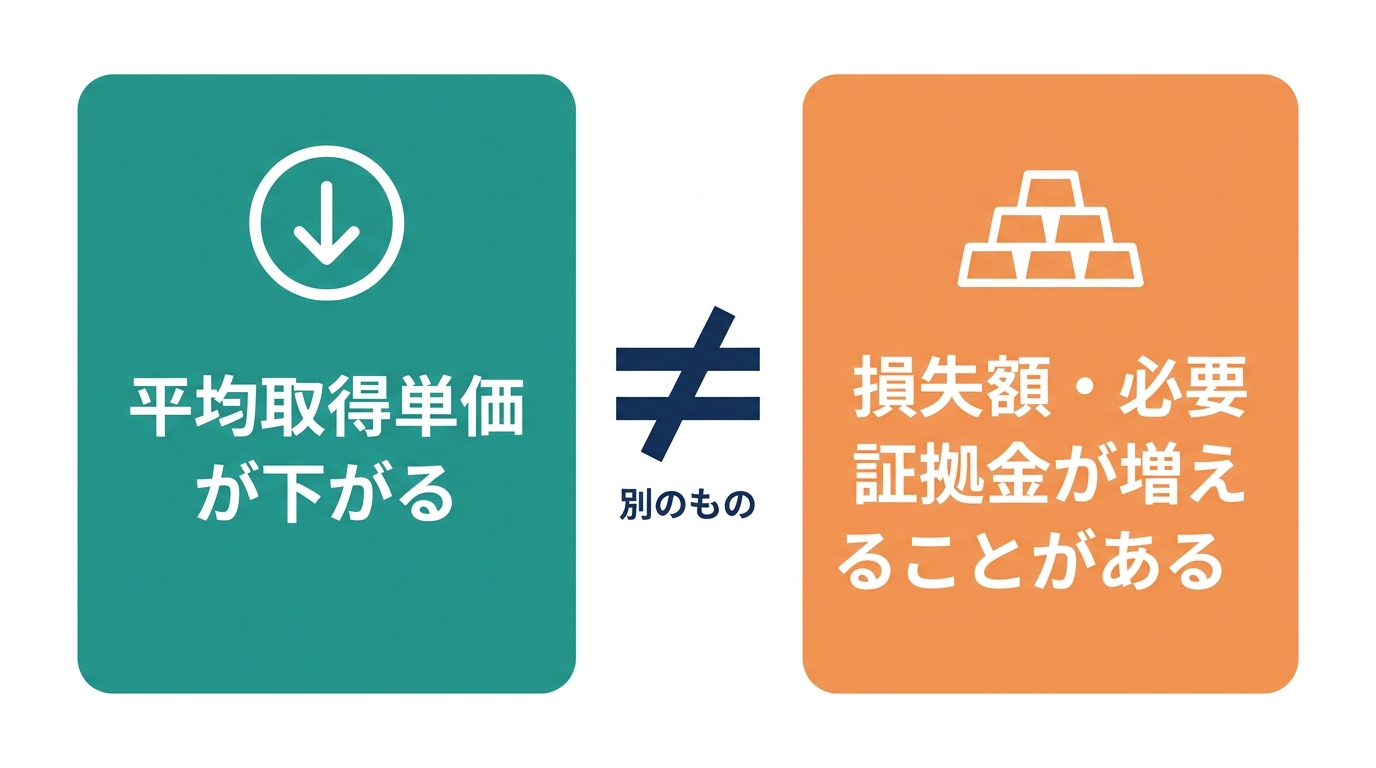
結論から言うと、ナンピンは「平均取得単価を下げる」手法であり、「損失を減らす」手法ではありません。含み損のポジションに同じ向きで買い増すので、うまく戻れば損益分岐の価格は近づきますが、戻らなければ損失は建玉が増えた分だけ大きくなります。
FXは少額の資金から取引できる一方で、差し入れた証拠金を超える損失が生じるおそれがあります。金融庁も、元本も利益も保証されない取引であると説明しています(金融庁「いわゆる外国為替証拠金取引について」、2026年10月時点で当該ページに記載の内容)。
ナンピン(難平)の意味
証券会社の用語集では、ナンピン買いを「手持ち玉が下がったときに買い増して、平均買値を下げておくこと」と説明しています(証券会社の用語集「ナンピン買い」)。単に「ナンピン」と呼ぶこともあります。
漢字では「難平」と書き、「ナンピン」と読みます。FXに限った言葉ではなく、株式など他の取引でも使われます。
買いのナンピンと売りのナンピン
売りのポジションでも、同じ考え方があります。売ったあとに価格が上がって含み損になったとき、さらに売り増して平均の売値を高くすることです。
前出の用語集では、これを「ナンピン売り」と呼ぶと説明しています(証券会社の用語集「ナンピン売り」)。ただし、この説明は株式の信用取引の文脈です。FXで売りの場合をどう呼ぶかについて、公的な定義は確認できていません。この記事では、買いの場合を中心に説明し、売りでも仕組みは上下を逆にしたものと考えてください。
平均取得単価の計算(仮の数値例)
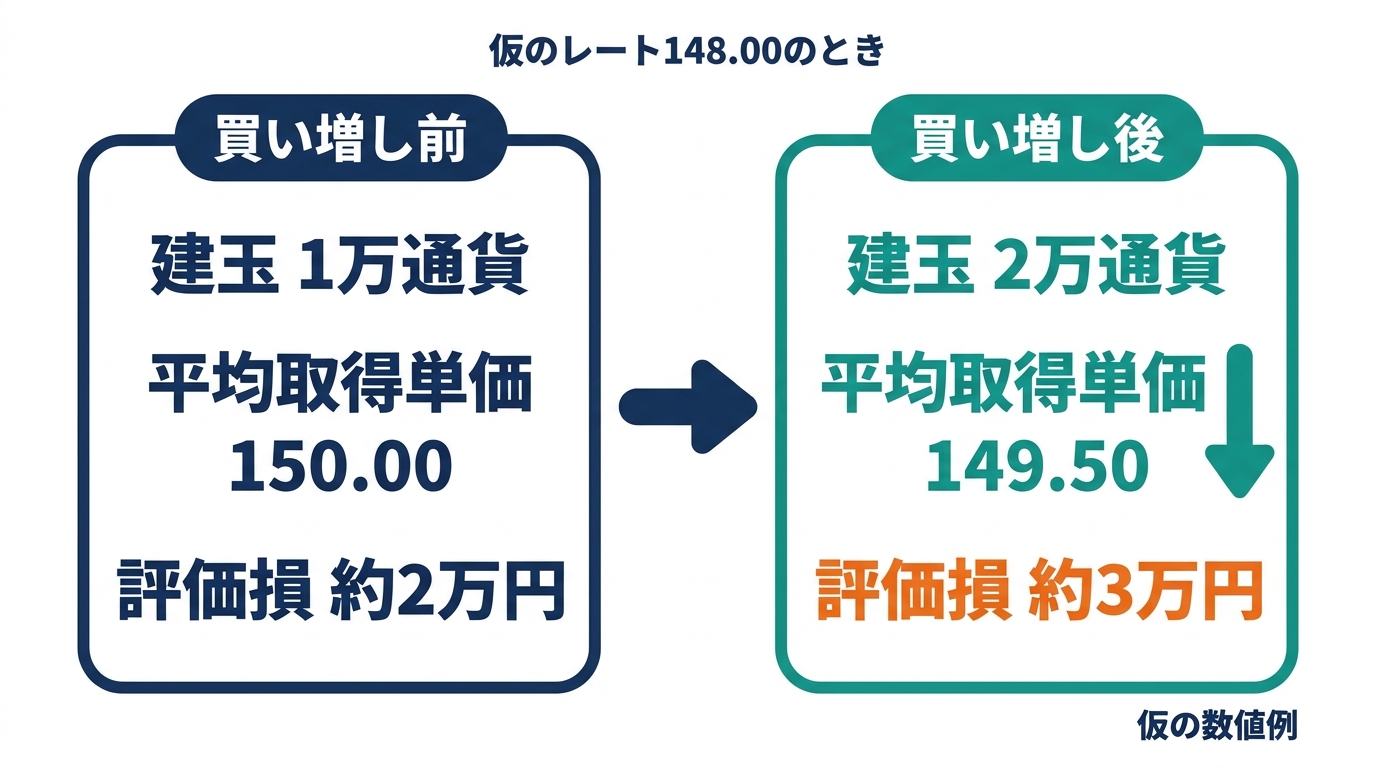
平均取得単価は、各約定のレートに数量を掛けて合計し、合計数量で割って求めます。式で書くと「平均取得単価 =(各約定のレート × 数量)の合計 ÷ 合計数量」です。
次の例は、すべて仮の数字です。ある通貨ペアを、仮のレート150.00で1万通貨買い、149.00まで下がったところで1万通貨買い増したとします。
- 平均取得単価は(150.00 × 1万 + 149.00 × 1万)÷ 2万 = 149.50
- 損益がゼロになるレートは、買い増し前は150.00、買い増し後は149.50
平均単価が下がったので、損益ゼロになる位置は0.50だけ近づきました。ここまでは、ナンピンが「戻りやすくなる」と言われる理由です。
では、さらに仮のレート148.00まで下がったときの評価損を比べてみます。
| 状況 | 建玉 | 平均取得単価 | 評価損(仮のレート148.00) |
|---|---|---|---|
| 買い増し前 | 1万通貨 | 150.00 | 約2万円(2.00 × 1万) |
| 買い増し後 | 2万通貨 | 149.50 | 約3万円(1.50 × 2万) |
平均取得単価は下がりましたが、評価損は約2万円から約3万円に増えています。建玉が2倍になったので、1円逆行するたびの損益の動きも2倍になっているからです。
もちろん、価格が戻れば利益も同じ理由で大きくなります。ナンピンは、上にも下にも損益の振れ幅を広げる行為だと言えます。平均単価が下がっても、建玉が増えた分、1円逆行したときの損益の動きは大きくなります。逆行が続いたときの損失は「(平均取得単価 − 現在値)× 建玉」で表せるため、建玉の量が大きく効きます。
pipsや損益、ロットの計算方法は、FXのpipsとは?損益の計算方法とロット上限の逆算手順で詳しく説明しています。
ナンピンが危険と言われる理由|必要証拠金の増加と維持率の低下
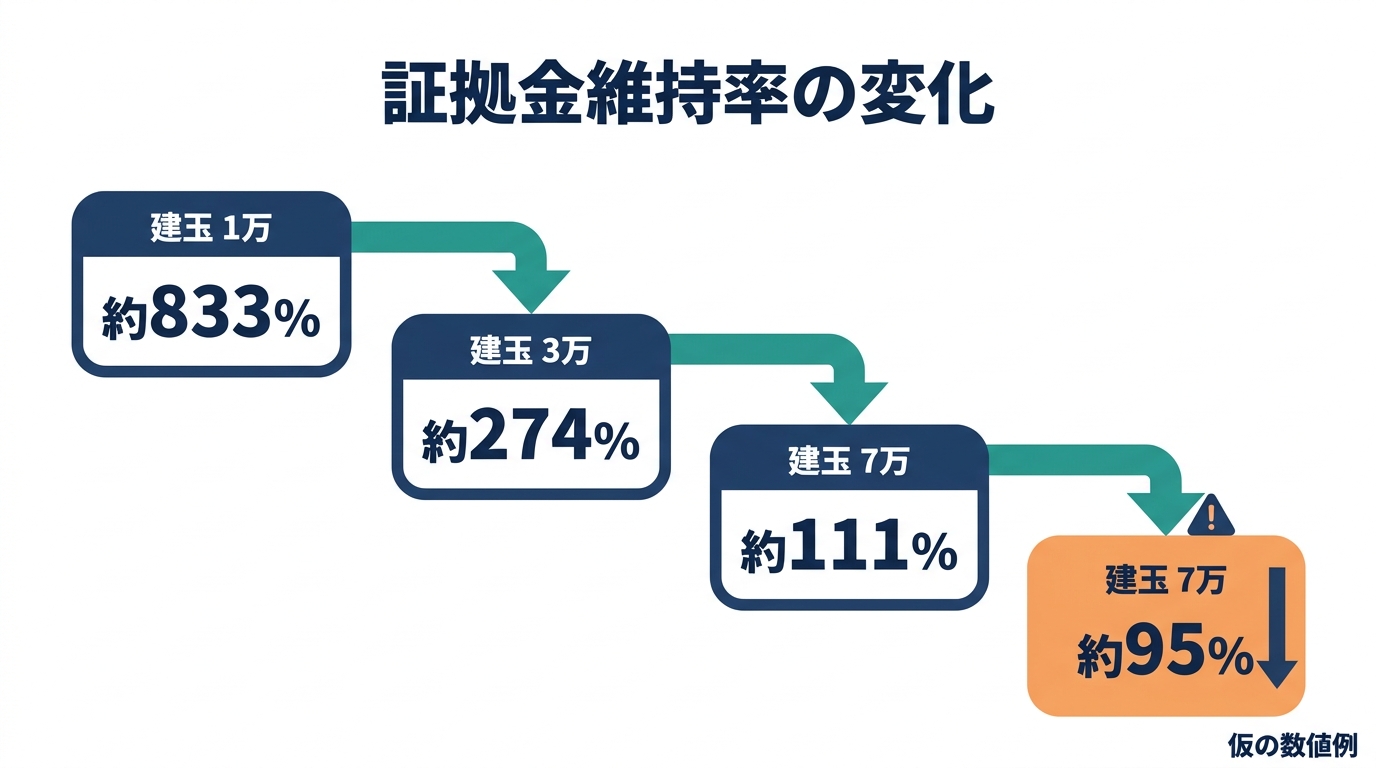
ナンピンが危険と言われる最大の理由は、買い増しによって証拠金維持率が二重に下がることです。建玉が増えると必要証拠金(分母)が増え、含み損によって有効証拠金(分子)が減ります。
個人が店頭FXを行う場合、取引金額の4%以上の証拠金を維持する必要があります。これは最大25倍のレバレッジに相当し、2011年8月1日以降の規制です(金融先物取引業協会「個人顧客を相手方とするFX取引に係る証拠金規制」、2026年10月30日確認)。
同じページでは、含み損が増えると実際の預託額(評価損を差し引いた額)が減ることも説明されています。
そして、維持率が業者の定めた水準を下回ると、ロスカット(強制決済)が行われます。金融庁は、業者が損失拡大を防ぐためのロスカットルールを定めていると説明しています。水準は業者が定めており、業者ごとに異なります。取引前に、取引説明書で確認してください。
買い増しごとに変わる3つの数字
買い増しのたびに動く数字は、次の3つです。
- 建玉(想定元本): 増える
- 必要証拠金: 建玉に比例して増える
- 証拠金維持率: 有効証拠金 ÷ 必要証拠金なので、下がる
維持率や実効レバレッジの考え方は、FX証拠金維持率の計算方法|ロスカットの仕組みを数値例で解説と、FXのレバレッジ規制とは?25倍の経緯と実効レバレッジの目安も参考にしてください。
仮の数値例: 倍々に増やした場合の維持率の変化
ここでは、買い増しのたびに数量を倍にした場合の変化を、仮の数字で計算します。条件はすべて仮です。
- 口座資金(有効証拠金の初期値)は50万円
- 必要証拠金は、規制上の下限である取引額の4%として計算(実際の必要証拠金は業者ごとに異なります)
- 仮のレート150.00で1万通貨を買い、149.00で2万通貨、148.00で4万通貨を買い増す
- 必要証拠金と評価損は、その時点の仮のレートで計算(スワップやコストは考えない)
- ロスカットは維持率100%を下回ったときに行われると仮定(実際の水準は業者ごとに異なります)
| 場面(仮のレート) | 建玉 | 平均取得単価 | 評価損 | 有効証拠金 | 必要証拠金 | 維持率 |
|---|---|---|---|---|---|---|
| 150.00で1万通貨を購入 | 1万 | 150.00 | 0円 | 50万円 | 6万円 | 約833% |
| 149.00で2万通貨を買い増し | 3万 | 約149.33 | 1万円 | 49万円 | 17.88万円 | 約274% |
| 148.00で4万通貨を買い増し | 7万 | 約148.57 | 4万円 | 46万円 | 41.44万円 | 約111% |
| さらに147.50まで下落 | 7万 | 約148.57 | 7.5万円 | 42.5万円 | 41.3万円 | 約103% |
| さらに147.00まで下落 | 7万 | 約148.57 | 11万円 | 39万円 | 41.16万円 | 約95% |
買い増しを重ねるたびに維持率は急に下がり、最後の買い増しの時点で約111%まで低下しています。その後は、1円足らずの下落で、維持率が100%を下回ります。
もし買い増しをせず、1万通貨のまま147.00まで下落していた場合、評価損は3万円、維持率は約799%です。つまり同じ値動きでも、建玉の量で状況はまったく違います。
なお、100%という水準はあくまで仮定で、全業者共通の数値ではありません。また、実際には、証拠金が不足する買い増しはできない場合があるため、この例のように資金に余裕がなければ、そこまで買い増せないこともあります。
ロスカットがあっても損失が止まらないことがある
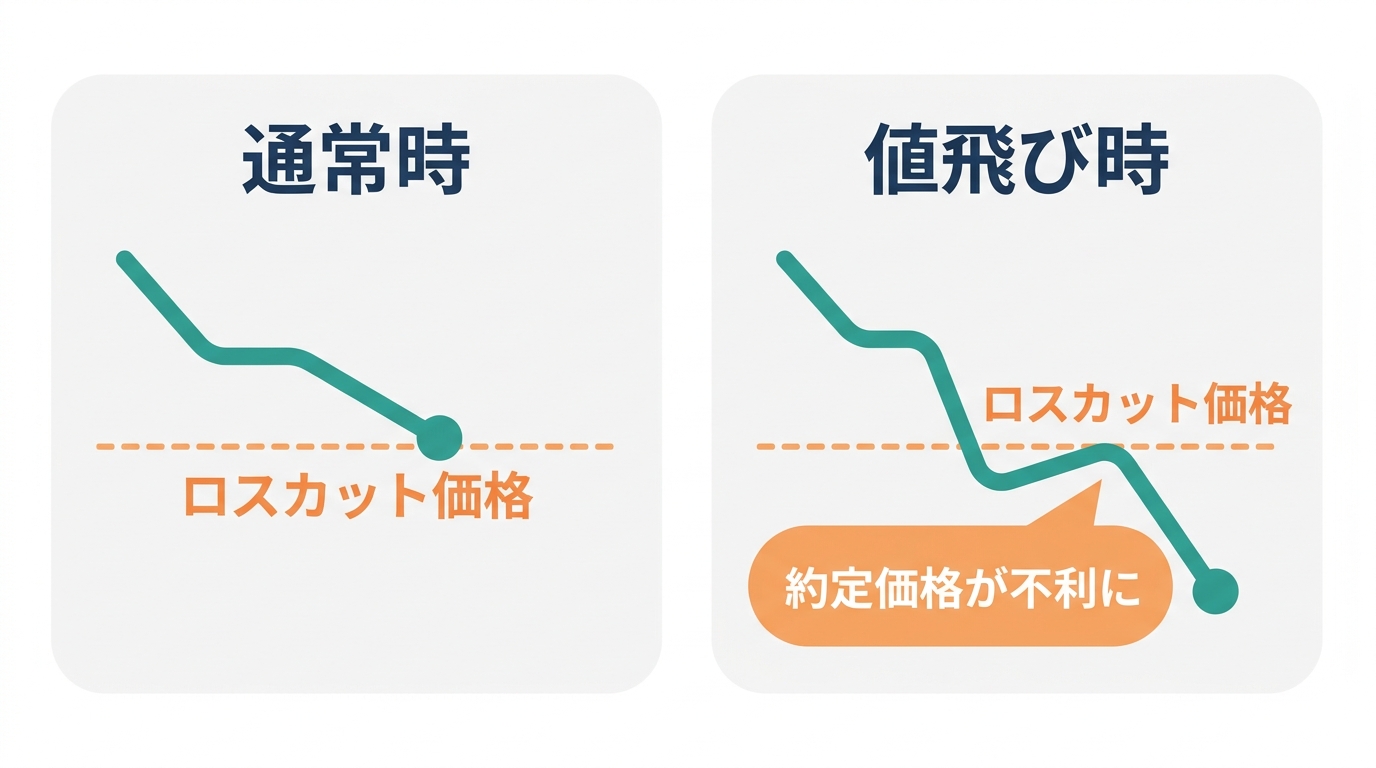
ロスカットがあるからといって、損失が必ず証拠金の範囲内に収まるわけではありません。金融庁は、相場が急激に変動したときは、ロスカットが適用されても証拠金の額を上回る損失が生じることがあると説明しています。
2015年1月のスイスフランショックでは、約1時間にわたって値飛びが起きたと、金融庁の有識者検討会で事務局が説明しています。その間に未収金が発生したと考えられる、という発言です(金融庁 店頭FX業者の決済リスクへの対応に関する有識者検討会(第1回)議事録、2018年2月13日開催)。確定した統計ではありません。
ロスカット等によって業者に生じた未収金(顧客が支払えなかった不足額)の件数は、金融先物取引業協会が月次で公表しています。2026年9月分(速報)は、個人の店頭取引で0件でした。一方で、2026年7月分は個人の店頭取引で43件でした(金融先物取引業協会「ロスカット等未収金発生口座数」)。月によって件数は大きく異なり、傾向は読み取れません。
ナンピンで建玉が大きくなっているほど、急な値飛びがあったときの損失も大きくなる可能性があります。週末をまたぐ値飛びや、約定が想定の価格からずれる現象については、FXスリッページとは?起きる仕組みと注文方法別の違い・対策で説明しています。
ナンピン・分割エントリー・ピラミッディング・倍々増しの違い
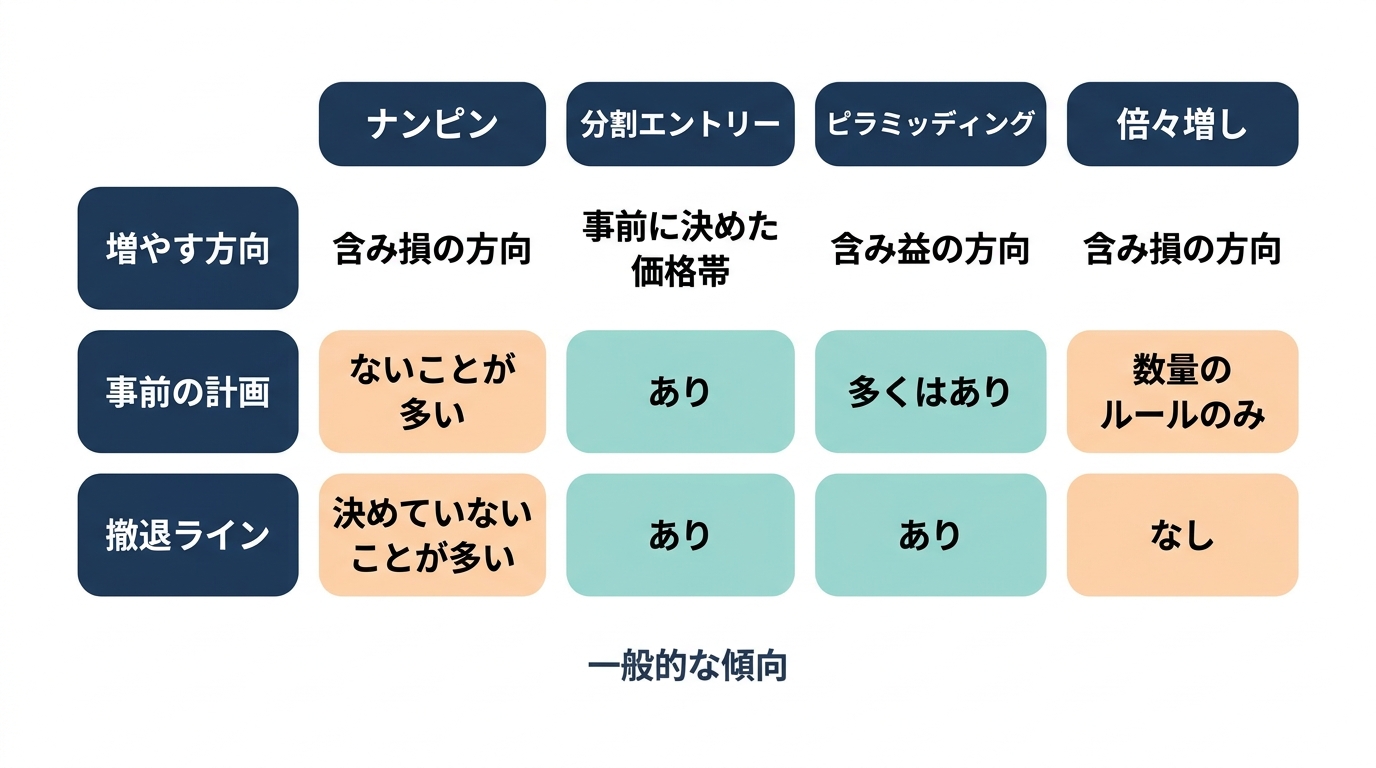
買い増しは、ナンピンだけではありません。計画の有無や、増やす方向によって性質が変わります。次の比較は、一次情報で定義されたものではなく、この記事での整理です。あくまで一般的な傾向で、例外もあります。
| 手法 | 増やす方向 | 事前の計画 | 撤退ライン | ロットの増え方 | 主なリスク |
|---|---|---|---|---|---|
| ナンピン | 含み損の方向 | ないことが多い | 決めていないことが多い | その場で決める | 損失と必要証拠金が増え、ロスカットに近づく |
| 分割エントリー | 事前に決めた価格帯 | あり | あり | 合計の上限を決める | 逆行が続けば、計画どおりでも損失は出る |
| ピラミッディング | 含み益の方向 | 多くはあり | あり | 徐々に小さくすることが多い | 反転すると、増やした分の含み益が減る |
| 倍々増し | 含み損の方向 | 数量のルールのみ | なし | 倍々に増える | 資金が尽きるまで続けやすく、損失が急拡大する |
危険になりやすい4つの形
ナンピンが危険になりやすいのは、次のような形です。
- 損切りの先送り: 本来の損切りラインを過ぎても決済せず、買い増して平均単価を下げようとする
- 根拠のない買い増し: 「そろそろ戻るはず」という期待だけで増やす
- 倍々増し: 逆行するたびに数量を倍にする。維持率が急に下がる(「ナンピンが危険と言われる理由」の表の例)
- 資金の上限なし: 何回買い増すか、合計の建玉をいくらまでにするかを決めていない
どの形でも、うまくいくように見える場面は、価格が戻ったときだけです。戻らなかったときには、損失が大きくなります。「必ず戻る」と言える根拠は、誰にもありません。
計画的な分割エントリーとの違い
分割エントリーは、最初から「何回に分けて、どの価格で、合計いくらまで買うか」と「どこまで逆行したら全部決済するか」を決めておく方法です。ナンピンとの違いは、買い増しが事前の計画に入っているかどうかです。
ただし、分割エントリーが安全という意味ではありません。計画どおりに進めても、逆行が続けば損失は出ます。計画の目的は、損失額を事前に把握し、感情で増やさないことです。
含み損への別の対処法としてよく挙がる両建てについても、損失そのものは消えません。詳しくは、FXの両建てとは?損失は消えない理由とコストを仮の数値例で確認をご覧ください。
含み損が出たときの確認項目と、ナンピンに頼らない考え方
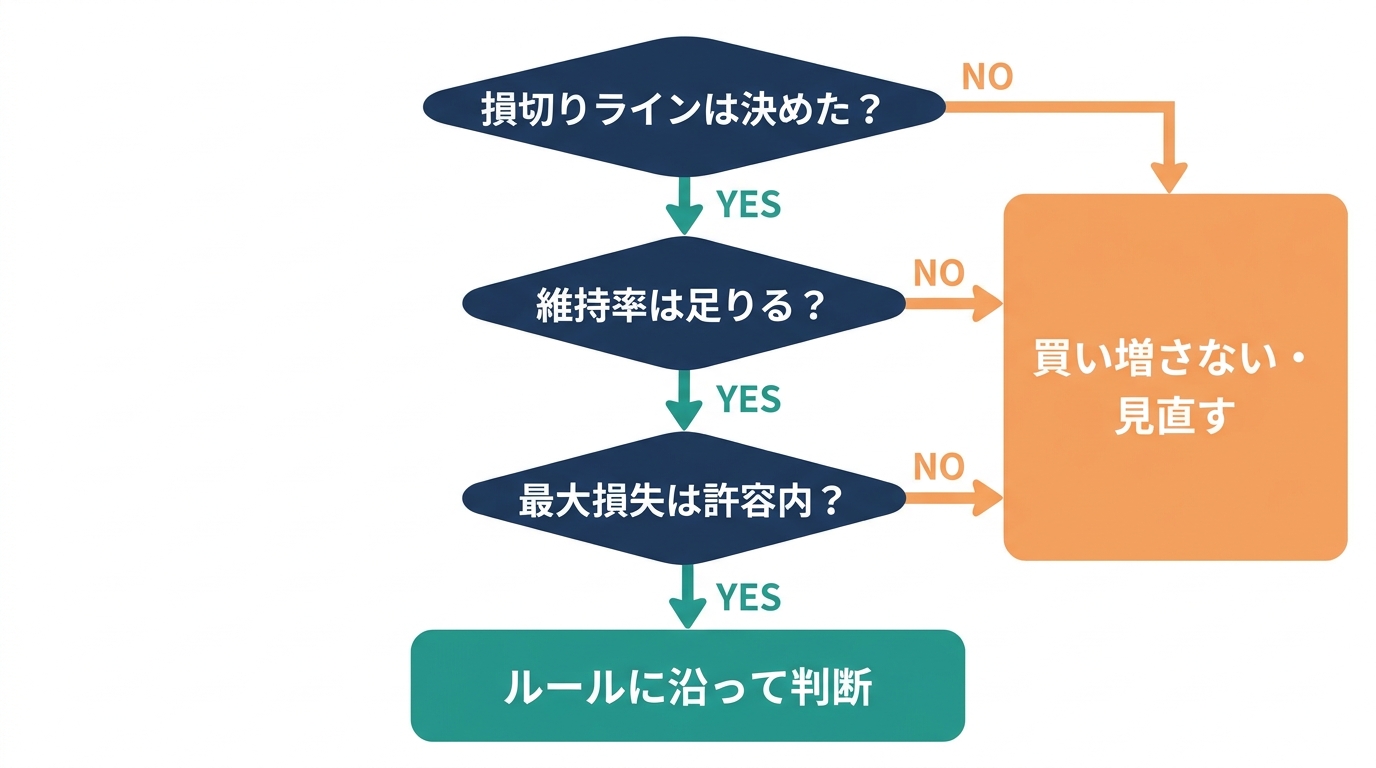
初心者の方がナンピンを行ってよいかについては、勧められるとは言えません。まず、買い増さずに決済や損切りをする選択肢を確認してください。
含み損が出たとき、買い増す前に確認したい項目を挙げます。1つでも答えられない場合は、買い増さず、ポジションを見直してください。
買い増す前のチェックリスト
- 最初に決めた損切りラインは、どこか。それを過ぎていないか
- 買い増した場合の必要証拠金と維持率は、いくらになるか
- 逆行が続いたときの最大損失額は、口座資金の何割か
- 買い増しの根拠は、「戻ってほしい」以外にあるか
- 買い増さずに決済した場合の損失は、受け入れられる範囲か
事前に決めておくこと
ナンピンに頼らないためには、取引を始める前に、次の3つを決めておくことが基本です。
- 損切りライン: エントリーと同時に、逆指値の注文を置く
- ロット: 損失として許容できる金額から逆算して、最初の数量を決める
- 資金の上限: 1回の取引で使う証拠金や、合計の建玉の上限を決める
最初のロットを小さくしておくと、逆行したときも維持率に余裕が残ります。レバレッジ25倍は上限であり、実際に使う倍率が低いほど耐えられる値動きは大きくなります。
参考として、2018年の有識者検討会では、事務局が、過去最大の相場変動をカバーするのに必要な証拠金の水準を、通貨ペアの単純平均で11.4%(レバレッジ換算で8.7倍)と説明しています(前出の議事録)。これは2018年時点の分析で、現在の相場に当てはまるとは限りません。低めの実効レバレッジを保つ考え方の参考としてのみ、受け止めてください。
逆指値は、指定した価格で約定するとは限りません。相場が急に動くと、スリッページで想定より不利な価格で決済されることがあります。注文方法の違いは、FX注文方法の基本|成行・指値・逆指値の違いと損切りの注意点で確認できます。
取引を始める前に確認したいこと|登録業者とロスカットルール
取引を始める前に、一次情報で確認したい項目は次の3つです。
- 登録の確認方法: 金融庁は、登録業者の一覧、「金融事業者一括検索」、無登録業者への警告の一覧で確認できるとしています(金融庁「無登録業者との取引は要注意!!」)。
- 無登録業者の注意点: 無登録業者は、当局が投資者保護の態勢を確認できず、出金拒否や連絡不能といった被害報告があります。警告一覧に載っていない業者でも、無登録営業をしていることがあるとされています(金融庁「無登録で金融商品取引業を行う者の名称等について」)。
- ロスカットルール: ロスカットの水準と判定の間隔は、業者ごとに異なります。取引説明書や約款で確認してください。
個人の損益に関する統計として、金融先物取引業協会は、四半期ごとに「預託金増減口座数割合」(預託金が実質的に減少した口座と増加した口座の割合)を公表しています(金融先物取引業協会「顧客預託金の増減額および増減口座数の割合に関する情報について」)。協会は、この数値は過去の状況を示すもので、将来の成績を示すものではないと注記しています。この記事では、数値は引用しません。
まとめ
ナンピンについて、押さえておきたい点は次の3つです。
- ナンピンは平均取得単価を下げる手法であり、損失を減らす手法ではありません。建玉が増えた分、逆行したときの損失は大きくなります。
- 買い増しは必要証拠金を増やし、含み損と合わせて証拠金維持率を下げます。ロスカットの水準は業者ごとに異なり、急変時には証拠金を超える損失が出ることもあります。
- 含み損が出てから考えるのではなく、買い増す前に、損切りライン、ロット、資金の上限を決めておくことが大切です。
最初の一歩として、手元の取引ルールに「最大の買い増し回数」「損切りライン」「最大損失額」を書き出してみてください。あわせて、利用している業者の取引説明書で、ロスカットルールを確認しておくと安心です。
ナンピンが必ず危険だとも、戻れば得だとも言い切ることはできません。FXは損失が出る可能性があり、元本も利益も保証されない取引です。投資の判断は、ご自身の責任で行ってください。本記事の内容は2026年10月時点の情報です。